
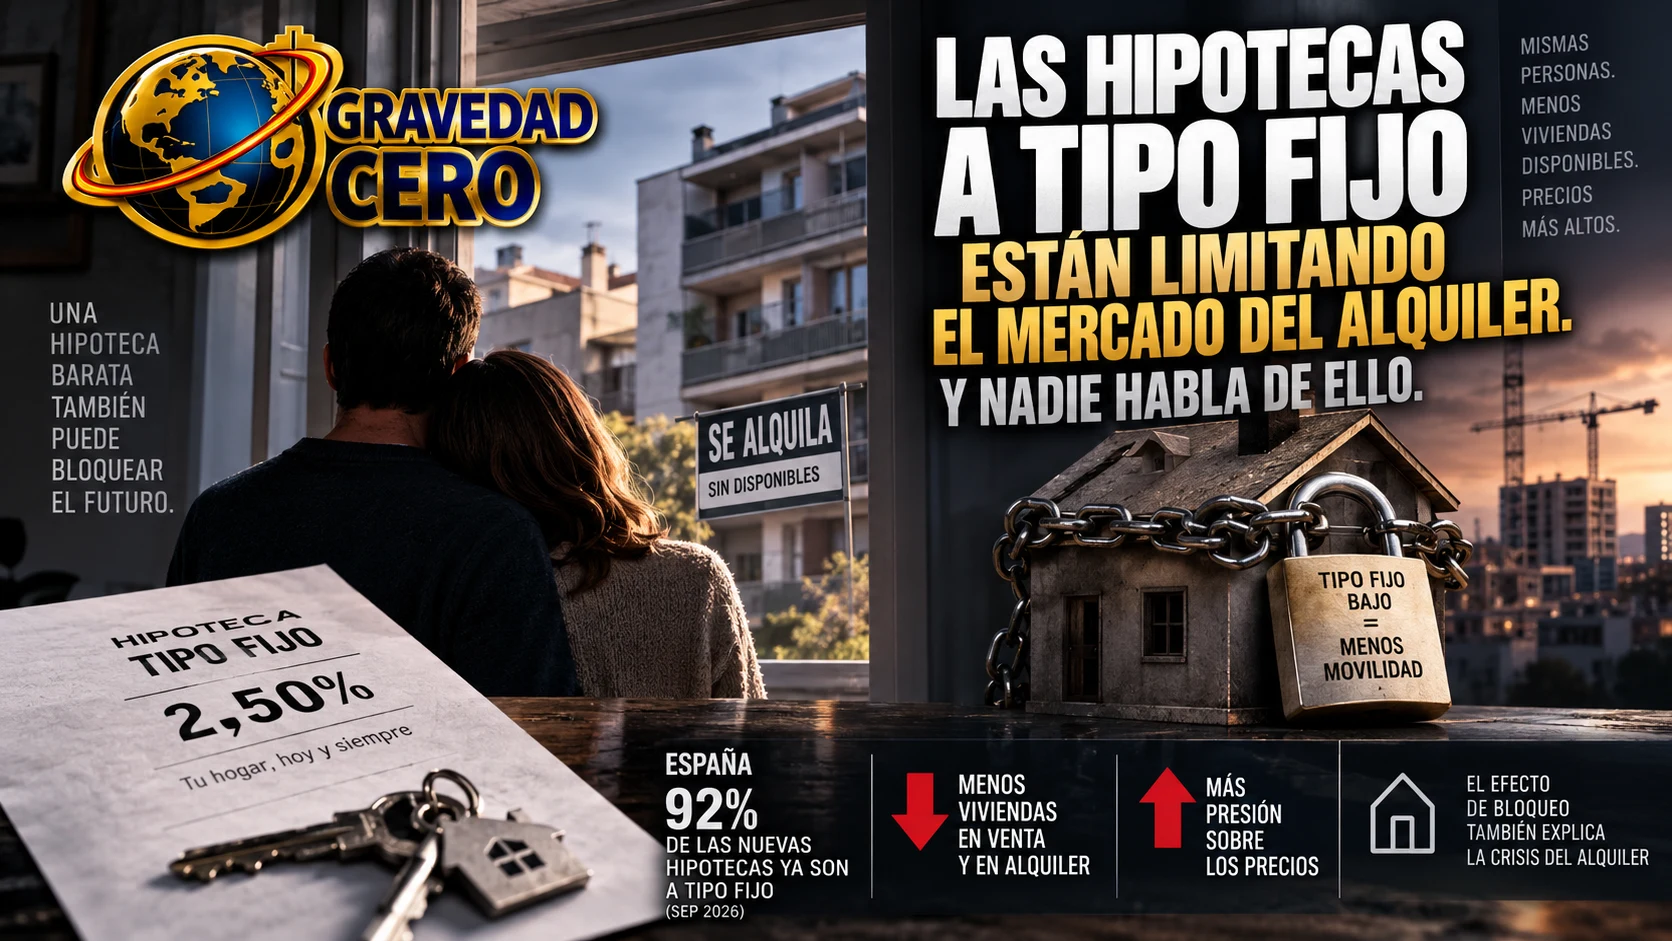
Hay una distorsión en el mercado inmobiliario que el debate político sobre la vivienda raramente menciona. No es la falta de construcción, aunque ese problema existe. No es la especulación de los fondos, aunque ese debate también tiene sus razones. Es algo más técnico, más estructural y más difícil de resolver con una ley: las hipotecas a tipo fijo están atrapando a millones de propietarios en sus viviendas actuales, reduciendo la oferta disponible tanto en el mercado de compraventa como en el de alquiler.
El fenómeno está documentado con más claridad en Estados Unidos, donde el mercado hipotecario es casi completamente a tipo fijo a treinta años y donde el efecto es cuantificable con precisión. El porcentaje de estadounidenses que busca cambiar de residencia habitual está cerca de mínimos históricos. Una razón es económica: tres cuartos de los hogares solo pueden permitirse una vivienda de menos de 300.000 dólares, cuando el precio mediano ronda los 400.000. Otra es que endeudarse resulta caro: el tipo medio de las hipotecas a 30 años supera el 7%. Pero hay una tercera razón que combina las dos anteriores y las amplifica: cerca de la mitad de los prestatarios estadounidenses tiene hipotecas con tipos inferiores al 4%, y solo un quinto paga más del 6%.
Eso significa que un propietario que compró su casa hace cinco años con una hipoteca al 3,5% y que hoy querría cambiar de vivienda por las razones habituales, un traslado laboral, una familia más grande, un divorcio, una jubilación, se enfrenta a una ecuación financiera que desincentiva de forma poderosa cualquier movimiento. Si vende su casa y compra otra de precio similar, tendrá que refinanciar al 7% en lugar del 3,5%. Su cuota mensual puede duplicarse. El efecto de bloqueo es tan potente que los economistas lo han bautizado como el lock-in effect o el golden handcuff problem: la hipoteca barata es una trampa dorada que mantiene al propietario en su sitio aunque sus circunstancias vitales hayan cambiado.
Las consecuencias sobre la oferta de vivienda son directas. Cuando los propietarios con hipotecas baratas no venden, la rotación del parque residencial se reduce. Menos casas disponibles con la misma demanda. Precios más altos. Y el efecto se extiende también al mercado del alquiler: una posible razón de la contracción de la oferta de arrendamiento es que las hipotecas a tipo fijo impiden a algunos dueños vender y pasar a alquilar su inmueble mientras se mudan a otra zona, lo que retira oferta sin una disminución equivalente de la demanda. Los prestatarios jóvenes, que suelen querer mudarse a barrios de mayores ingresos o a otras ciudades a medida que avanzan en su carrera, son los más afectados.
En España, el contexto es distinto pero la dirección del problema es la misma. El porcentaje de hipotecas a tipo fijo en España ha pasado del 10% antes de la crisis de 2008 al 92% de las nuevas hipotecas firmadas en el último mes según los datos disponibles en septiembre de 2026. Eso significa que millones de propietarios españoles que firmaron hipotecas fijas al 2% o al 2,5% entre 2020 y 2023, cuando los tipos estaban en mínimos históricos, se encuentran ahora ante la misma ecuación que sus homólogos americanos: si venden y compran otra vivienda, tendrán que financiarse al 4,5% o al tipo variable del euríbor al 3,31%. El incentivo para quedarse donde están es muy elevado.
El consenso económico sobre los controles de alquiler es relativamente unánime: los economistas se oponen en su mayoría porque perturban el mercado, reducen la oferta y generan distorsiones que acaban perjudicando a quienes pretenden proteger. Pero muchas de las distorsiones que los controles de alquiler intentan corregir tienen su origen precisamente en el efecto de bloqueo de las hipotecas a tipo fijo. Es una ironía del diseño del sistema financiero: el producto hipotecario que más protege al propietario individual de las subidas de tipos es también el que más contrae la oferta de vivienda disponible cuando los tipos suben.
Hay alternativas al modelo de hipoteca fija pura que otros países han desarrollado para atenuar esos efectos. Las hipotecas portátiles, que permiten al propietario llevarse su hipoteca a la nueva vivienda manteniendo el tipo original, existen en Canadá y en el Reino Unido y reducen significativamente el efecto de bloqueo. El modelo danés permite ejercer una opción de entrega para cancelar la deuda a valor de mercado, transfiriendo el riesgo de tipos al mercado de bonos en lugar de al propietario. En ambos casos, los prestamistas cobrarían más para compensar el riesgo adicional que asumen. Pero si la alternativa es seguir limitando la oferta de vivienda y alquiler con el efecto de bloqueo actual, o recurrir a controles de precios que los economistas consideran contraproducentes, quizás merezca la pena explorar esas alternativas con más seriedad.
Suecia y Australia funcionan perfectamente con hipotecas a tipo variable mayoritario. Sus mercados inmobiliarios tienen sus propios problemas, pero el efecto de bloqueo no es uno de ellos: cuando los tipos bajan, los propietarios con variable se benefician de inmediato y tienen más incentivos para moverse. Cuando suben, el ajuste es más doloroso a corto plazo pero produce menos rigideces estructurales en el mercado.
El debate sobre la vivienda en España se ha centrado casi exclusivamente en la oferta nueva, la regulación del alquiler y el papel de los grandes propietarios. La hipoteca fija como elemento distorsionador de la oferta existente es una conversación que todavía no ha empezado.