
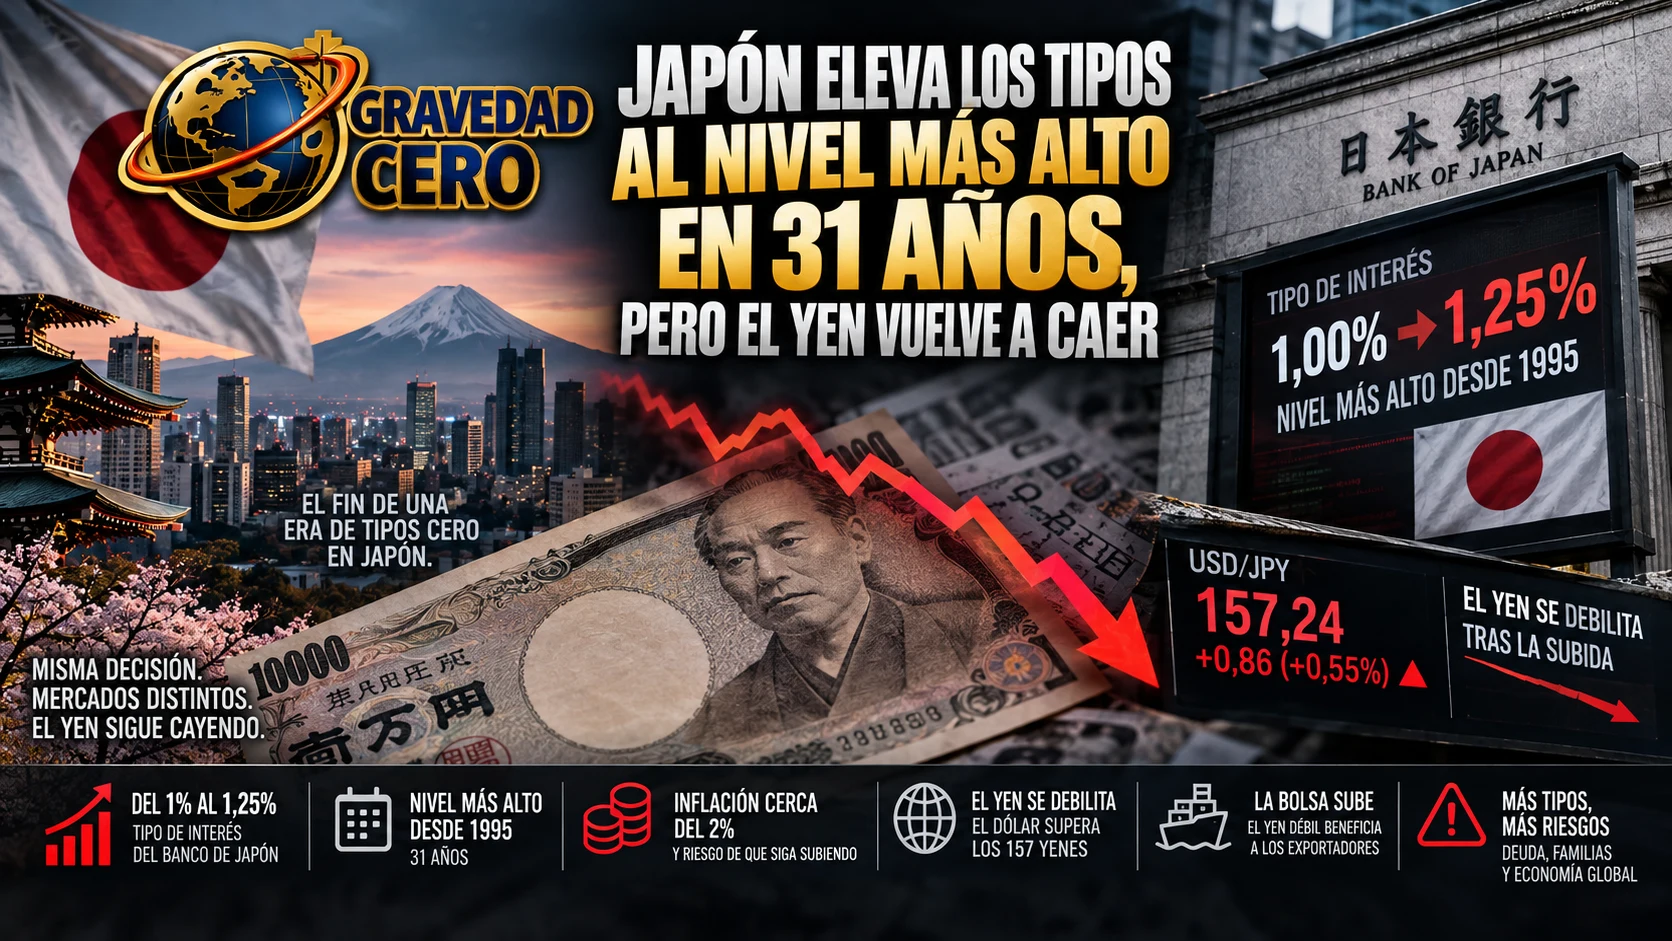
El Banco de Japón ha elevado su principal tipo de interés del 1% al 1,25%, situándolo en su nivel más alto desde 1995. El movimiento confirma que una de las políticas monetarias más expansivas del mundo está llegando a su fin, aunque la reacción de los mercados ha dejado una paradoja difícil de ignorar: el yen se debilitó después de conocerse la subida.
La decisión fue aprobada por siete votos frente a dos y supone el primer incremento en tres meses. Japón avanza así en el proceso de normalización iniciado en 2024, cuando abandonó definitivamente los tipos negativos y comenzó a desmantelar una estrategia monetaria diseñada para combatir décadas de deflación.
Durante buena parte de su historia reciente, el problema japonés había sido la falta de inflación. Los precios apenas crecían, los consumidores aplazaban sus compras y las empresas tenían pocos incentivos para invertir o aumentar los salarios. El Banco de Japón respondió inundando el sistema de liquidez, comprando deuda y manteniendo el coste del dinero cerca de cero.
Ahora el escenario es distinto. La inflación subyacente se aproxima al objetivo del 2%, mientras que la subida de los costes energéticos, la debilidad del yen y la transmisión de los precios mayoristas al consumidor amenazan con llevarla por encima de ese nivel de forma persistente.
El gobernador del Banco de Japón, Kazuo Ueda, reconoce que la institución ha entrado en una nueva fase. Su preocupación ya no consiste únicamente en generar inflación, sino en evitar que se descontrole y obligue al banco central a aplicar subidas mucho más agresivas en el futuro.
La institución no ha descartado incrementos consecutivos ni movimientos de medio punto si la evolución de los precios lo exige. El objetivo es actuar con antelación para evitar un ajuste brusco que pueda desestabilizar la economía y los mercados financieros.
Una subida que no consigue fortalecer el yen
En condiciones normales, una subida de los tipos de interés debería fortalecer la moneda de un país. Los activos denominados en esa divisa ofrecen una mayor rentabilidad y resultan más atractivos para los inversores internacionales.
En Japón ocurrió lo contrario. Tras conocerse la decisión, el yen volvió a depreciarse y el dólar llegó a superar momentáneamente los 157 yenes.
El mercado había descontado ampliamente la subida y concentró su atención en las dudas sobre los próximos movimientos. La oposición de dos miembros del consejo y la ausencia de un calendario definido fueron interpretadas como señales de que el Banco de Japón podría continuar actuando con cautela.
También pesa la diferencia entre Japón y otras grandes economías. Aunque el 1,25% representa un máximo de tres décadas para el país, continúa muy por debajo de los tipos estadounidenses y europeos. Esa distancia reduce el atractivo relativo del yen y mantiene vivo el incentivo para financiarse en Japón e invertir en activos con una rentabilidad superior en otros mercados.
Es la lógica del denominado carry trade: pedir prestado en una moneda barata y colocar el dinero en otra que ofrece intereses más elevados. Durante años, el yen ha sido una de las principales divisas utilizadas para esta estrategia.
Mientras la diferencia entre los tipos japoneses y occidentales siga siendo amplia, una subida moderada puede resultar insuficiente para cambiar esos flujos de capital.
El dilema de subir más rápido
El Banco de Japón podría responder con nuevas subidas, pero su margen de actuación está condicionado por una economía muy sensible al coste del dinero.
Los tipos más altos encarecen las hipotecas y la financiación empresarial. Las pequeñas y medianas empresas, acostumbradas durante décadas a un crédito extraordinariamente barato, pueden sufrir especialmente el cambio.
También aumenta el coste de refinanciación de la deuda pública. Japón mantiene uno de los mayores niveles de endeudamiento público del mundo, por lo que cada subida de tipos puede trasladarse progresivamente a las cuentas del Estado a medida que se renuevan los vencimientos.
El Gobierno, además, plantea políticas fiscales expansivas, con reducciones de impuestos y nuevas inversiones. La combinación de más gasto público y una política monetaria más restrictiva puede provocar tensiones entre el Ejecutivo y el banco central.
La decisión tampoco fue recibida negativamente por la bolsa. El Nikkei avanzó alrededor de un 1,4% después del anuncio. La caída del yen favorece a muchas compañías exportadoras japonesas porque aumenta el valor en moneda local de los beneficios obtenidos fuera del país.
Para las familias, sin embargo, una moneda débil encarece las importaciones. Japón depende ampliamente del exterior para cubrir sus necesidades energéticas, por lo que un yen depreciado eleva el coste del petróleo, el gas y numerosos productos importados.
El mismo movimiento que beneficia a los exportadores puede intensificar la inflación que el Banco de Japón intenta contener.
Una decisión con efectos fuera de Japón
El cambio de política monetaria japonesa tiene consecuencias internacionales. Durante años, el dinero barato procedente de Japón ha alimentado inversiones en deuda, acciones y otros activos de todo el mundo.
Si los tipos japoneses continúan subiendo y el yen se fortalece, parte de esas posiciones podría deshacerse. Los inversores tendrían menos incentivos para financiarse en Japón y podrían repatriar capital, aumentando la volatilidad en los mercados globales.
El riesgo no depende únicamente de la dirección de los tipos, sino también de la velocidad del ajuste. Una subida gradual permite que los mercados adapten sus posiciones. Un movimiento inesperado puede provocar ventas aceleradas, especialmente entre los inversores más endeudados.
El Banco de Japón intenta mantener un equilibrio complejo: controlar la inflación sin frenar la recuperación, sostener al yen sin dañar a los exportadores y normalizar los tipos sin desestabilizar una economía acostumbrada durante décadas al dinero prácticamente gratuito.
Elevar el precio del dinero al 1,25% sería una medida modesta en Estados Unidos o Europa. En Japón representa un cambio histórico. Lo más relevante no es el nivel alcanzado, sino que el país empieza a dejar atrás el modelo monetario que definió su economía durante una generación.