
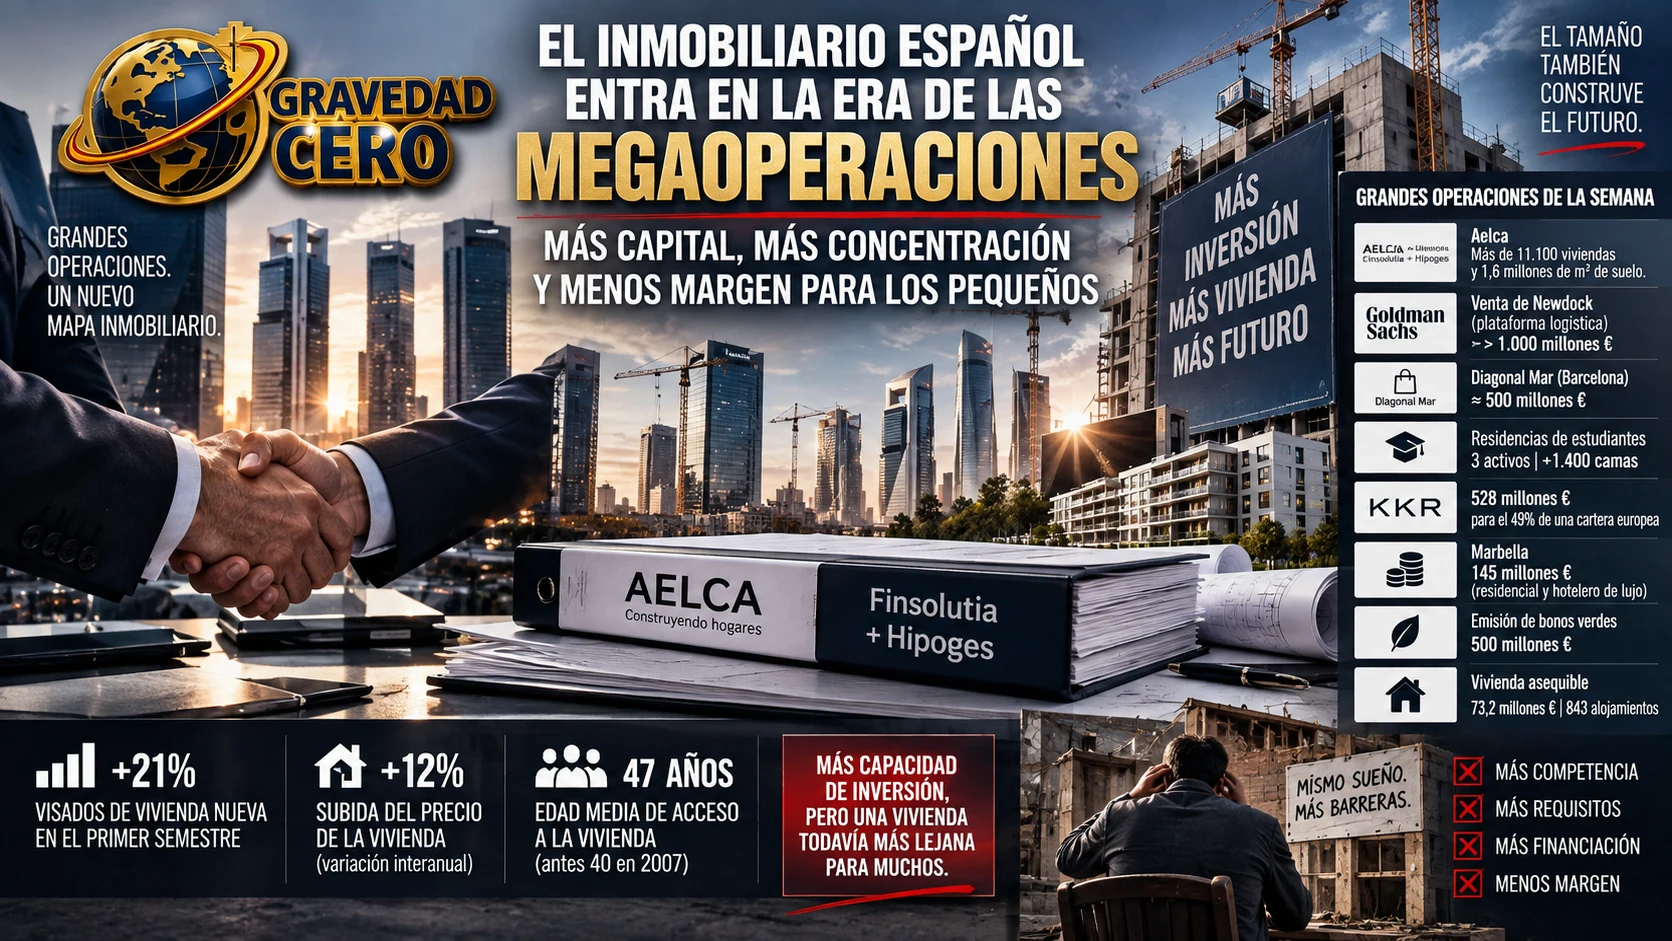
El mercado inmobiliario ha dejado atrás definitivamente la etapa de las operaciones defensivas. El capital vuelve a moverse, pero lo hace buscando escala, plataformas especializadas y activos capaces de generar ingresos estables a largo plazo. La última semana lo ha dejado claro: compras corporativas, procesos de venta superiores a los 1.000 millones de euros y grandes financiaciones han situado nuevamente al real estate en el centro de la actividad inversora.
Una de las operaciones más relevantes ha sido la adquisición de Aelca por parte de Finsolutia e Hipoges. No se trata únicamente de comprar una promotora residencial. El grupo incorpora una plataforma que gestiona más de 11.100 viviendas y alrededor de 1,6 millones de metros cuadrados de suelo.
Aelca ha entregado más de 8.000 viviendas desde su creación y mantiene una posición importante en la gestión de promociones residenciales para terceros. Su integración permite a Finsolutia e Hipoges ampliar su actividad más allá de la gestión tradicional de deuda y activos inmobiliarios, entrando con mayor profundidad en el desarrollo de suelo, la promoción delegada, la comercialización y la entrega de obra nueva.
El movimiento refleja la transformación del negocio de los servicers. Las grandes carteras heredadas de la crisis financiera se están agotando y las plataformas necesitan nuevas fuentes de ingresos. Ya no basta con administrar préstamos impagados o vender inmuebles adjudicados. El futuro pasa por controlar una parte mayor de la cadena de valor inmobiliaria.
El grupo resultante gestiona más de 60.000 millones de euros en activos y supera los 2.000 profesionales en España, Portugal, Italia y Grecia. Con Aelca suma capacidad técnica, suelo, promociones y conocimiento operativo en un momento en el que producir vivienda se ha convertido en uno de los grandes desafíos del mercado.
Pero la compra de Aelca es solo una pieza de una semana marcada por operaciones de gran tamaño.
Goldman Sachs ha iniciado la venta de Newdock, su plataforma paneuropea de activos logísticos, en una operación que podría superar los 1.000 millones de euros. La logística continúa despertando el interés del capital institucional por su relación con el comercio electrónico, la distribución urbana y la necesidad de modernizar la cadena de suministro.
Al mismo tiempo, Diagonal Mar, uno de los grandes centros comerciales de Barcelona, ha salido al mercado por aproximadamente 500 millones de euros. La operación demuestra que los centros comerciales dominantes, bien ubicados y con capacidad para atraer visitantes siguen siendo activos muy codiciados, pese a las dudas que durante años rodearon al comercio físico.
También se está moviendo con fuerza el mercado de las residencias de estudiantes. La venta de tres activos con más de 1.400 camas confirma que el alojamiento universitario continúa consolidándose como una de las alternativas preferidas por los inversores. La demanda supera a la oferta en muchas ciudades y los contratos de alojamiento proporcionan ingresos recurrentes ligados a una necesidad estructural.
La actividad tampoco se limita a las compraventas. KKR ha invertido 528 millones de euros para adquirir el 49% de una cartera paneuropea de activos inmobiliarios. En Madrid, nuevos proyectos de vivienda de lujo avanzan en Valdebebas, mientras que en Málaga continúa el interés por edificios de oficinas con potencial de reposicionamiento.
La financiación acompaña este nuevo ciclo. Una operación residencial y hotelera de lujo en Marbella ha obtenido 145 millones de euros, mientras que otra compañía inmobiliaria ha completado una emisión de bonos verdes por 500 millones. También se han movilizado 73,2 millones para desarrollar 843 alojamientos asequibles.
Detrás de todas estas operaciones aparece una misma tendencia: el mercado se está concentrando alrededor de grandes gestores con capacidad financiera, equipos especializados y presencia internacional.
La escala permite acceder a financiación en mejores condiciones, repartir riesgos entre diferentes activos y ofrecer servicios integrales a bancos, fondos y promotores. Sin embargo, también eleva las barreras de entrada para las compañías pequeñas, que difícilmente pueden competir en procesos valorados en cientos o miles de millones de euros.
Este movimiento de capital coincide con un mercado residencial cada vez más tensionado. Los visados para construir vivienda nueva han crecido más de un 21% durante el primer semestre, pero los precios mantienen subidas interanuales superiores al 12%. La promoción avanza, aunque todavía no lo hace a la velocidad necesaria para equilibrar la demanda acumulada.
La consecuencia más visible es que la edad media de acceso a la vivienda ha pasado de los 40 años en 2007 a los 47 años. El capital inmobiliario nunca había dispuesto de tantas herramientas para financiar, desarrollar y gestionar activos. Sin embargo, acceder a una vivienda resulta cada vez más complicado para una parte creciente de la población.
Esa es la paradoja del momento actual. El sector está demostrando una enorme capacidad para cerrar operaciones multimillonarias, integrar plataformas y atraer inversión internacional, pero todavía no consigue traducir toda esa actividad en una oferta residencial suficiente y asequible.
La nueva batalla inmobiliaria ya no consiste únicamente en comprar edificios. Consiste en controlar plataformas completas, desde el suelo y la financiación hasta la construcción, la comercialización y la gestión posterior del activo.
Y en esa carrera, el tamaño importa más que nunca.