
Durante meses, los mercados financieros confiaron en que la inflación estaba controlada y que los principales bancos centrales iniciarían un periodo de estabilidad o incluso de bajadas de tipos. Esa tranquilidad comienza a desaparecer.
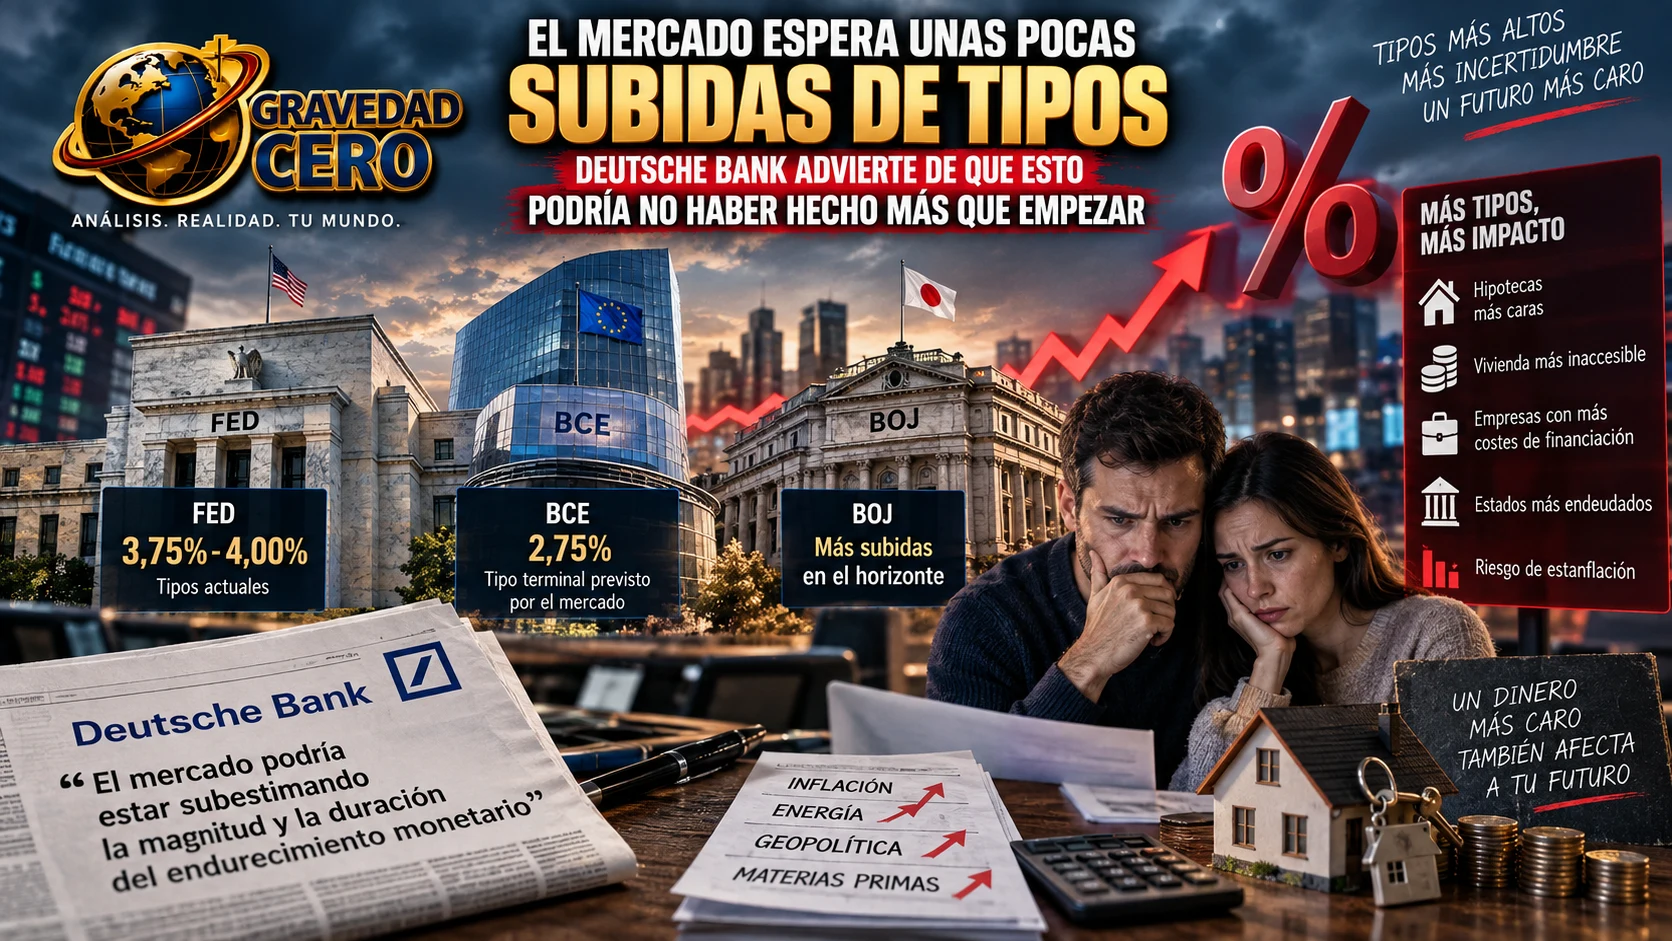
La Reserva Federal, el Banco Central Europeo y el Banco de Japón han endurecido recientemente su política monetaria. No se trata de movimientos aislados. Por primera vez en años, las principales economías desarrolladas vuelven a avanzar simultáneamente hacia unos tipos de interés más elevados.
El mercado asume que el recorrido será limitado. Deutsche Bank considera que los inversores podrían estar cometiendo el mismo error que en 2022: subestimar tanto la magnitud como la duración del endurecimiento monetario.
La advertencia no consiste únicamente en que habrá alguna subida adicional. El verdadero riesgo es que la inflación obligue a los bancos centrales a elevar los tipos más veces de las previstas y mantenerlos en niveles elevados durante mucho más tiempo.
El mercado todavía espera un ciclo relativamente corto
La Reserva Federal ha situado sus tipos en una horquilla comprendida entre el 3,75% y el 4%. El mercado contempla nuevas subidas, pero continúa apostando por un ciclo moderado y relativamente breve.
En Europa, el escenario central sitúa el tipo terminal del Banco Central Europeo alrededor del 2,75%. Sin embargo, esta previsión depende de que el encarecimiento de la energía no se traslade de forma permanente al resto de la economía.
Si el petróleo, el gas, los alimentos, los metales y el transporte continúan subiendo, las empresas terminarán trasladando una parte de esos costes a sus precios. Los trabajadores reclamarán salarios más elevados para recuperar poder adquisitivo y la inflación dejará de ser exclusivamente energética.
En ese momento, los bancos centrales tendrán un problema mucho más difícil de resolver.
Subir los tipos no produce petróleo, no abre rutas comerciales ni reduce directamente el precio del gas. Pero sí enfría la demanda, encarece la financiación y limita la capacidad de consumo e inversión. Es una herramienta imperfecta, aunque continúa siendo la principal arma disponible para controlar los precios.
El petróleo vuelve a amenazar la estabilidad
El encarecimiento de la energía está alterando las previsiones económicas. El petróleo Brent ha vuelto a superar los 100 dólares por barril y el coste de algunas entregas inmediatas en Europa se ha disparado todavía más.
La energía afecta prácticamente a toda la economía. Encarece el transporte de mercancías, la producción industrial, la agricultura, los vuelos, la calefacción y una enorme cantidad de productos derivados.
Cuando el precio del petróleo permanece elevado durante demasiado tiempo, el impacto termina apareciendo en la cesta de la compra y en los costes empresariales.
La tensión geopolítica, las interrupciones en las rutas comerciales y el aumento del gasto público añaden nuevas presiones. Al mismo tiempo, la inversión mundial en inteligencia artificial, centros de datos, redes eléctricas, defensa e infraestructuras está generando una demanda enorme de capital, energía y materias primas.
La combinación es incómoda: una economía que necesita invertir mucho más mientras los recursos necesarios para hacerlo se vuelven más caros.
¿Por qué podría estar equivocándose el mercado?
Los mercados suelen anticipar la evolución de los tipos mediante contratos financieros. Pero esas expectativas cambian constantemente y dependen de los datos disponibles en cada momento.
El problema es que los inversores tienden a descontar rápidamente un retorno a la normalidad. Confían en que cada repunte inflacionario será temporal y en que los bancos centrales podrán detener las subidas antes de provocar una recesión.
La experiencia reciente demuestra que esta confianza puede ser excesiva. En 2022, el mercado también infravaloró la velocidad y la intensidad con la que subirían los tipos.
Ahora aparecen nuevamente varias señales preocupantes:
El petróleo y otras materias primas continúan encareciéndose.
Las condiciones financieras todavía no son especialmente restrictivas.
La inflación subyacente sigue mostrando resistencia.
El gasto público permanece elevado.
La inversión tecnológica y energética exige cantidades extraordinarias de financiación.
Los principales bancos centrales están endureciendo simultáneamente su política.
La sincronización importa. Cuando Estados Unidos, Europa y Japón elevan los tipos al mismo tiempo, el coste del dinero aumenta en buena parte del mundo y sus efectos se refuerzan mutuamente.
El euríbor podría permanecer elevado durante más tiempo
Para los hogares españoles, la principal consecuencia se encuentra en las hipotecas.
Si el Banco Central Europeo continúa subiendo los tipos, el euríbor tendría motivos para mantenerse elevado o avanzar de nuevo. Las hipotecas variables revisarían sus cuotas al alza y las nuevas operaciones a tipo fijo serían más caras.
Una familia que esté buscando vivienda se enfrentaría a dos problemas simultáneos: precios inmobiliarios elevados y menor capacidad de financiación.
Un incremento relativamente pequeño en el tipo hipotecario puede aumentar la cuota mensual en cientos de euros cuando el préstamo es elevado y tiene una duración de 25 o 30 años.
También puede reducir el importe máximo que concede el banco. El comprador que antes podía financiar una vivienda de 350.000 euros podría descubrir que, con la misma nómina, solo puede permitirse una considerablemente más barata.
La vivienda tampoco saldría indemne
Los tipos más altos suelen enfriar el mercado inmobiliario, pero no garantizan automáticamente una caída de los precios.
En España continúa existiendo una escasez importante de oferta en las zonas con mayor demanda. Esta falta de vivienda puede sostener los precios incluso cuando las hipotecas se encarecen.
El resultado sería especialmente complicado: menos familias capaces de comprar, pero viviendas que no bajan lo suficiente porque continúa faltando producto.
Parte de esa demanda se trasladaría al alquiler, aumentando todavía más la competencia entre inquilinos y presionando las rentas al alza.
Las promotoras también afrontarían mayores costes financieros. El suelo, la construcción y el desarrollo de una promoción requieren grandes cantidades de capital. Si financiarse resulta más caro, algunos proyectos pueden retrasarse o dejar de ser viables.
Los tipos concebidos para contener la inflación podrían terminar reduciendo la construcción de vivienda y agravando la escasez de oferta.
Las empresas y los Estados también pagarían más
El impacto no se limita a las hipotecas.
Las empresas tendrían que refinanciar su deuda a tipos superiores. Los proyectos con rentabilidades ajustadas dejarían de ser atractivos y las compañías más endeudadas serían especialmente vulnerables.
Los Estados también tendrían que pagar más para emitir deuda. Esto elevaría el coste de los intereses y reduciría el margen disponible para financiar pensiones, sanidad, educación, defensa o infraestructuras.
Cuanto mayor sea la deuda acumulada, más doloroso será mantener unos tipos elevados durante varios años.
En los mercados financieros, las compañías tecnológicas y los activos con beneficios esperados a muy largo plazo podrían sufrir. Cuando aumenta la rentabilidad de los bonos, los inversores tienen menos incentivos para asumir riesgos elevados en bolsa.
El riesgo de estanflación vuelve a aparecer
El escenario más peligroso sería una combinación de inflación persistente y crecimiento débil.
Los bancos centrales se verían obligados a subir los tipos para controlar los precios, aunque el consumo, la vivienda y la inversión comenzaran a deteriorarse.
Si endurecen demasiado, pueden provocar una recesión. Si se detienen demasiado pronto, la inflación puede consolidarse y obligarlos a actuar posteriormente con más fuerza.
Es una elección desagradable entre dos riesgos.
Por eso, la advertencia de Deutsche Bank debe entenderse como un escenario, no como una certeza. Si la tensión geopolítica disminuye, la energía se abarata y la inflación vuelve a moderarse, los bancos centrales podrían detener el endurecimiento antes de lo previsto.
Pero si los precios continúan resistiéndose, el mercado puede descubrir que dos o tres subidas adicionales no son suficientes.
La pregunta ya no es únicamente cuánto subirán los tipos.
La verdadera cuestión es cuánto tiempo podrá soportar la economía un dinero caro sin que empiecen a romperse el consumo, la vivienda, las empresas y las cuentas públicas.