
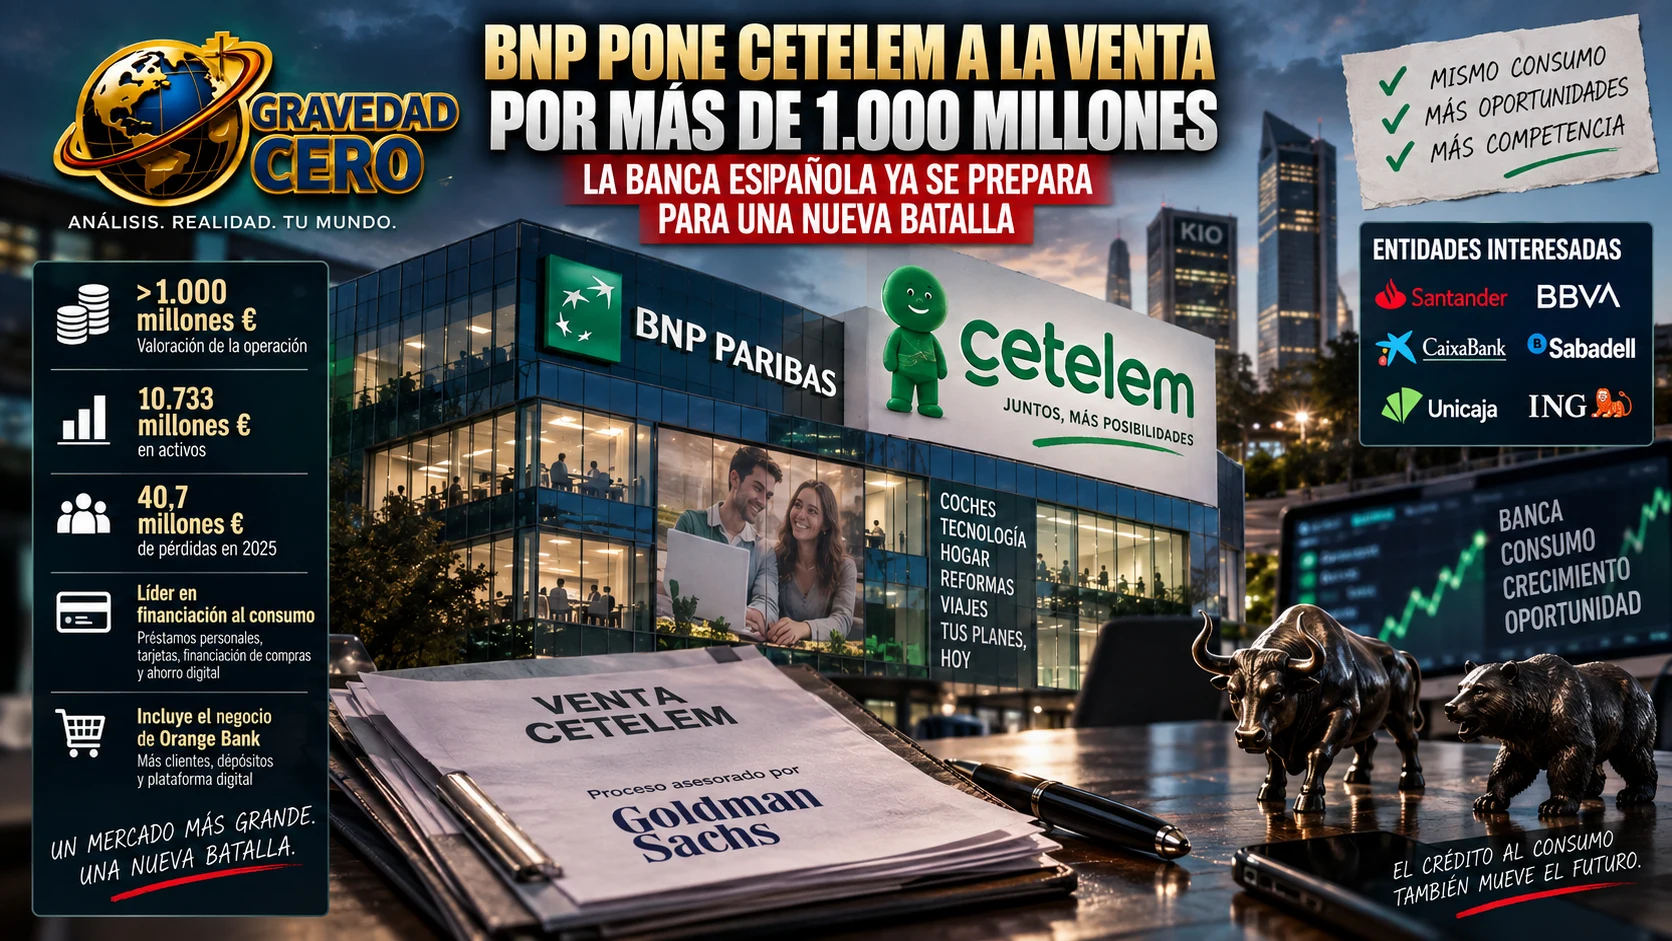
BNP Paribas ha iniciado los preparativos para vender Cetelem, su negocio de banca digital y financiación al consumo en España. La operación podría superar los 1.000 millones de euros y ha despertado el interés de algunas de las principales entidades financieras del país.
El grupo francés ha encargado a Goldman Sachs la búsqueda de posibles compradores y la organización del proceso. Entre los candidatos que podrían estudiar la adquisición aparecen Santander, BBVA, CaixaBank, Sabadell, Unicaja e ING.
Por ahora no existe una operación cerrada ni una garantía de que todos ellos terminen presentando una oferta. El proceso se encuentra en una fase inicial, pero el tamaño de Cetelem convierte su venta en una de las transacciones bancarias más relevantes de los últimos años en España.
Cetelem cuenta con aproximadamente 10.733 millones de euros en activos y desarrolla una actividad especialmente centrada en los préstamos personales, la financiación de compras, las tarjetas de crédito y los productos de ahorro.
Su modelo está estrechamente vinculado al consumo. La entidad financia vehículos, electrodomésticos, reformas, tecnología y otras adquisiciones mediante acuerdos con comercios, fabricantes y distribuidores. También ofrece préstamos directamente a particulares y ha reforzado su actividad digital con depósitos y cuentas de ahorro.
La venta incluiría además el negocio procedente de Orange Bank, que BNP Paribas incorporó a Cetelem después de adquirir la actividad bancaria de la operadora en España. Aquella integración permitió añadir clientes, depósitos y una plataforma digital a una entidad tradicionalmente conocida por financiar compras.
Para un banco comprador, la operación ofrece una oportunidad difícil de replicar mediante crecimiento orgánico: incorporar de una sola vez una cartera de más de 10.000 millones de euros, nuevos clientes y una red consolidada de acuerdos comerciales.
Crear una estructura semejante desde cero exigiría años de inversión en tecnología, captación, análisis de riesgos y relaciones con distribuidores. Comprar Cetelem permitiría acelerar ese proceso y ganar escala inmediatamente en uno de los segmentos con mayores márgenes de la banca minorista.
El crédito al consumo suele ofrecer tipos de interés superiores a los de las hipotecas o los préstamos empresariales. Esa rentabilidad potencial también viene acompañada de un riesgo mayor. Los préstamos personales normalmente no cuentan con una garantía inmobiliaria y registran más impagos cuando se deterioran el empleo o la economía.
Esta combinación de rentabilidad y riesgo será una de las claves para determinar el precio final.
Cetelem cerró 2025 con unas pérdidas de 40,7 millones de euros. El dato podría parecer contradictorio con una valoración superior a los 1.000 millones, pero una entidad financiera no se valora únicamente por el resultado de un ejercicio.
Los compradores analizarán la calidad de la cartera, el nivel de morosidad, las provisiones, los depósitos captados, el coste de financiación, la base de clientes y las posibles sinergias. Un banco que ya disponga de infraestructura, sistemas y oficinas podría integrar la actividad reduciendo duplicidades y mejorando su rentabilidad.
Esa es precisamente la ventaja de los grandes bancos españoles.
Una parte de los costes de Cetelem corresponde a tecnología, cumplimiento normativo, administración, riesgos y atención al cliente. El comprador podría absorber muchas de esas funciones dentro de su propia estructura. Los mismos activos gestionados con una base de costes menor pueden generar un resultado muy diferente.
Santander y CaixaBank cuentan con una enorme presencia en banca de particulares. BBVA mantiene una posición tecnológica especialmente fuerte. Sabadell y Unicaja podrían utilizar la operación para ganar tamaño, mientras que ING reforzaría su oferta digital y su actividad en financiación al consumo.
No obstante, el tamaño del balance también puede convertirse en un obstáculo. El comprador tendría que asumir el riesgo de la cartera, destinar capital regulatorio y convencer a las autoridades de competencia y supervisión de que la operación no perjudica al mercado.
La integración tecnológica tampoco sería inmediata. Migrar millones de contratos, datos de clientes, sistemas de pago y procesos de riesgo supone una operación delicada. Un error puede generar problemas comerciales, reclamaciones y pérdida de clientes.
La decisión de BNP Paribas se enmarca en una revisión más amplia de su presencia minorista en España. El grupo ya había reducido su exposición en determinados negocios, incluida la banca privada, y parece dispuesto a concentrar sus recursos en actividades en las que mantiene una posición más global o rentable.
Eso no implica necesariamente una salida completa del mercado español. BNP Paribas continúa teniendo presencia en banca corporativa, financiación, gestión de activos y otros servicios financieros. La posible venta de Cetelem representa más bien una retirada del negocio minorista dirigido al consumidor.
El momento elegido tampoco es casual.
Las valoraciones de la banca europea han mejorado, los tipos de interés han sostenido los márgenes financieros y existe un creciente interés por las operaciones que permiten ganar escala. Después de años centrados en reducir costes y sanear balances, los bancos vuelven a buscar adquisiciones capaces de aportar clientes e ingresos.
Cetelem reúne varias características atractivas: un tamaño significativo, una marca reconocida, experiencia en financiación al consumo y una estructura digital que puede integrarse en un grupo de mayor tamaño.
Pero el proceso también refleja una realidad incómoda. El negocio bancario exige cada vez más escala para absorber los costes tecnológicos y regulatorios. Las entidades medianas o especializadas tienen dificultades para competir contra plataformas capaces de repartir esos gastos entre millones de clientes.
Si la venta se completa, el comprador no adquirirá únicamente una marca. Se quedará con una cartera de préstamos, depósitos, datos, clientes y relaciones comerciales que podrían alterar su posición en el mercado español.
La batalla no será solo por Cetelem.
Será por quién controla el crédito al consumo en España durante los próximos años.