
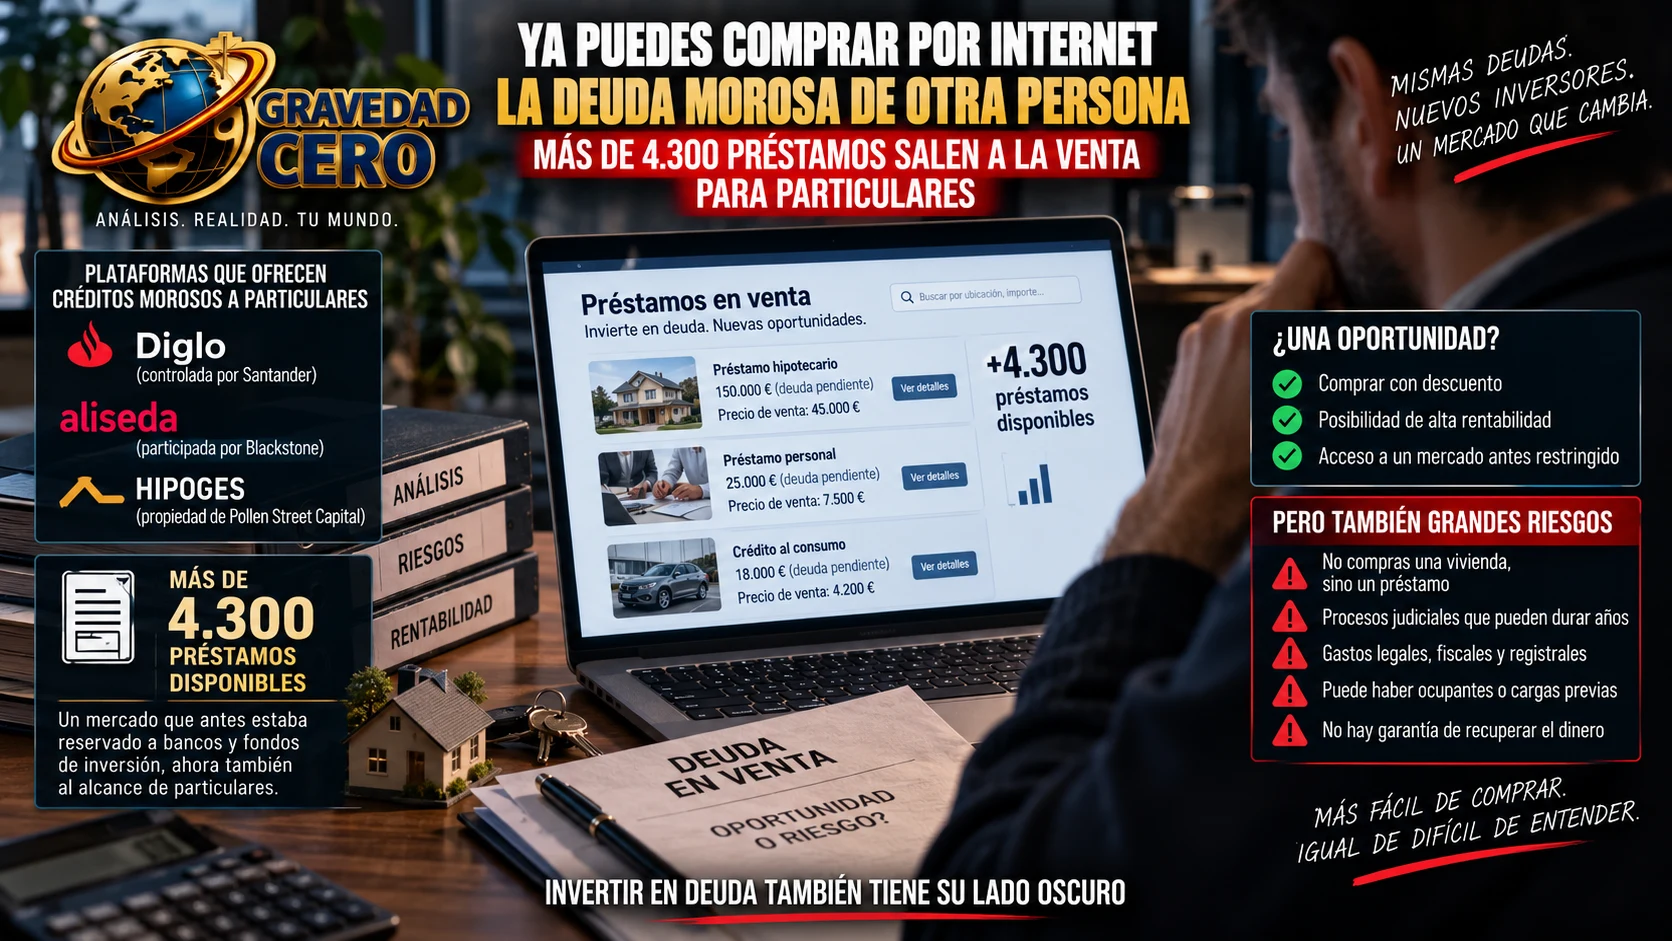
Hasta hace poco, la compra de créditos impagados era un mercado prácticamente reservado a bancos, fondos de inversión y profesionales especializados. Ahora, esa barrera está empezando a desaparecer.
Las principales plataformas de gestión de activos financieros e inmobiliarios han comenzado a comercializar préstamos morosos entre inversores particulares. En estos momentos existen más de 4.300 créditos disponibles a través de plataformas digitales vinculadas a grandes bancos y fondos.
Entre las gestoras que están impulsando este nuevo mercado se encuentran Diglo, controlada por Santander; Aliseda, participada por Blackstone; e Hipoges, propiedad de Pollen Street Capital.
La operación puede parecer sencilla: comprar una deuda por debajo de su valor pendiente y tratar de recuperar una cantidad superior. Pero detrás de esa aparente oportunidad existe uno de los productos de inversión más complejos del mercado.
Lo primero que debe entender el comprador es que no está adquiriendo una vivienda.
Está comprando un préstamo impagado.
El crédito puede estar garantizado por un inmueble, pero eso no convierte automáticamente al nuevo acreedor en propietario de la casa. Para llegar a controlar el activo tendría que completarse el procedimiento correspondiente, ejecutar la garantía, adjudicarse el inmueble y asumir todos los costes jurídicos, fiscales y registrales asociados.
Y nada garantiza que ese proceso termine de la manera prevista.
La posibilidad de obtener rentabilidad parte del descuento. Un préstamo puede tener una deuda pendiente de 150.000 euros y ponerse a la venta por una cantidad significativamente inferior. Si el comprador consigue negociar con el deudor y recuperar más de lo que pagó, obtendrá un beneficio.
Otra alternativa consiste en continuar el procedimiento judicial y ejecutar la garantía hipotecaria. Si finalmente se adjudica el inmueble y lo vende por encima del coste total soportado, también puede generar una rentabilidad.
Pero entre la compra del crédito y ese resultado pueden pasar años.
Durante ese periodo pueden aparecer recursos judiciales, cargas anteriores, ocupantes, problemas registrales, desperfectos en el inmueble, gastos de comunidad, impuestos o dificultades para tomar posesión. También puede ocurrir que el valor real del activo sea inferior al estimado inicialmente.
El precio de adquisición, por tanto, es solo el primer número de la operación.
Un análisis correcto debería incorporar:
El importe pendiente de la deuda.
El precio pagado por el crédito.
El valor actualizado de la garantía.
La posición de la hipoteca dentro del registro.
Las cargas anteriores y posteriores.
El estado del procedimiento judicial.
La solvencia y situación del deudor.
Los gastos legales, notariales y registrales.
Los impuestos y costes de mantenimiento.
El tiempo estimado hasta recuperar la inversión.
El factor tiempo es especialmente importante. Obtener una rentabilidad del 30% después de seis meses no es lo mismo que conseguirla tras seis años de procedimientos. Cuanto mayor sea la duración, menor será la rentabilidad anual real y más expuesto estará el inversor a gastos imprevistos.
La entrada del particular en este mercado ha sido posible gracias al desarrollo de plataformas digitales. El usuario puede consultar los créditos disponibles, revisar sus características básicas y manifestar su interés.
Después, un gestor contacta con el potencial comprador. Para acceder a la documentación detallada suele ser necesario firmar un acuerdo de confidencialidad. Si el propietario del préstamo acepta la oferta, la transmisión se formaliza ante notario y se inscribe la garantía hipotecaria a nombre del nuevo acreedor.
Las plataformas presentan esta apertura como una democratización de una clase de activo que antes estaba reservada a inversores institucionales.
Sin embargo, democratizar el acceso no reduce el riesgo.
La mayoría de los fondos que compran grandes carteras de créditos morosos dispone de equipos jurídicos, especialistas inmobiliarios, modelos de valoración y capacidad financiera para repartir el riesgo entre cientos o miles de operaciones.
Un particular puede concentrar una parte importante de su patrimonio en un único préstamo. Si el expediente se complica, no dispone de otras inversiones dentro de la misma cartera que compensen la pérdida o el retraso.
Existe además una diferencia fundamental entre diversificar mediante un fondo y comprar directamente un crédito. El inversor particular se convierte en acreedor y debe gestionar una relación jurídica compleja que puede incluir negociaciones con personas en dificultades económicas o procedimientos sobre su vivienda.
No es una inversión pasiva.
Tampoco se trata de comprar un piso con descuento. La vivienda es la garantía de una deuda, no el activo transmitido en la compraventa inicial. Confundir ambos conceptos puede llevar al inversor a infravalorar los riesgos y a sobreestimar el beneficio potencial.
Las gestoras incluyen advertencias específicas para quienes no se dedican profesionalmente a estas operaciones. Recomiendan contar con asesoramiento legal, financiero y fiscal antes de presentar una oferta.
También puede exigirse un test durante el proceso. No obstante, este control puede estar orientado principalmente a identificar al comprador y cumplir las obligaciones de prevención del blanqueo de capitales. No necesariamente certifica que la inversión sea adecuada para sus conocimientos, experiencia o capacidad económica.
Esa diferencia es muy importante.
Superar el procedimiento de acceso no significa que el producto sea conveniente para el comprador.
Por ahora, los particulares continúan representando una parte reducida del negocio. En algunas plataformas, las ventas digitales suponen menos del 15% de las operaciones. El grueso de la facturación sigue procediendo de inversores profesionales.
Pero el cambio ya se ha producido. Un activo que hasta ahora circulaba mediante procesos privados, contactos especializados y grandes carteras institucionales está comenzando a ofrecerse a cualquier persona con capital suficiente.
Para los propietarios de los créditos, ampliar el número de compradores puede aumentar la liquidez y mejorar los precios de venta. Para los servicers, supone abrir una nueva línea comercial y rentabilizar sus plataformas tecnológicas.
Para el particular, puede representar una oportunidad, pero únicamente si comprende que está entrando en un negocio jurídico y financiero, no en una simple inversión inmobiliaria.
Comprar un crédito moroso con descuento puede generar una rentabilidad elevada.
También puede inmovilizar el dinero durante años, acumular costes y terminar sin el inmueble que el inversor creía estar comprando.
La digitalización ha conseguido que adquirir deuda impagada sea más fácil.
Entenderla sigue siendo igual de difícil.