
Miles de padres permiten que sus hijos vivan gratuitamente en una vivienda de su propiedad. Es una fórmula cada vez más habitual ante el encarecimiento del alquiler, la dificultad para acceder a una hipoteca y unos salarios que no han avanzado al mismo ritmo que el precio de la vivienda.
No existe contrato de alquiler. Los padres no cobran ninguna mensualidad. El hijo puede asumir los suministros o algunos gastos, pero no paga una renta por utilizar el inmueble.
Sin embargo, que no exista alquiler no significa que la vivienda quede fuera de la declaración de la renta.
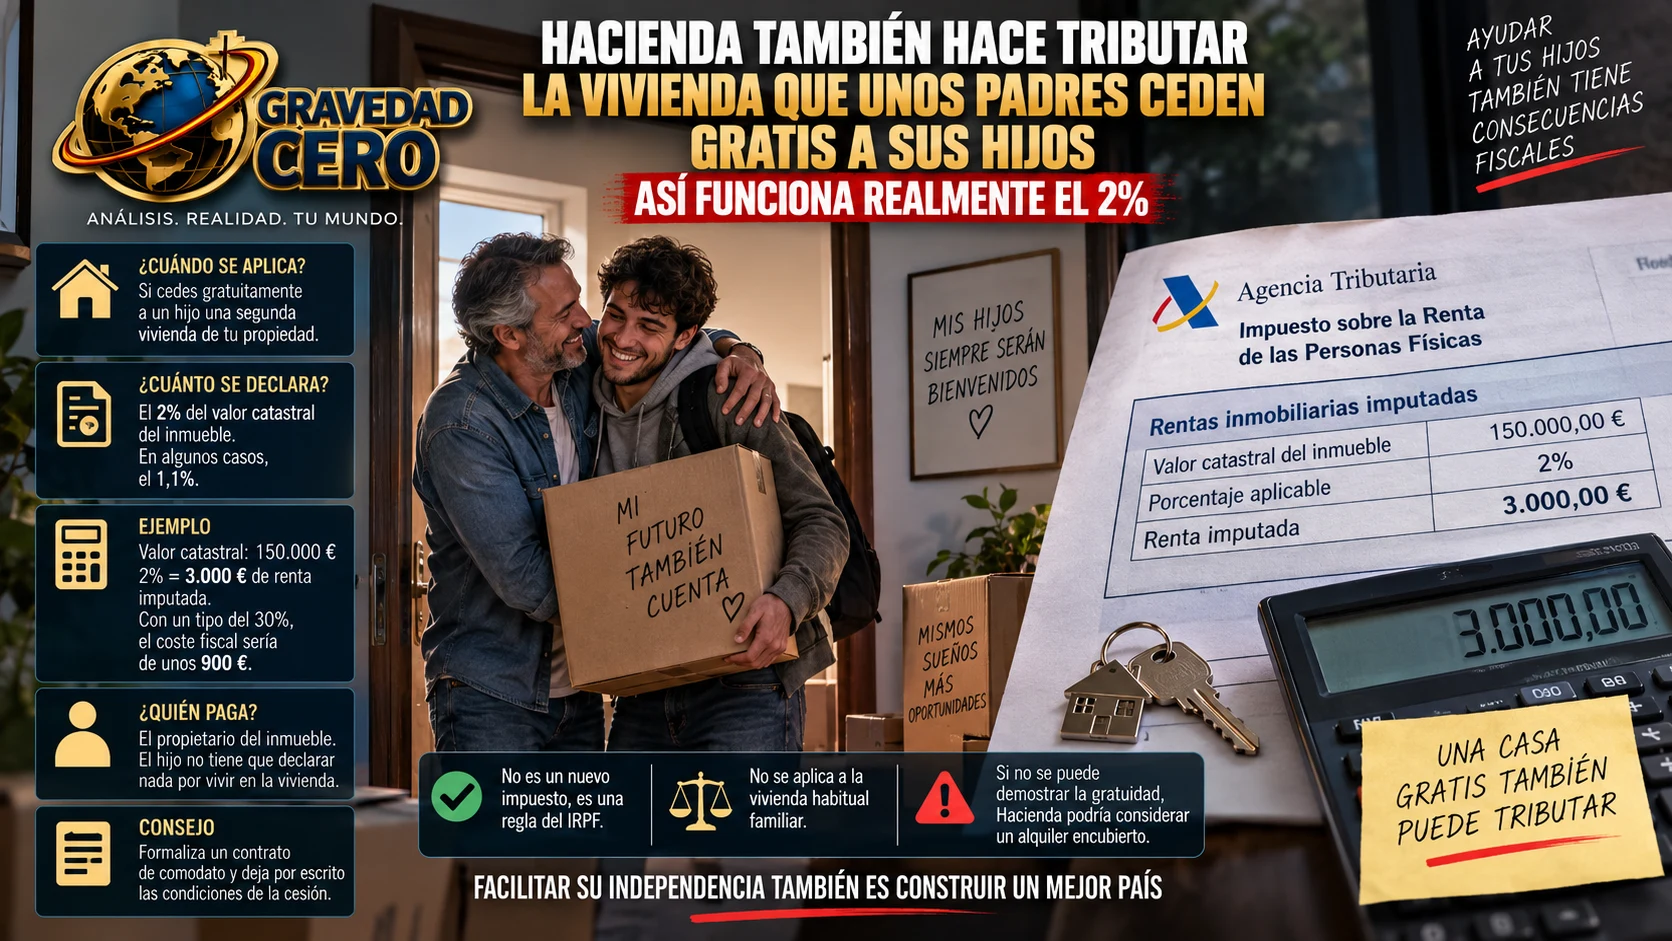
Los propietarios deben incluir una renta inmobiliaria imputada cuando ceden gratuitamente a un hijo una segunda vivienda. Hacienda considera que ese inmueble representa una capacidad económica para su titular, aunque no produzca ingresos reales.
La regla general consiste en imputar como renta el 2% del valor catastral del inmueble. En determinados supuestos, especialmente cuando el valor catastral ha sido revisado dentro del periodo establecido legalmente, el porcentaje aplicable puede ser del 1,1%.
Esta diferencia es importante porque el propietario no tiene que pagar directamente a Hacienda una cantidad equivalente al 2% del valor catastral.
Lo que debe hacer es incorporar esa cantidad como una renta teórica en su declaración del IRPF. Después, la tributación efectiva dependerá del tipo impositivo que le corresponda.
Por ejemplo, si la vivienda tiene un valor catastral de 150.000 euros y se aplica el porcentaje general del 2%, los padres tendrán que declarar una renta inmobiliaria imputada de 3.000 euros.
Eso no significa que deban pagar 3.000 euros de impuestos. Esa cantidad se suma al resto de sus rentas y tributará conforme a su situación personal y económica. Con un tipo efectivo del 30%, el coste fiscal asociado rondaría los 900 euros.
Tampoco se trata de cobrar un alquiler ficticio al hijo.
La obligación corresponde al propietario del inmueble, no al familiar que vive gratuitamente en él. El hijo no tendrá que pagar el 2% del valor catastral ni declarar una renta por residir en la vivienda.
Además, la regla no se aplica por el simple hecho de que un hijo adulto continúe viviendo con sus padres en la vivienda habitual familiar. El supuesto controvertido aparece cuando los progenitores poseen otra vivienda y permiten que el hijo la utilice gratuitamente.
La diferencia puede parecer evidente, pero algunos titulares han provocado una considerable confusión al hablar de hijos que viven “en casas de sus padres”. Esa expresión puede referirse tanto a la vivienda en la que convive toda la familia como a un inmueble independiente propiedad de los progenitores.
Fiscalmente no son la misma situación.
Otro aspecto fundamental es la necesidad de demostrar que la cesión es realmente gratuita. La ausencia de transferencias mensuales no siempre basta para despejar cualquier duda si se produce una comprobación.
Por eso resulta recomendable formalizar un contrato de comodato o un documento privado de cesión gratuita. En él pueden identificarse las partes, el inmueble, la duración del acuerdo y la inexistencia de una renta.
También es aconsejable indicar quién asumirá los suministros, la comunidad de propietarios, el IBI, las reparaciones y otros gastos. Dejar estas condiciones por escrito no solo aporta seguridad fiscal, sino que también ayuda a evitar futuros conflictos familiares.
Si no puede demostrarse la gratuidad, Hacienda podría considerar que existe una cesión remunerada o un alquiler encubierto. En ese escenario, el tratamiento fiscal sería diferente y el propietario podría tener que declarar rendimientos del capital inmobiliario.
Por tanto, no estamos necesariamente ante un nuevo impuesto creado específicamente para perseguir a los padres que ayudan a sus hijos. La imputación de rentas inmobiliarias forma parte del funcionamiento del IRPF y afecta, con carácter general, a determinados inmuebles urbanos que no constituyen la vivienda habitual del propietario y que tampoco generan rendimientos.
La controversia aparece porque la norma trata de manera similar una vivienda completamente vacía y otra utilizada gratuitamente para facilitar la emancipación de un hijo.
En ambos casos, el propietario posee un inmueble distinto de su residencia habitual y no obtiene ingresos por él. Desde la perspectiva tributaria, ese activo representa una capacidad económica. Desde la perspectiva familiar, en cambio, los padres están renunciando a cobrar un alquiler para ayudar a alguien que difícilmente podría acceder al mercado.
Esta situación plantea una pregunta razonable: ¿debería tener el mismo tratamiento fiscal una vivienda vacía que otra cedida gratuitamente para que un hijo pueda independizarse?
También existe un problema de información.
Muchas familias creen que, si no cobran alquiler, no tienen nada que declarar. Otras realizan estos acuerdos verbalmente y descubren la obligación fiscal cuando reciben un requerimiento.
La solución no consiste en disfrazar la operación ni en crear un alquiler ficticio. Consiste en reflejar adecuadamente la realidad: la vivienda se ha cedido gratuitamente y debe declararse conforme al régimen correspondiente.
Ayudar a un hijo permitiéndole vivir gratis en una segunda vivienda continúa siendo posible. Pero esa ayuda no resulta completamente neutra desde el punto de vista fiscal.
Aunque no exista alquiler y los padres no reciban un solo euro, Hacienda puede considerar que el inmueble genera una renta teórica.
Y, en España, hasta las rentas que no llegan a cobrarse pueden terminar tributando.