
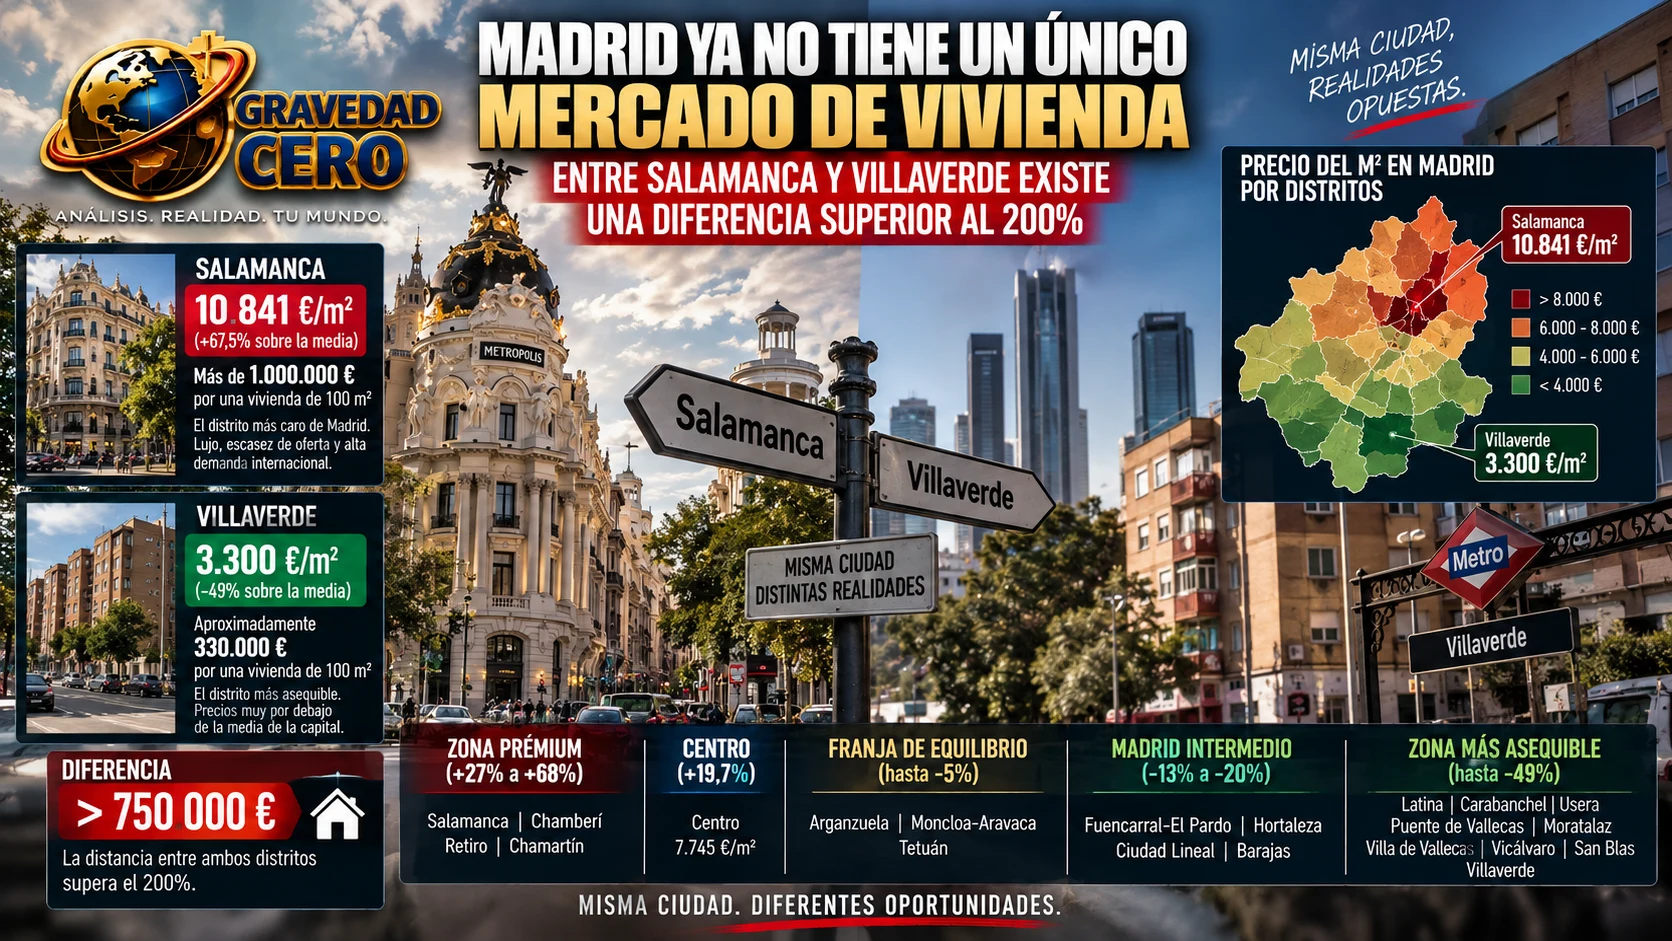
Hablar del precio medio de la vivienda en Madrid resulta cada vez menos útil. La capital registra un valor aproximado de 6.471 euros por metro cuadrado, pero esa cifra esconde mercados completamente diferentes dentro de una misma ciudad.
En Salamanca, el precio supera los 10.800 euros por metro cuadrado. En Villaverde apenas rebasa los 3.300 euros. Comprar una vivienda de 100 metros cuadrados puede costar más de un millón de euros en el primer distrito y aproximadamente 330.000 euros en el segundo.
La distancia entre ambos extremos supera los 750.000 euros para una vivienda de la misma superficie.
Madrid no tiene un mercado residencial. Tiene, al menos, cinco.
Zona prémium: entre un 27% y un 68% por encima de la media
El primer grupo está formado por Salamanca, Chamberí, Retiro y Chamartín.
Salamanca: 10.841 €/m², un 67,5% sobre la media
Es el distrito más caro de Madrid. La escasez de producto, la vivienda de lujo y la demanda nacional e internacional lo convierten en un mercado prácticamente independiente del resto de la capital.
Una vivienda de 100 metros cuadrados alcanza un precio anunciado próximo a 1,08 millones de euros. El distrito continúa siendo una reserva de valor, aunque su elevado punto de entrada limita el número de compradores y puede moderar las futuras subidas.
Chamberí: 9.209 €/m², un 42,3% sobre la media
Su ubicación, la arquitectura tradicional, la proximidad al centro y una oferta muy limitada mantienen el distrito dentro del mercado de alto poder adquisitivo.
Chamberí combina vivienda habitual de lujo con inversión patrimonial. Su principal fortaleza es la escasez estructural: resulta difícil crear nueva oferta en un distrito consolidado y densamente ocupado.
Retiro: 8.444 €/m², un 30,5% sobre la media
La proximidad al parque, la calidad urbana y el carácter residencial permiten que Retiro mantenga una prima importante.
No alcanza los precios de Salamanca, pero ofrece una combinación especialmente valorada entre centralidad, tranquilidad y zonas verdes.
Chamartín: 8.222 €/m², un 27,1% sobre la media
Es uno de los distritos con mayor capacidad para beneficiarse de la transformación urbana del norte de Madrid. Su precio ya incorpora una prima considerable, pero los futuros desarrollos, las infraestructuras y la actividad empresarial pueden reforzar su posición.
La conclusión de esta primera zona es clara: sus precios ya no dependen únicamente de los salarios madrileños. Compiten por compradores con elevado patrimonio, inversores y demanda internacional.
Centro: casi un 20% por encima de la media
Centro: 7.745 €/m², un 19,7% sobre la media
Centro constituye una categoría propia. La rehabilitación de edificios, la inversión, el turismo, la oferta cultural y la escasez de vivienda elevan sus precios, pero la enorme diversidad entre barrios impide considerarlo un mercado homogéneo.
No cuesta lo mismo comprar en Justicia que en Lavapiés, aunque ambos pertenezcan al mismo distrito.
Su atractivo inversor continúa siendo elevado, pero también presenta más exposición a los cambios regulatorios, al uso turístico y al estado de conservación de los edificios.
La franja de equilibrio: hasta un 5% por debajo de la media
Arganzuela, Moncloa-Aravaca y Tetuán se encuentran muy cerca del precio medio de la capital.
Arganzuela: 6.346 €/m², un 1,9% por debajo
Su proximidad al centro, Madrid Río, la transformación de antiguos espacios industriales y las buenas comunicaciones han reducido prácticamente toda la diferencia que históricamente mantenía con los distritos centrales.
Arganzuela ya no puede considerarse una alternativa económica. Se ha convertido en una prolongación natural del centro residencial.
Moncloa-Aravaca: 6.332 €/m², un 2,1% por debajo
Su precio medio esconde una enorme variedad: barrios urbanos, áreas universitarias y zonas residenciales de baja densidad conviven dentro del mismo distrito.
Es un mercado relativamente equilibrado, pero cualquier análisis de inversión exige bajar al nivel del barrio porque la media resulta especialmente engañosa.
Tetuán: 6.190 €/m², un 4,3% por debajo
Tetuán es probablemente uno de los distritos donde mejor se observa la transformación de Madrid. Conviven zonas próximas al lujo de Castellana con barrios tradicionalmente más asequibles.
Su escasa diferencia frente a la media muestra que buena parte de su potencial de reposicionamiento ya ha sido reconocida por el mercado.
Madrid intermedio: entre un 13% y un 20% por debajo
En esta franja aparecen Fuencarral-El Pardo, Hortaleza, Ciudad Lineal y Barajas.
Fuencarral-El Pardo: 5.610 €/m², un 13,3% por debajo
La amplitud del distrito y la presencia de barrios muy diferentes producen una media difícil de generalizar. Sus zonas residenciales, la vivienda familiar y el desarrollo del norte mantienen una demanda sólida.
Puede continuar beneficiándose de la expansión empresarial y urbana, aunque la oportunidad dependerá enormemente del barrio concreto.
Hortaleza: 5.483 €/m², un 15,3% por debajo
Cuenta con áreas consolidadas de alto nivel, promociones modernas y proximidad a importantes núcleos empresariales. Su descuento respecto a la media no significa necesariamente que sea barato, sino que su oferta es muy diversa.
Es uno de los distritos más atractivos para familias que buscan vivienda de mayor superficie, zonas comunes y comunicaciones.
Ciudad Lineal: 5.201 €/m², un 19,6% por debajo
Su cercanía a zonas más caras y su buena conexión con el centro generan oportunidades de reposicionamiento. La calidad de los edificios y las diferencias entre barrios son determinantes.
Puede ofrecer recorrido, pero exige seleccionar muy bien la ubicación y calcular posibles costes de reforma y rehabilitación.
Barajas: 5.171 €/m², un 20,1% por debajo
Su carácter periférico se compensa con vivienda familiar, desarrollos relativamente modernos y proximidad al aeropuerto y a grandes centros de actividad.
Su evolución dependerá del empleo, las comunicaciones y la capacidad de conservar una oferta residencial atractiva sin asumir los precios del centro.
Distritos con descuentos de entre el 29% y el 39%
Moratalaz, San Blas-Canillejas, Latina y Vicálvaro ofrecen precios sensiblemente inferiores a la media madrileña.
Moratalaz: 4.563 €/m², un 29,5% por debajo
Mantiene una fuerte identidad residencial, zonas verdes y una oferta limitada. Su importante crecimiento reciente demuestra que la demanda está buscando alternativas fuera del centro.
La oportunidad existe, pero parte del descuento ya está reduciéndose rápidamente.
San Blas-Canillejas: 4.117 €/m², un 36,4% por debajo
Su proximidad a polos empresariales y su diversidad residencial le otorgan potencial. Sin embargo, las diferencias entre barrios son grandes y obligan a analizar cada micromercado por separado.
Latina: 4.044 €/m², un 37,5% por debajo
Es una de las alternativas consolidadas para quienes necesitan permanecer relativamente cerca del centro sin asumir sus precios.
La presión de la demanda puede continuar trasladándose hacia este distrito, especialmente alrededor de las zonas mejor comunicadas.
Vicálvaro: 3.980 €/m², un 38,5% por debajo
Dispone de mayor capacidad de crecimiento urbano y de promociones más recientes. Su atractivo se apoya en la posibilidad de comprar viviendas más modernas y amplias por precios inferiores a los de los distritos centrales.
El reto sigue siendo mejorar comunicaciones, servicios y actividad económica local al mismo ritmo que crece la población.
El Madrid más asequible: más de un 40% por debajo de la media
Carabanchel, Villa de Vallecas, Usera, Puente de Vallecas y Villaverde forman la última franja.
Carabanchel: 3.842 €/m², un 40,6% por debajo
La mejora de determinados barrios, su cercanía relativa al centro y el interés inversor están transformando el distrito.
Continúa siendo asequible frente a la media, pero ya no es el mercado olvidado de hace una década.
Villa de Vallecas: 3.845 €/m², un 40,6% por debajo
Los nuevos desarrollos, la vivienda familiar y la disponibilidad de producto moderno explican una parte creciente de su demanda.
Puede atraer a compradores expulsados de zonas más céntricas, aunque la dependencia del transporte y de los servicios continúa siendo decisiva.
Usera: 3.626 €/m², un 44% por debajo
Su cercanía a Madrid Río y a Arganzuela contrasta con una diferencia de precio muy elevada. Esa proximidad ofrece potencial de transformación, pero también puede generar tensiones de gentrificación y pérdida de accesibilidad para los residentes actuales.
Puente de Vallecas: 3.480 €/m², un 46,2% por debajo
Se encuentra entre los distritos más baratos, pero también entre los que registran mayores subidas. El mercado está trasladando la presión de precios hacia las zonas donde todavía existe margen de compra.
La revalorización puede continuar en las áreas mejor comunicadas, aunque no todos sus barrios evolucionarán al mismo ritmo.
Villaverde: 3.302 €/m², un 49% por debajo
Es el distrito más económico de Madrid. Una vivienda de 100 metros cuadrados cuesta aproximadamente la mitad que la media de la capital y menos de un tercio que en Salamanca.
También es uno de los territorios donde más está aumentando el precio. Esto demuestra que la demanda no ha desaparecido: simplemente se está desplazando hasta el último escalón asequible de la ciudad.
La gran conclusión: Madrid se está partiendo en dos
Solo cinco distritos superan el precio medio de Madrid. Otros tres se mantienen cerca de él y trece están claramente por debajo.
Esto sucede porque los precios extraordinariamente elevados de Salamanca, Chamberí, Retiro, Chamartín y Centro empujan al alza la media de toda la ciudad.
Por eso, estar un 40% por debajo del promedio no significa necesariamente que una vivienda sea barata. Un piso de 80 metros cuadrados en Carabanchel puede superar los 300.000 euros. En Usera se aproxima a 290.000 y en Puente de Vallecas ronda los 278.000 euros.
La fractura geográfica también está cambiando de forma.
Durante años, el centro y el norte concentraron las mayores subidas. Ahora, los distritos del sur y el sureste están creciendo con fuerza porque reciben la demanda expulsada de las zonas más caras.
El riesgo es que Madrid no esté resolviendo el problema de accesibilidad, sino trasladándolo de un distrito al siguiente.
Primero dejaron de ser asequibles las zonas centrales. Después Tetuán, Arganzuela o partes de Ciudad Lineal. Ahora la presión alcanza Carabanchel, Usera, Vallecas y Villaverde.
La diferencia entre Salamanca y Villaverde continúa siendo enorme. Sin embargo, ambos mercados comparten una realidad: los precios siguen alejándose de la capacidad económica de una parte cada vez mayor de los residentes.
Madrid no se ha convertido únicamente en una ciudad cara.
Se está convirtiendo en una ciudad donde el código postal determina cuánto espacio puedes comprar, cuánto debes endeudarte y, cada vez más, si puedes seguir viviendo en ella.