
Hubo una época, antes del estallido de la burbuja inmobiliaria, en que los bancos ejecutaban directamente las hipotecas morosas para quedarse con la vivienda y saldar la deuda impagada. Era lo habitual, y además reflejaba una realidad estadística contrastada: lo último que una persona deja de pagar en España es su vivienda. El Banco de España lo acreditaba con datos: el ratio de morosidad hipotecaria era de apenas el 0,85% en 2007. A partir de ese momento, todo cambió.
La crisis de 2008 generó un volumen de crédito hipotecario impagado que ningún banco podía gestionar de forma individual. El sistema financiero español acumuló decenas de miles de millones en hipotecas morosas que no podía ejecutar con la rapidez suficiente para sanear sus balances. La solución que el mercado encontró fue la venta masiva de carteras de NPLs, Non-Performing Loans, a grandes fondos de inversión internacionales especializados en activos distressed. Cerberus, Blackstone, Lone Star, Oaktree y decenas de fondos menores compraron durante la década de 2010 carteras enteras de hipotecas impagadas con descuentos que en algunos casos superaban el 90% sobre el valor nominal del crédito. El negocio fue extraordinariamente rentable para los fondos y permitió a los bancos limpiar sus balances.
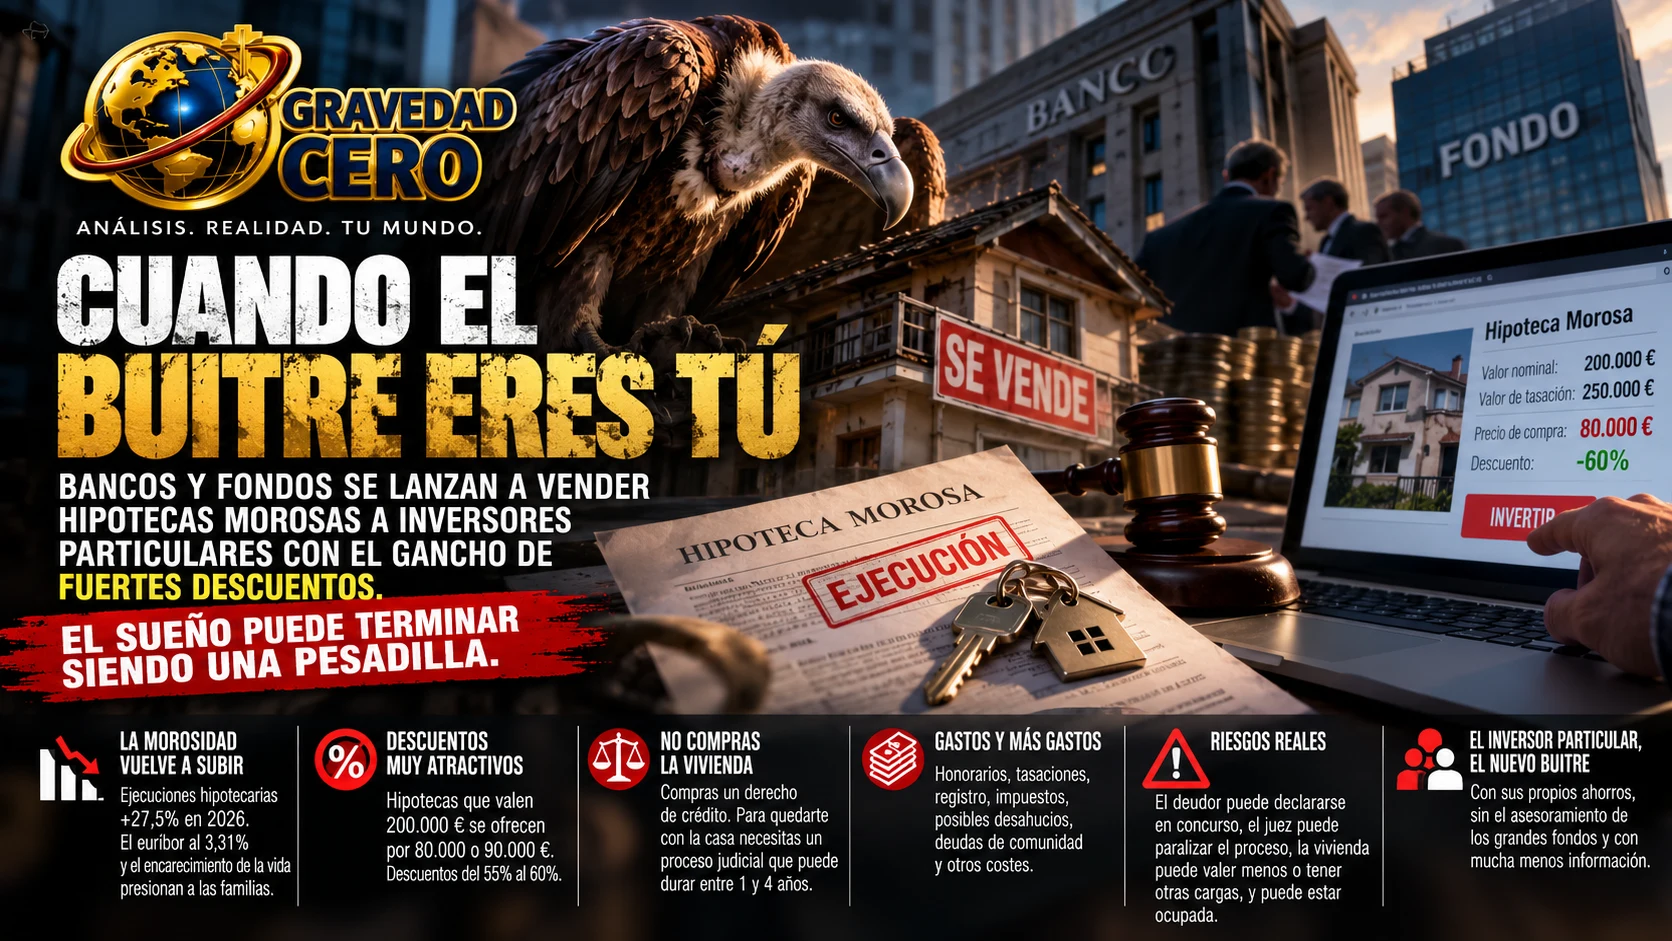
Lo que está ocurriendo en 2026 es la siguiente iteración de ese ciclo. El euríbor al 3,31%, la inflación acumulada desde 2021 y el encarecimiento del coste de la vida han vuelto a generar un stock creciente de hipotecas en dificultades. Las ejecuciones hipotecarias sobre vivienda habitual subieron un 27,5% en el segundo trimestre de 2026 y marcaron máximos desde 2017. Y esta vez, junto a los grandes fondos institucionales que siguen siendo los compradores principales de carteras mayoristas, han aparecido nuevos actores en el mercado: plataformas y brokers que ofrecen directamente a inversores particulares la posibilidad de comprar hipotecas morosas individuales con descuentos que el marketing presenta como oportunidades extraordinarias.
El mecanismo de venta que estas plataformas utilizan es sencillo y efectivo desde el punto de vista comercial. Presentan un activo con un valor nominal de, por ejemplo, 200.000 euros de deuda hipotecaria garantizada por una vivienda tasada en 250.000 euros, y lo ofrecen al inversor particular por 80.000 o 90.000 euros. El descuento sobre el valor nominal es del 55% al 60%. El descuento sobre el valor de la garantía parece incluso más atractivo. El argumento de venta es que el inversor, si consigue que el deudor pague o si ejecuta la hipoteca y se adjudica la vivienda, puede multiplicar varias veces su inversión inicial.
Lo que el argumento de venta no explica con la misma claridad son las capas de complejidad que separan la inversión inicial del resultado esperado. La primera capa es jurídica: cuando el inversor particular compra una hipoteca morosa, no compra la vivienda. Compra el derecho de crédito garantizado por esa vivienda. Para convertir ese crédito en la vivienda, o en el dinero que el deudor debe, tiene que iniciar o continuar un proceso de ejecución hipotecaria que en España puede durar entre uno y cuatro años dependiendo del juzgado, del perfil del deudor y de si el juez considera que concurren circunstancias de vulnerabilidad que paralicen o suspendan el proceso.
La segunda capa es financiera. El precio de compra del crédito no es el único coste de la operación. Hay honorarios de abogado y procurador para gestionar el procedimiento judicial. Hay costes de tasación y de registro. Hay impuestos. Y si la vivienda está ocupada cuando finalmente se adjudica, hay que iniciar un proceso de desalojo que añade más tiempo y más costes antes de que el inversor pueda vender o alquilar el activo.
La tercera capa es la más importante y la que el marketing de estas plataformas minimiza sistemáticamente: el riesgo de que el proceso no llegue a buen puerto. El deudor puede declararse en concurso de acreedores, lo que paraliza la ejecución hipotecaria indefinidamente. El juzgado puede suspender la ejecución si el deudor acredita situación de vulnerabilidad. El valor real de la vivienda puede haber caído desde la tasación que se usó para calcular el descuento aparente. Y la vivienda puede tener cargas adicionales, deudas de comunidad, IBI pendiente o incluso hipotecas de rango superior que el comprador del crédito no conocía en el momento de la compra.
El perfil del inversor particular que estas plataformas están captando en 2026 no es el perfil del fondo institucional que compró carteras en 2012. Es alguien con ahorros, atraído por rentabilidades que suenan extraordinarias en un entorno de tipos altos donde la renta fija ofrece alternativas menos complejas. Alguien que raramente tiene acceso a asesoramiento jurídico especializado en procedimientos de ejecución hipotecaria. Y alguien que, en muchos casos, no tiene la capacidad financiera para mantener el activo durante los dos o tres años que puede durar el proceso sin ver ningún retorno.
El nombre que el mercado da a los inversores especializados en activos distressed es fondos buitre. Es un nombre que en el debate público tiene una connotación claramente negativa. Lo que nadie había anticipado es que en 2026 los fondos y los bancos encontrarían la forma de convertir al inversor particular en el buitre. Con sus propios ahorros. Y con mucha menos información de la que tienen los profesionales del sector.