
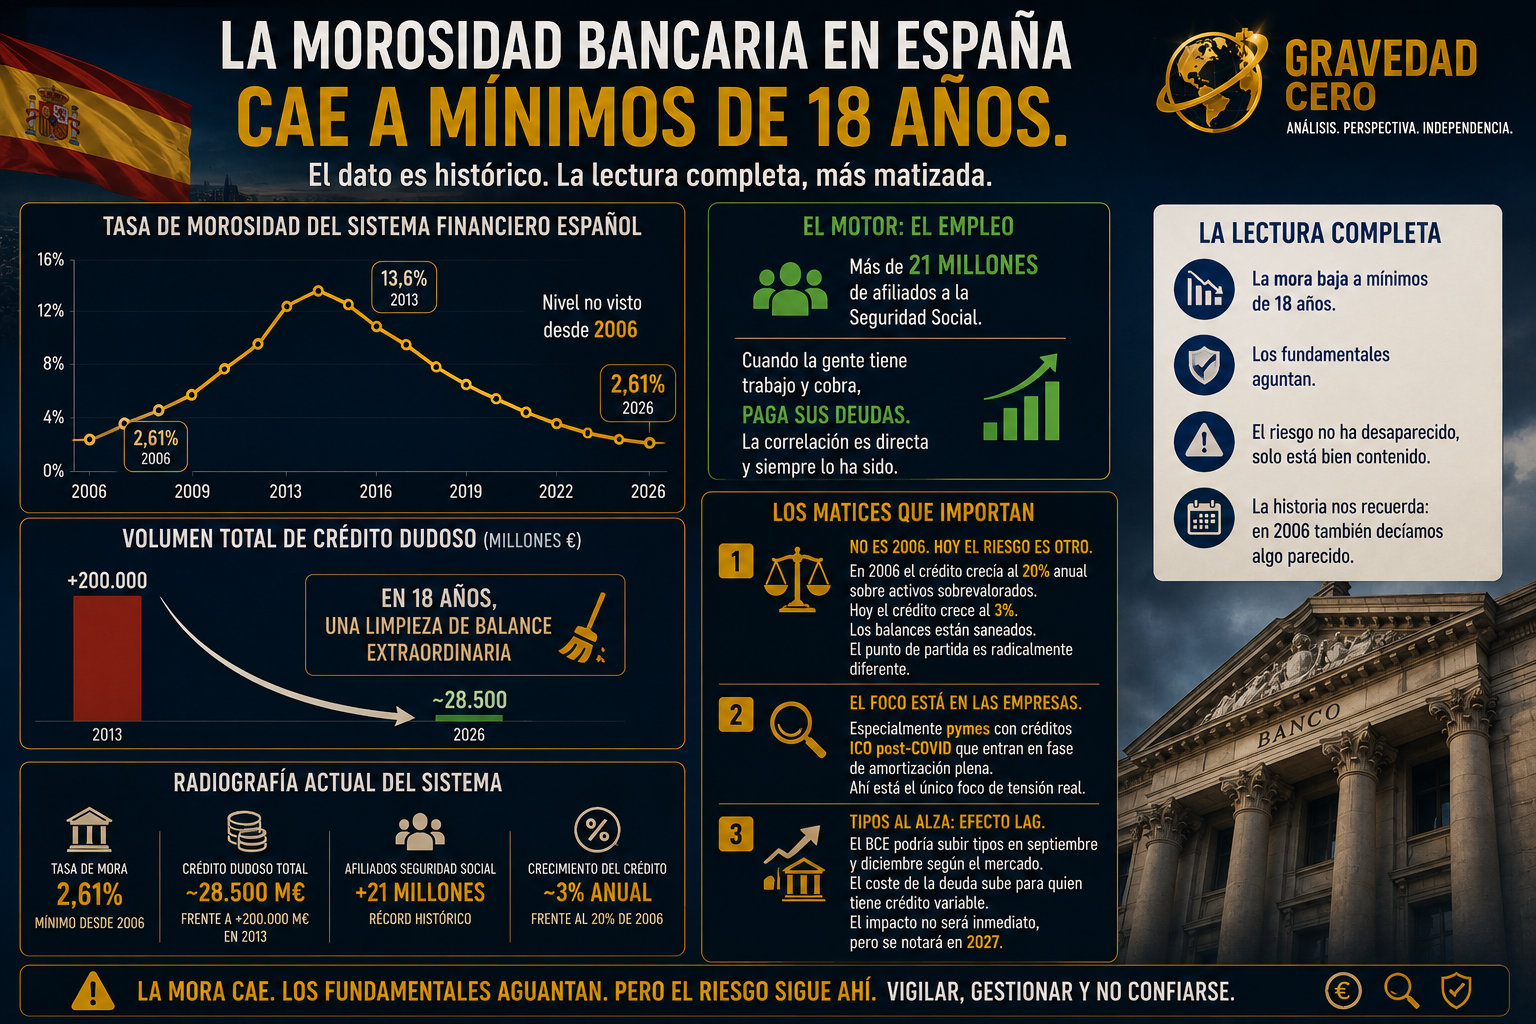
La tasa de mora del sistema financiero español se sitúa en el 2,61%, nivel no visto desde 2006, justo antes de que empezara a gestarse la crisis que la llevaría al 13,6% en 2013. El volumen total de crédito dudoso ronda los 28.500 millones de euros, frente a los más de 200.000 millones del pico.
En 18 años, el sistema bancario español ha hecho una limpieza de balance extraordinaria.
El motor es el empleo. Más de 21 millones de afiliados a la Seguridad Social. Cuando la gente tiene trabajo y cobra, paga sus deudas. La correlación es directa y siempre lo ha sido.
Pero hay matices que no deben perderse.
Primero: estamos comparando con 2006, el año en que el crédito crecía al 20% anual sobre activos que ya estaban sobrevalorados. Que la mora sea igual de baja no significa que el riesgo sea igual de bajo. Hoy el crédito crece al 3%. Los balances están saneados. El punto de partida es radicalmente diferente.
Segundo: el segmento más vigilado no es el hipotecario sino el empresarial, especialmente pymes con créditos ICO post-COVID que entran en fase de amortización plena. Ahí es donde los analistas ven el único foco de tensión real.
Tercero: con el BCE subiendo tipos en septiembre y diciembre según el mercado, el coste de la deuda sube para quien tiene crédito variable. El impacto no será inmediato, pero se notará en 2027.
La mora baja. Los fundamentales aguantan. El riesgo no ha desaparecido, solo está bien contenido.
Y en 2006 también decíamos algo parecido.