
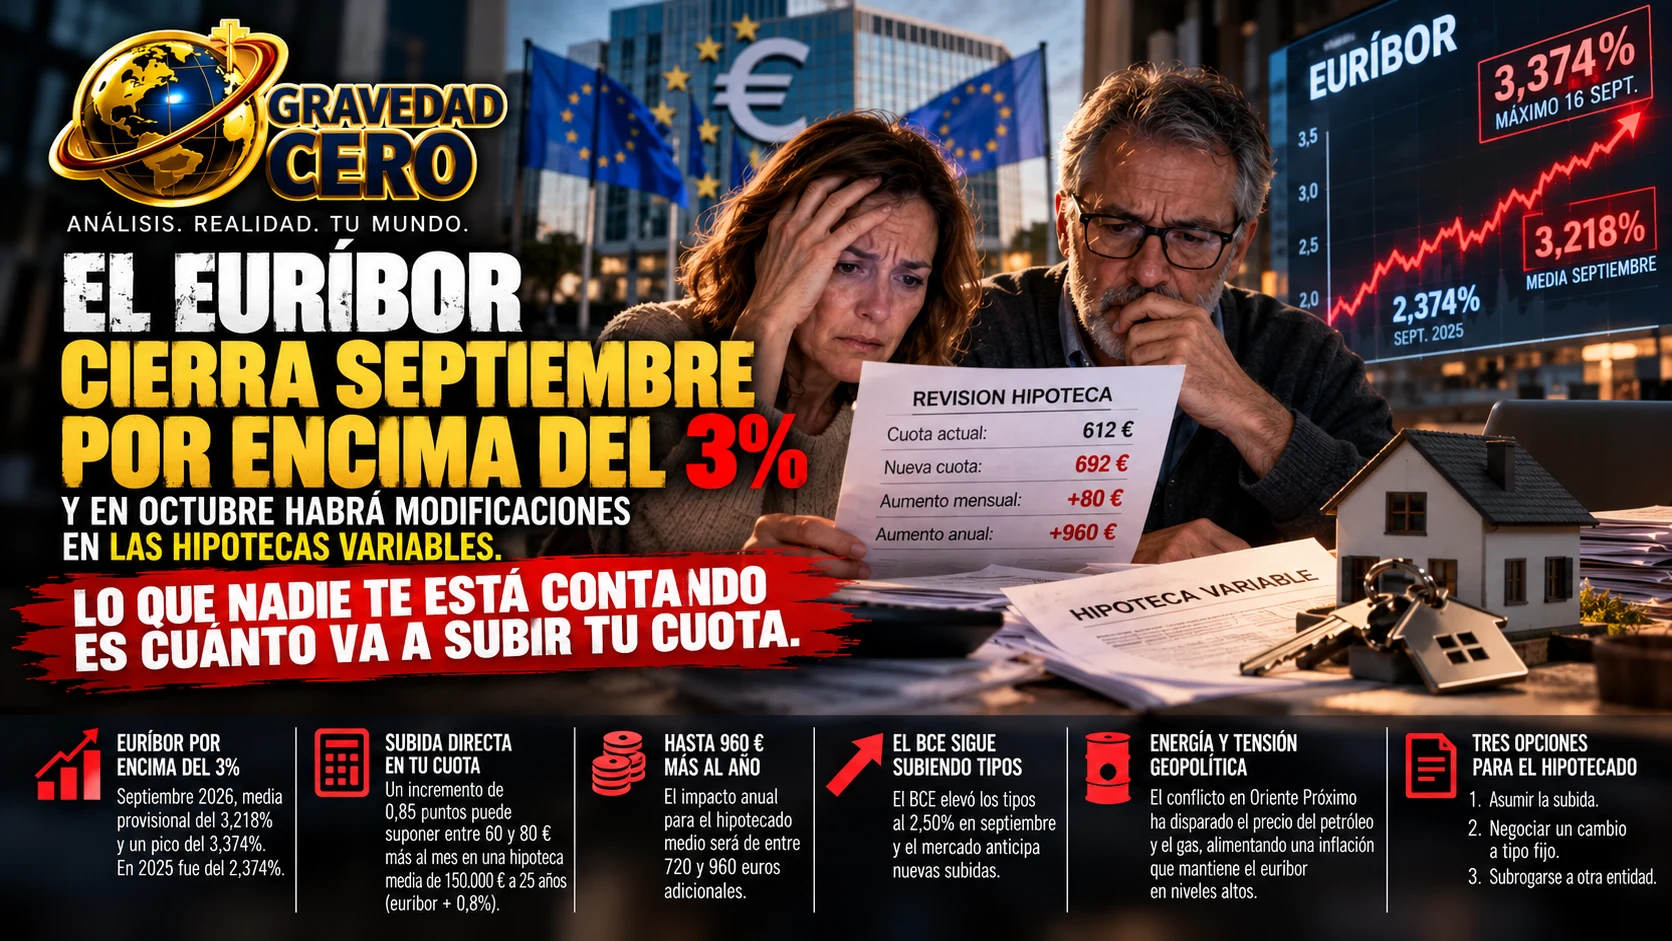
Los hipotecados e hipotecados con revisión en octubre han inaugurado el otoño con las peores noticias posibles. El euríbor lleva todo septiembre por encima del 3%, con una media provisional del 3,218% a día 23 de septiembre y un pico máximo del 3,374% registrado el 16 de septiembre. Si el índice cierra el mes en ese entorno, octubre traerá la revisión al alza más intensa que han sufrido las hipotecas variables en lo que va de ciclo alcista.
El mecanismo es sencillo pero sus consecuencias son concretas. Las hipotecas a tipo variable se revisan, la mayoría con carácter anual, tomando como referencia la media del euríbor del mes anterior a la revisión. Quien revise su hipoteca en octubre tomará como referencia la media de septiembre de 2026, que apunta a cerrar en el entorno del 3,2%. La media de septiembre de 2025 fue del 2,374%. La diferencia entre ambas cifras, aproximadamente 0,85 puntos porcentuales, es el impacto directo que se trasladará a la cuota mensual de quien tenga revisión en este mes.
Para una hipoteca media española de 150.000 euros a 25 años con un diferencial de euríbor más 0,8%, ese incremento de 0,85 puntos en el índice de referencia se traduce en una subida de entre 60 y 80 euros mensuales en la cuota, dependiendo del capital pendiente y del plazo restante. Anualizados, son entre 720 y 960 euros más al año que el hipotecado tendrá que asumir en su presupuesto familiar. Para hipotecas de mayor importe, el impacto puede superar los 100 euros mensuales adicionales.
El contexto que explica por qué el euríbor ha llegado a este punto en septiembre de 2026 tiene dos vectores simultáneos. El primero es la decisión del BCE de subir los tipos oficiales al 2,50% en su reunión de septiembre, añadiendo más combustible a un índice que ya llevaba meses al alza. El segundo es el conflicto en Oriente Próximo, que ha disparado el precio del petróleo y el gas, generando expectativas de inflación persistente que el mercado interbancario ya está descontando en el euríbor antes de que el BCE haga ningún movimiento adicional.
Lo más relevante del momento actual no es la cifra de septiembre en sí misma. Es la velocidad del cambio. El euríbor cerró 2025 en el entorno del 2,374%. Nueve meses después, en septiembre de 2026, su media mensual provisional está 0,85 puntos por encima. En términos de cuota hipotecaria para el hipotecado medio, ese movimiento representa uno de los incrementos anuales más rápidos del ciclo actual.
Las previsiones para lo que resta de año no invitan al optimismo. HelpMyCash sitúa el euríbor entre el 2,8% y el 3,15% durante lo que queda de 2026, pero esa previsión se elaboró antes de la última subida del BCE y antes del agravamiento del conflicto en Oriente Próximo. Con el Brent rozando los 102 dólares por barril y el BCE con margen técnico para otra subida en su reunión del 29 de octubre, los escenarios más pesimistas del mercado apuntan a que el euríbor puede mantenerse por encima del 3% durante el último trimestre del año.
Para el hipotecado con revisión en octubre hay tres opciones que conviene analizar antes de que llegue la carta del banco. La primera es absorber la subida sin hacer nada, que es la opción que elegirá la mayoría por inercia. La segunda es negociar con el banco un cambio de variable a fijo, que en este momento implica tipos fijos en el entorno del 4,5%, por encima del coste actual de la hipoteca variable pero con la certeza de que la cuota no volverá a subir. La tercera es subrogarse a otra entidad que ofrezca mejores condiciones, aunque en un entorno de tipos al alza la competencia entre bancos por captar hipotecados existentes es menor que cuando los tipos bajan.
Lo que el euríbor por encima del 3% en septiembre de 2026 confirma es que el ciclo de tipos bajos que sostuvo el mercado hipotecario español entre 2015 y 2022 ha terminado de forma definitiva. Y que la normalización de ese ciclo, que siempre iba a tener un coste para quien tenía hipoteca variable, está teniendo ese coste ahora, de forma acelerada y sobre un fondo de inflación, encarecimiento de la energía y tensión geopolítica que no facilita ninguna de las alternativas disponibles.