
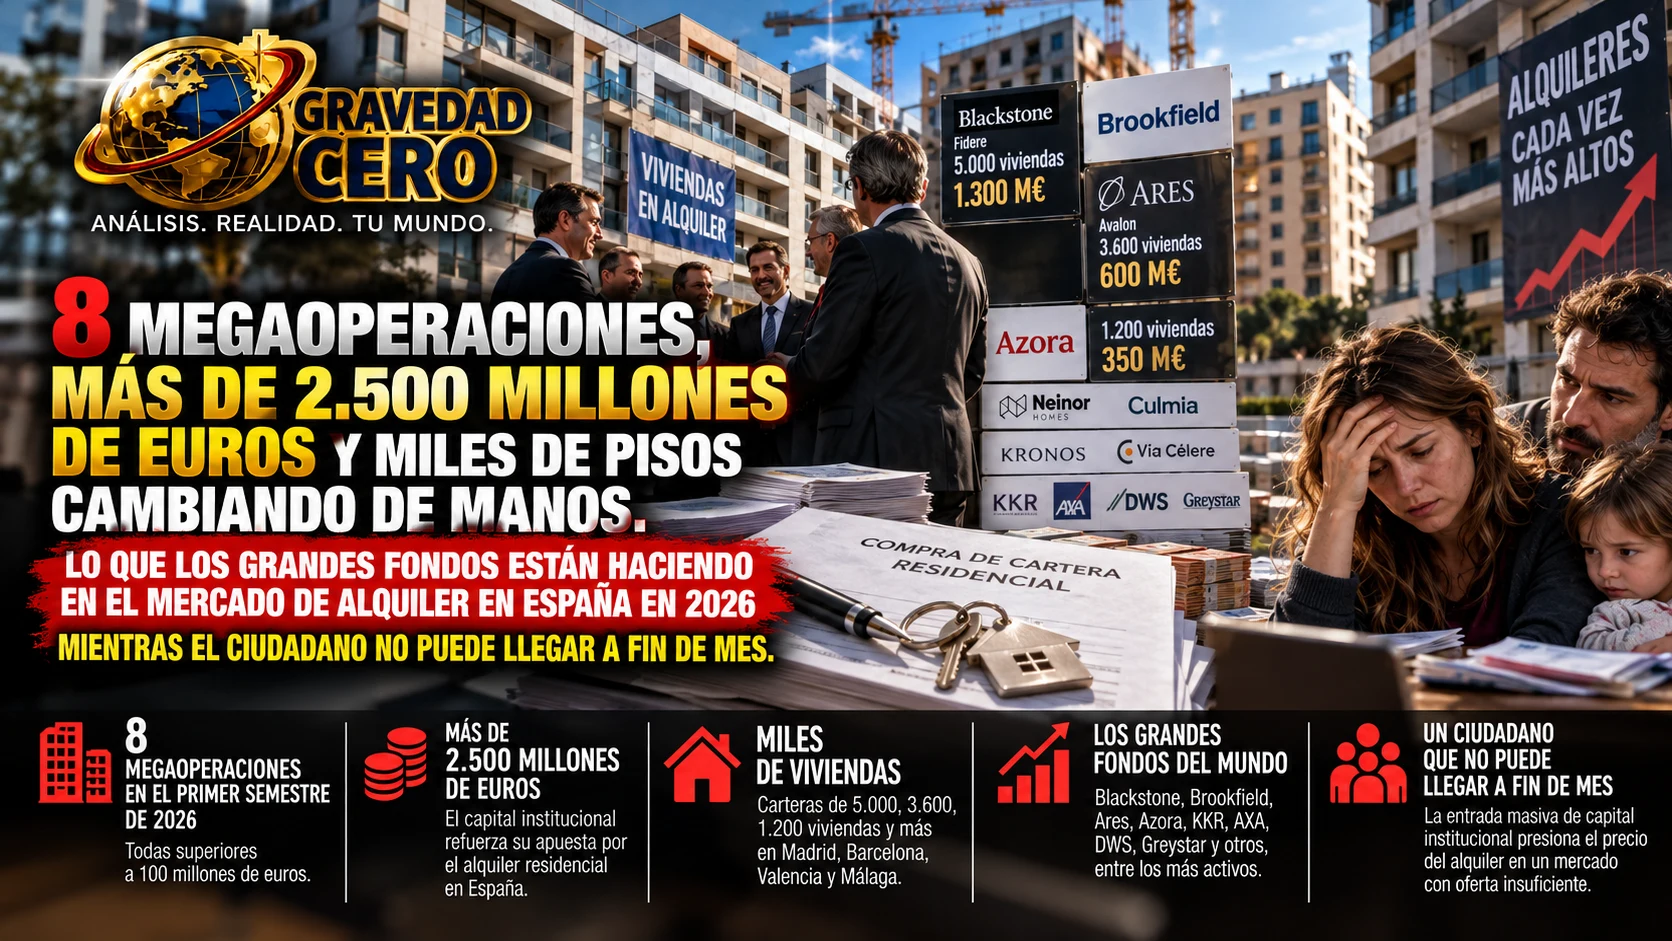
En la primera mitad de 2026 se han cerrado en España ocho operaciones de carteras residenciales en alquiler que han superado individualmente los 100 millones de euros. Entre todas han sumado miles de millones de euros. Mientras el debate político se centra en los desahucios y las moratorias, el capital institucional internacional lleva meses enviando una señal inequívoca: el alquiler residencial en España es uno de los activos más seguros y rentables del mundo en este momento.
La operación más grande del año ha sido la venta de la cartera Fidere. Blackstone, el gigante estadounidense de capital privado, vendió al fondo canadiense Brookfield un paquete de más de 5.000 viviendas en alquiler concentradas principalmente en la Comunidad de Madrid por aproximadamente 1.300 millones de euros. Es la mayor operación residencial del año en España y una de las más grandes de la historia reciente del mercado inmobiliario español. Para los inquilinos de esas 5.000 viviendas, el cambio es transparente: simplemente cambia el propietario institucional que gestiona el edificio. Blackstone pasa el testigo a Brookfield. El precio del alquiler lo sigue fijando el mercado.
La segunda operación en tamaño ha sido la desinversión de Ares Management en su plataforma Avalon, que gestionaba más de 3.600 pisos de alquiler en la Comunidad de Madrid desarrollados en parte bajo fórmulas de colaboración público-privada para vivienda asequible. El importe: aproximadamente 600 millones de euros. El dato más relevante de esta operación no es el precio. Es el perfil del activo: vivienda de precio regulado o asequible, con altísima ocupación y rentas garantizadas por contratos a largo plazo, que resulta igualmente atractiva para el capital institucional que la vivienda libre de mercado.
La tercera operación en importancia ha sido la compra por parte de la firma española Azora de una cartera de unas 1.200 viviendas en alquiler en Barcelona y su área metropolitana, que la gestora alemana Patrizia vendió por más de 350 millones de euros. Barcelona tiene una oferta de alquiler especialmente ajustada y un mercado con regulación de precios activa. Que un inversor especialista como Azora decida comprar ese volumen en ese mercado, con esa regulación, refleja que la rentabilidad esperada del alquiler en la ciudad sigue siendo atractiva incluso con los topes vigentes.
Las cuatro operaciones restantes para completar las ocho megaoperaciones del primer semestre han oscilado entre los 100 y los 180 millones de euros cada una y responden a un patrón distinto pero igualmente revelador: el Build-to-Rent o construir para alquilar. Grandes promotoras residenciales españolas como Neinor Homes, Culmia, Kronos o Vía Célere construyen promociones enteras de edificios pensadas exclusivamente para ser alquiladas desde el primer día. Un fondo internacional, KKR, AXA, DWS o Greystar entre los más activos, llega a un acuerdo con la promotora y compra la promoción completa llave en mano antes de que termine de construirse. Las ubicaciones principales: Madrid, Barcelona, Valencia y Málaga.
¿Por qué ocurren estas megaoperaciones? La respuesta tiene tres capas que se refuerzan mutuamente. La primera es la escasez estructural de vivienda: en España se construyen menos viviendas de las que se necesitan para abastecer la creación de nuevos hogares, lo que garantiza que la demanda de alquiler permanecerá elevada durante años independientemente del ciclo económico. La segunda es la estabilidad del ingreso: para un fondo de inversión internacional, alquilar 1.000 pisos a familias es más predecible que casi cualquier otra inversión alternativa. Las familias siempre necesitan un lugar donde vivir y el cobro de las rentas tiene una tasa de impago estructuralmente baja en España. La tercera es la profesionalización del sector: el mercado está pasando de estar en manos de pequeños propietarios particulares que alquilan uno o dos pisos a estar gestionado por empresas profesionales con carteras de miles de inmuebles, lo que genera economías de escala y eficiencias operativas que hacen el negocio más rentable a mayor escala.
Lo que estas ocho megaoperaciones confirman es que el capital institucional internacional ha tomado una posición estructural en el mercado de alquiler residencial español. No como especulación a corto plazo. Como inversión a largo plazo en un activo que consideran seguro, escaso y con demanda garantizada. El inversor que compra 5.000 pisos en Madrid no los va a revender mañana. Los va a alquilar durante décadas. Y el precio al que los va a alquilar no lo determina ninguna decisión política. Lo determina la oferta y la demanda en un mercado donde la oferta es structuralmente insuficiente.
La consecuencia para el ciudadano que busca alquiler en Madrid, Barcelona, Valencia o Málaga es directa: compite por un piso no solo con otros inquilinos individuales sino con plataformas profesionales de gestión que tienen sistemas de selección, capacidad para exigir garantías superiores y incentivos para maximizar la rentabilidad de cada activo. Y mientras el capital sigue entrando, la oferta disponible para el inquilino individual no crece al ritmo que la demanda requiere.