
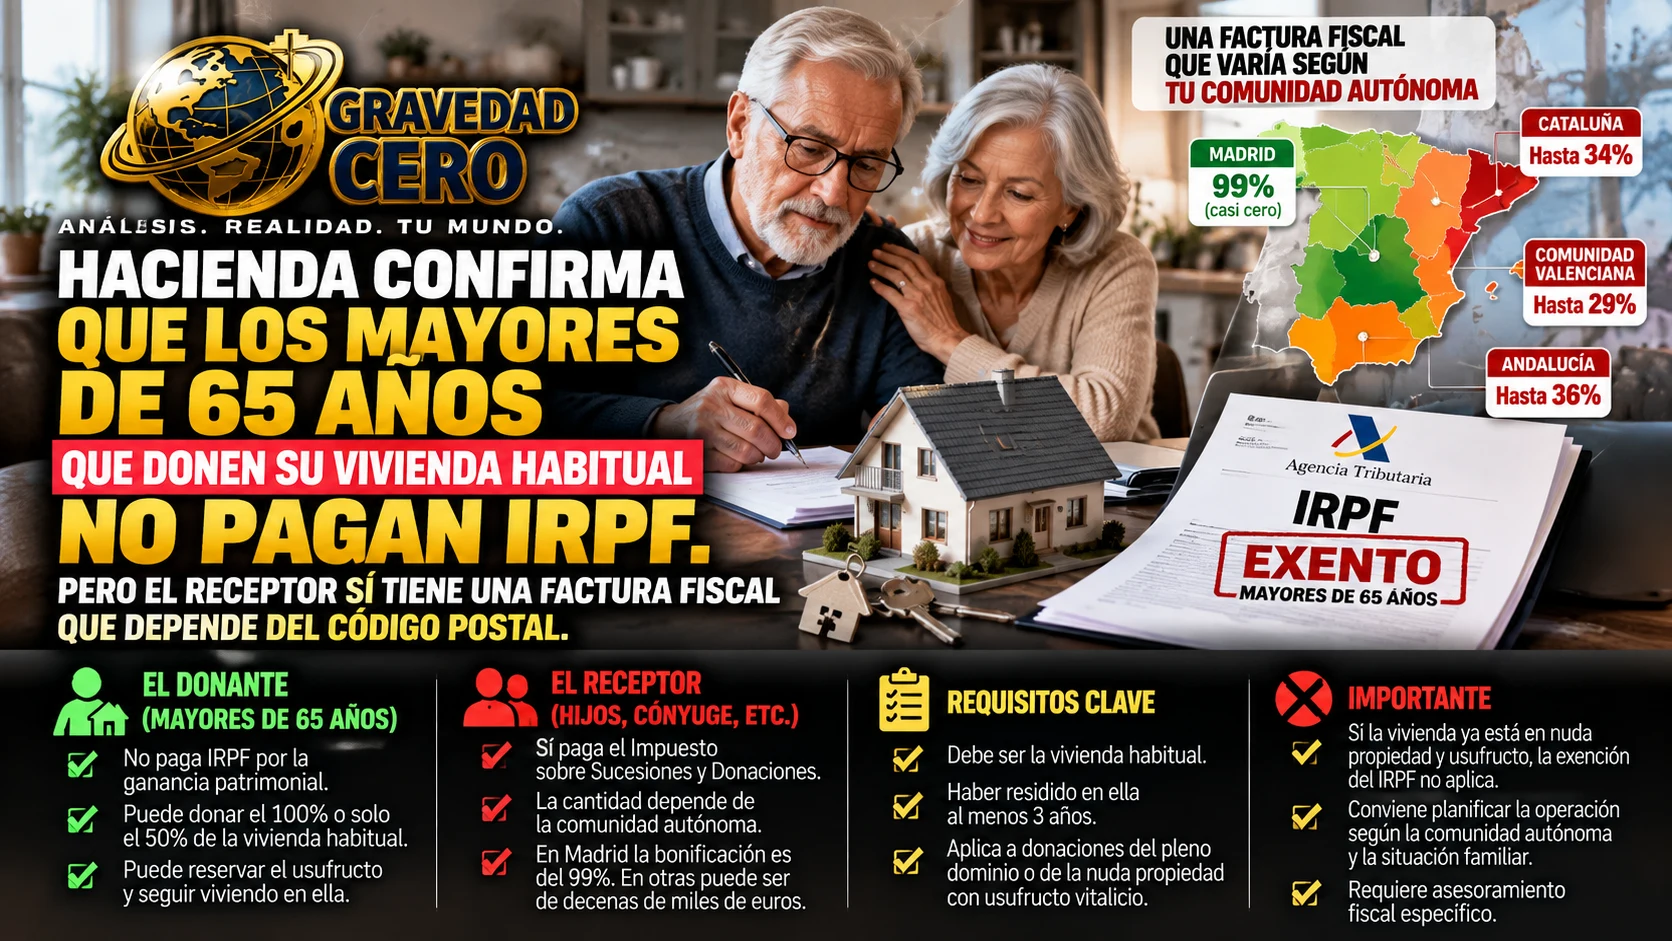
La Dirección General de Tributos ha confirmado mediante la consulta vinculante V0571-26, de 11 de marzo de 2026, que los propietarios mayores de 65 años que donen su vivienda habitual no tienen que tributar en el IRPF por la ganancia patrimonial generada con la transmisión. La norma no es nueva, está recogida en el artículo 33 de la Ley 35/2006 del IRPF, pero la consulta vinculante añade un matiz relevante que muchos propietarios desconocen: no hace falta donar el inmueble en su totalidad. Con transmitir el 50% de la vivienda habitual es suficiente para que aplique la exención, según el caso analizado por la DGT que abordaba a un hombre mayor de 65 años que quería donar a su cónyuge la mitad de su vivienda habitual.
La exención del IRPF para mayores de 65 años en la transmisión de la vivienda habitual tiene una lógica clara: una persona que ha comprado su vivienda habitual hace 30 o 40 años por un precio que puede ser diez veces inferior al valor actual no debe tributar por esa ganancia patrimonial acumulada si decide transmitirla, sea vendiéndola o donándola. Es una de las pocas exenciones fiscales del ordenamiento español que reconoce que gravar la revalorización de la vivienda habitual en personas mayores tiene consecuencias sociales que van más allá de la recaudación.
Pero la exención del IRPF para el donante no elimina la fiscalidad de la operación. La elimina para el donante. El receptor de la donación, el hijo, el cónyuge o cualquier otro beneficiario, tiene que liquidar el Impuesto sobre Sucesiones y Donaciones conforme a la normativa de su comunidad autónoma. Y aquí es donde la disparidad territorial que documentamos en el artículo sobre herencias de vivienda vuelve a aparecer con toda su crudeza.
En Madrid, el Impuesto sobre Donaciones tiene una bonificación del 99% para transmisiones entre cónyuge, descendientes y ascendientes. En la práctica, una donación de vivienda habitual de padres a hijos en Madrid genera una factura fiscal prácticamente cero para el receptor. En otras comunidades, esa misma donación puede generar una factura de decenas de miles de euros dependiendo del valor del inmueble y del grado de parentesco.
La consulta vinculante también aclara un supuesto específico que generaba dudas: cuando el pleno dominio de la vivienda está desmembrado entre el nudo propietario y el usufructuario, la DGT puntualiza que a ninguno de ellos le resulta de aplicación la exención. Es decir, si la vivienda ya tiene una estructura de nuda propiedad y usufructo, el mayor de 65 años no puede beneficiarse de la exención del IRPF al transmitir su parte.
Los requisitos para aplicar la exención son precisos y conviene conocerlos antes de planificar cualquier operación. El inmueble debe ser la vivienda habitual del donante, lo que implica que debe haber residido en ella de forma efectiva y continuada durante al menos tres años. La transmisión puede ser del pleno dominio o de la nuda propiedad con reserva de usufructo vitalicio, lo que permite al donante seguir viviendo en la vivienda después de donarla. Y la exención aplica tanto a transmisiones onerosas como lucrativas, es decir, tanto a ventas como a donaciones.
El contexto en el que esta confirmación de Hacienda cobra especial relevancia es el del boom de herencias de vivienda que documentamos esta semana. En junio de 2026, el 24,37% de todas las viviendas transmitidas en España lo fueron por herencia, el máximo en años. A medida que la generación que compró vivienda en los años sesenta, setenta y ochenta envejece, la planificación patrimonial de la vivienda habitual se convierte en una decisión cada vez más frecuente y más relevante para las familias españolas. Y la diferencia entre donarla en vida aprovechando la exención del IRPF para mayores de 65 años o transmitirla por herencia puede ser significativa en términos fiscales, dependiendo de la comunidad autónoma y del valor acumulado del inmueble.
Lo que la confirmación de Hacienda no resuelve es la pregunta más práctica: ¿es mejor donar en vida o esperar a la herencia? La respuesta depende de variables que varían caso a caso: la comunidad autónoma de residencia del receptor, el valor del inmueble, el grado de parentesco, la situación patrimonial del donante y la necesidad o no de mantener el usufructo. Son preguntas que requieren asesoramiento fiscal específico. Pero conocer que la exención existe, que aplica a la donación del 50% y no solo al 100%, y que el receptor tendrá una factura fiscal que depende de dónde vive, es el punto de partida para planificar con criterio.