
El tercer trimestre de 2026 va a quedar en los registros históricos del mercado inmobiliario español como el trimestre en que varias tendencias que parecían inamovibles empezaron a moverse. No de forma abrupta. No de forma que justifique hablar de corrección o de cambio de ciclo. Pero sí de forma suficientemente significativa como para que los datos merezcan ser leídos con atención.
Las compraventas: la caída más profunda en dos años
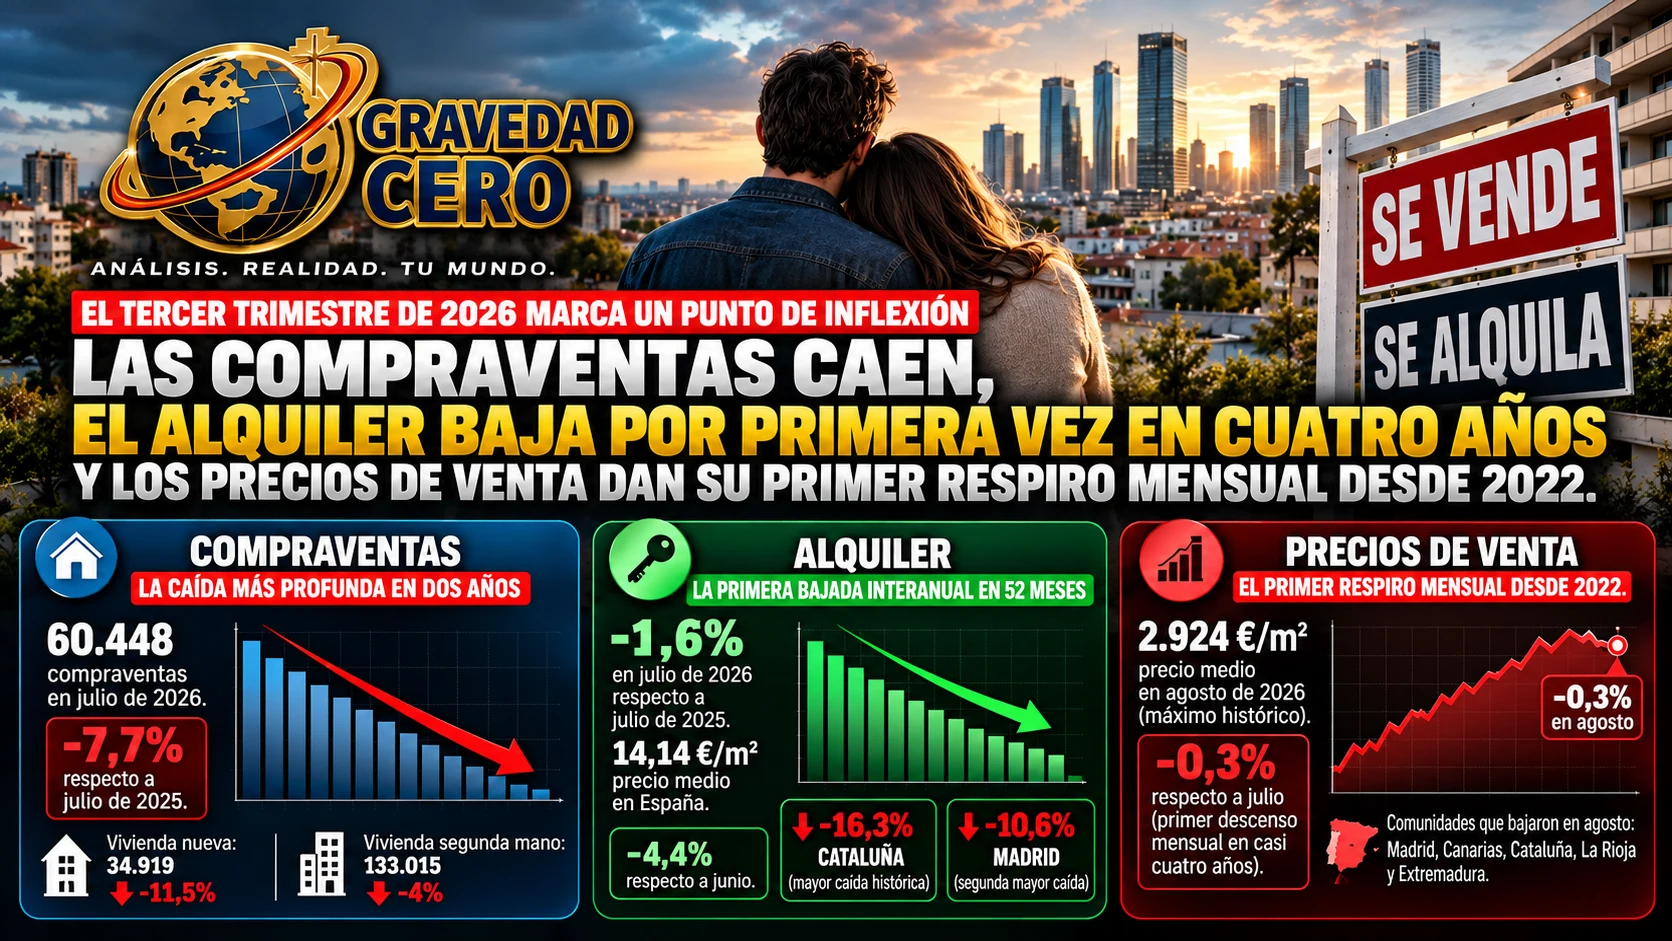
El dato más contundente del trimestre es el de las compraventas de vivienda. En julio de 2026, el primer mes del trimestre con datos disponibles del Colegio de Registradores, se registraron 60.448 transacciones, un 7,7% menos que en julio de 2025. Es la mayor caída interanual en más de dos años y la confirmación de una tendencia que lleva meses consolidándose: salvo en junio, todos los meses de 2026 han registrado descensos interanuales en las compraventas de vivienda.
El segundo trimestre de 2026 había cerrado con 167.934 operaciones, dos trimestres consecutivos de caídas y la cifra más baja desde septiembre de 2024. La caída fue más acusada en vivienda nueva, con 34.919 compraventas y un descenso del 11,5%, mientras que en segunda mano se contabilizaron 133.015 operaciones, un 4% menos respecto al trimestre anterior.
El patrón geográfico de las caídas es coherente con la narrativa de agotamiento de la demanda solvente en los mercados más tensionados. Los descensos más pronunciados en julio se registraron en Cantabria con un 17,6%, Baleares con un 15,6% y Asturias con un 15,5%. Los cuatro únicos mercados que crecieron en julio fueron Galicia, Murcia, Castilla y León y Navarra, precisamente los que tienen menor presión de demanda y precios más asequibles en términos absolutos.
La lectura más relevante de este dato no es que las compraventas caigan. Es la causa de la caída. Lo que baja no es la demanda estructural: el déficit de vivienda supera las 750.000 unidades, la formación de hogares sigue creciendo y la población ha aumentado en 2,1 millones de personas desde 2022. Lo que baja es la capacidad de acceso: con el euríbor al 3,31% y los tipos fijos en el 4,5%, el comprador con financiación hipotecaria no puede llegar al precio que pide el vendedor.
El alquiler: la primera bajada interanual en 52 meses
El dato que más impacto ha generado en el tercer trimestre no es el de las compraventas. Es el del alquiler. El precio de la vivienda en alquiler en España cayó un 1,6% en julio respecto al mismo mes de 2025, según los datos del Índice Inmobiliario Fotocasa. Es la primera bajada interanual desde marzo de 2022. Con este descenso se rompe una racha de 52 meses consecutivos de subidas, más de cuatro años sin que el alquiler bajara en términos interanuales en el conjunto del territorio nacional.
El precio medio se sitúa en 14,14 euros por metro cuadrado al mes. En términos mensuales, el descenso respecto a junio fue del 4,4%. Las caídas más pronunciadas se registraron en Cataluña, con un descenso interanual del 16,3%, la mayor de toda su serie histórica, y en Madrid, con un retroceso del 10,6%, el segundo más intenso desde que existen registros.
A nivel provincial, Barcelona lidera las caídas con un descenso del 18,2%, seguida de Madrid con un 10,6%. En el otro extremo, 11 provincias registraron incrementos superiores al 10% interanual, lideradas por Cuenca con un 24,9%, Guadalajara con un 23,7% y Ciudad Real con un 19,4%. El mismo patrón que observamos en las compraventas: cuando los grandes mercados se saturan, la presión migra hacia los mercados secundarios.
La explicación de la bajada en los grandes mercados es importante porque cambia el significado del dato. No es una bajada por aumento de oferta. La oferta de alquiler no ha crecido de forma significativa. Es una bajada por agotamiento de la demanda solvente: los inquilinos en Madrid y Barcelona han llegado al límite de lo que pueden pagar y el mercado está empezando a corregir los precios de anuncio hacia abajo para encontrar arrendatarios. Es la misma lógica que opera en las compraventas pero aplicada al alquiler.
En agosto, sin embargo, el dato rebotó. Según datos de Bankinter, el mes de agosto de 2026 mantuvo un escenario claramente alcista en las capitales españolas, con la Comunidad de Madrid a 21,5 euros por metro cuadrado siendo la región más cara, seguida de Baleares a 20 euros. Solo Euskadi cerró agosto con descensos interanuales, del 1,6%. Eso sugiere que la bajada de julio en Madrid y Cataluña puede estar relacionada en parte con la nueva metodología que idealista y otros portales aplicaron en julio, que excluye del cálculo el alquiler de temporada y vacacional, lo que puede haber reducido artificialmente el precio medio en los mercados con mayor peso de ese segmento.
Los precios de venta: el primer respiro mensual en cuatro años
El tercer elemento del trimestre es el comportamiento de los precios de venta. El precio medio del metro cuadrado residencial en España alcanzó los 2.924 euros en agosto de 2026, según idealista, su máximo histórico en términos de precio de anuncio. Pero agosto marcó también el primer descenso mensual en casi cuatro años: una caída de 9 euros por metro cuadrado, un 0,3% respecto a julio, que rompe una racha de subidas mensuales ininterrumpidas desde finales de 2022.
Las cinco comunidades que registraron descensos mensuales en agosto fueron Madrid, Canarias, Cataluña, La Rioja y Extremadura. Que Madrid esté en esa lista no es una casualidad. Es la confirmación de lo que los datos de compraventas y alquiler ya apuntaban: los mercados que más han subido son los primeros en mostrar señales de agotamiento de la demanda solvente.
La lectura del trimestre
El tercer trimestre de 2026 no es el inicio de un crack inmobiliario. Los precios de cierre siguen subiendo en términos interanuales. El déficit de oferta es estructural y no va a resolverse a corto plazo. La demanda de vivienda, tanto para compra como para alquiler, sigue siendo elevada en términos absolutos.
Lo que el tercer trimestre confirma es que el ciclo alcista iniciado en 2022 está entrando en su fase de madurez. Los mercados más tensionados están mostrando señales de saturación. Los precios de anuncio se están desconectando de los precios de cierre de forma creciente, como documenta la brecha del 29% entre ambas variables. Los compradores están perdiendo capacidad de acceso por el efecto del euríbor. Y los inquilinos en los mercados más caros han llegado al límite de lo que pueden pagar.
El resultado es un mercado que se ralentiza sin colapsar, que ajusta sin corregir bruscamente, y que empieza a mostrar las primeras grietas en el techo de un ciclo que llevaba cuatro años sin dar señales de agotamiento. Esas grietas no son el final. Pero son la señal más clara hasta ahora de que el mercado inmobiliario español está cambiando de fase.