
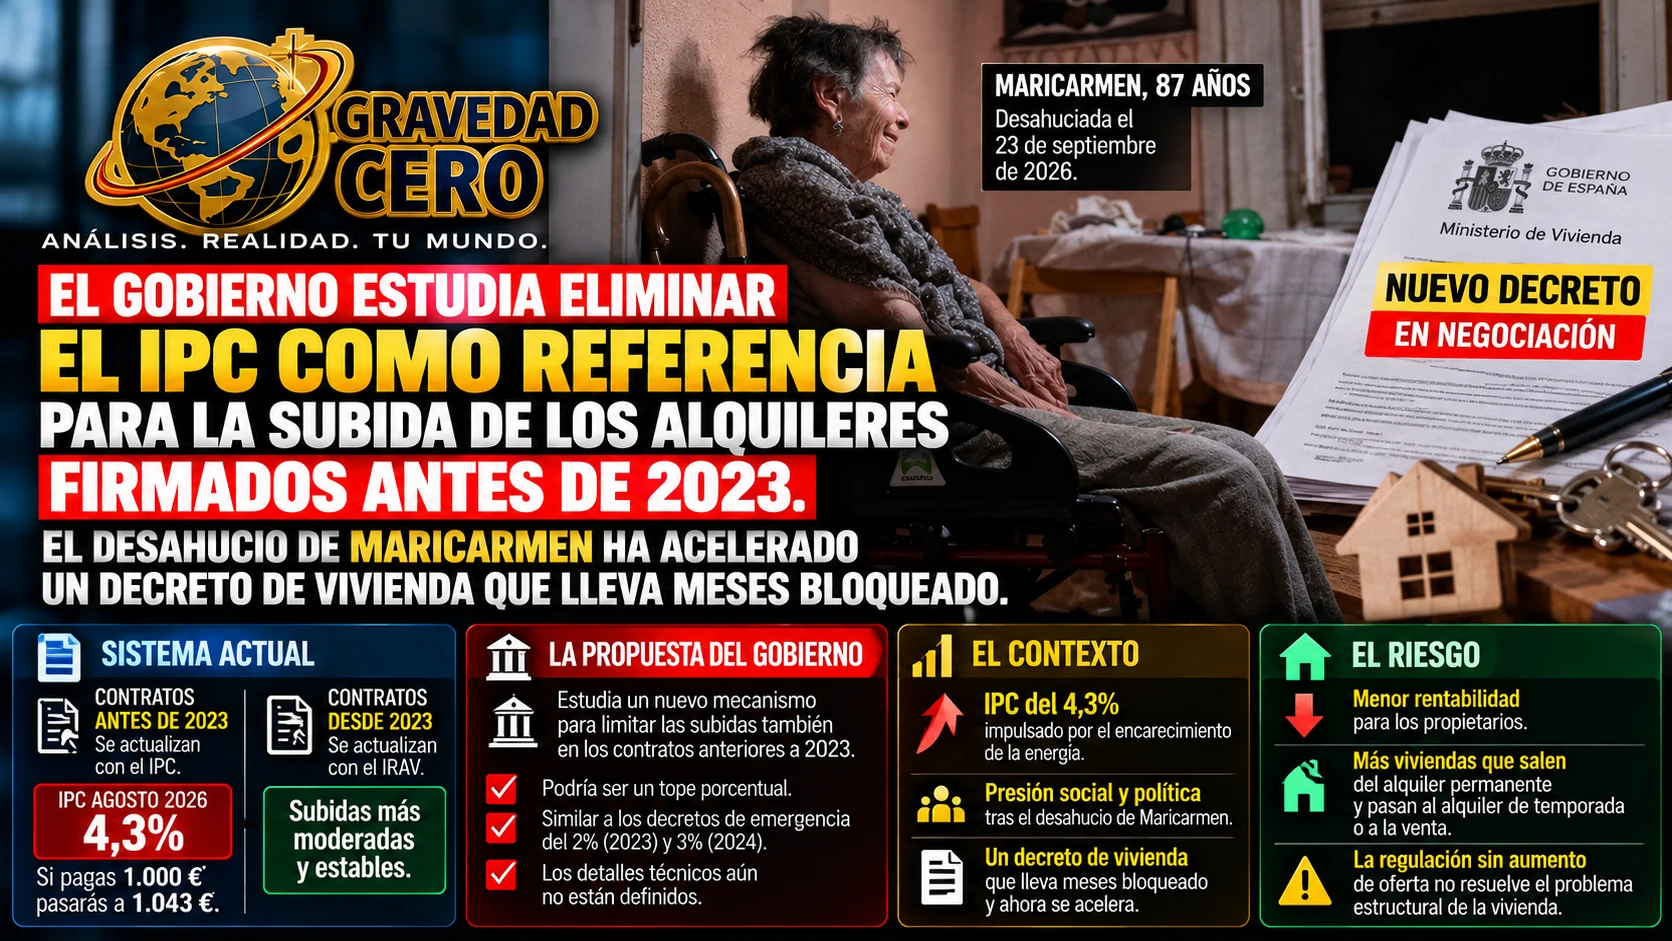
El desahucio de Maricarmen, de 87 años, ejecutado el 23 de septiembre de 2026, ha reavivado la presión social y política para sacar adelante el nuevo decreto en materia de vivienda que el Gobierno lleva meses negociando con sus socios parlamentarios. Entre la batería de medidas que el Ejecutivo estudia incluir en ese decreto, fuentes conocedoras de las conversaciones con los socios parlamentarios revelan que el Ministerio de Vivienda estudia dar forma a un nuevo mecanismo para contener las subidas de los alquileres firmados antes de 2023, cuya renta todavía está vinculada al Índice de Precios al Consumo.
Para entender por qué eso importa, conviene recordar cómo funciona el sistema actual. Los contratos firmados con posterioridad al 26 de mayo de 2023, fecha de entrada en vigor de la Ley de Vivienda, se rigen por el IRAV, el Índice de Referencia para la Actualización de Arrendamientos de Vivienda. El IRAV es un indicador elaborado por el INE específicamente para el mercado del alquiler, diseñado para producir actualizaciones más moderadas y estables que el IPC. Se calcula como el valor mínimo entre varias tasas de variación del IPC y el IPC subyacente, ajustadas con un coeficiente moderador. En la práctica, el IRAV genera actualizaciones significativamente inferiores al IPC cuando la inflación está elevada, que es exactamente la situación que España lleva viviendo desde 2022.
Los contratos firmados antes de esa fecha, sin embargo, siguen rigiéndose por el IPC. Y el IPC de agosto de 2026, que es el que sirve de referencia para las actualizaciones que se produzcan en septiembre, se situó en el 4,3%. Eso significa que un inquilino con un contrato de alquiler firmado en 2021 o 2022, cuando el mercado ya estaba tensionado y los precios eran elevados, verá su renta actualizada al 4,3% en octubre. Si pagaba 1.000 euros al mes, pagará 1.043 euros. Si pagaba 1.500, pagará 1.565.
Lo que el Gobierno estudia es un mecanismo que permita limitar esas actualizaciones también para los contratos anteriores a 2023, extendiendo a esos contratos una lógica similar a la que el IRAV aplica a los nuevos. Los detalles técnicos del mecanismo no están definidos. Según las fuentes consultadas, podría tratarse de un tope porcentual activable si los precios se desbocan, similar a los decretos de emergencia que limitaron las subidas al 2% en 2023 y al 3% en 2024.
El contexto que explica la urgencia es doble. Por un lado, el IPC de agosto al 4,3% es el más alto en meses y está siendo impulsado en parte por el encarecimiento de la energía derivado del conflicto en Oriente Próximo y del corte del oleoducto Este-Oeste de Arabia Saudí. Un IPC elevado en el último trimestre del año significaría actualizaciones de alquiler muy significativas para los contratos pre-2023 justo cuando el debate político sobre vivienda está en su punto más álgido. Por otro lado, el caso Maricarmen ha demostrado que el Gobierno no tiene los instrumentos adecuados para intervenir en situaciones de vulnerabilidad extrema que no encajan en los supuestos previstos por la normativa actual.
La medida, si se confirma, tendría consecuencias en dos direcciones que conviene analizar por separado. Para el inquilino con contrato anterior a 2023, la limitación de la actualización al IPC sería un alivio inmediato y directo en la cuota mensual. Para el propietario con ese mismo contrato, significaría que la renta que cobra no se ajusta a la inflación real, lo que erosiona el valor real de su ingreso en un entorno donde sus propios costes, comunidad, IBI, mantenimiento, están subiendo al ritmo del IPC o por encima.
Y aquí aparece el riesgo que el debate político sobre las medidas de control del alquiler raramente menciona: cuando los propietarios perciben que la regulación hace que el alquiler de larga estancia no sea rentable o seguro, algunas de esas viviendas salen del mercado de alquiler permanente y se destinan al alquiler de temporada, que no tiene límites de precio, o directamente a la venta. Como documentamos esta semana, el alquiler de temporada ya representa el 29% de toda la oferta de arrendamiento en España y sigue creciendo en exactamente los mercados donde los controles de precio son más activos.
La regulación sin aumento de oferta redistribuye el problema. No lo resuelve. Y las medidas que el Gobierno negocia para el decreto de vivienda, aunque necesarias como alivio inmediato para los inquilinos más vulnerables, no resuelven el problema estructural del déficit de oferta que es la causa última de la crisis de acceso a la vivienda en España.