
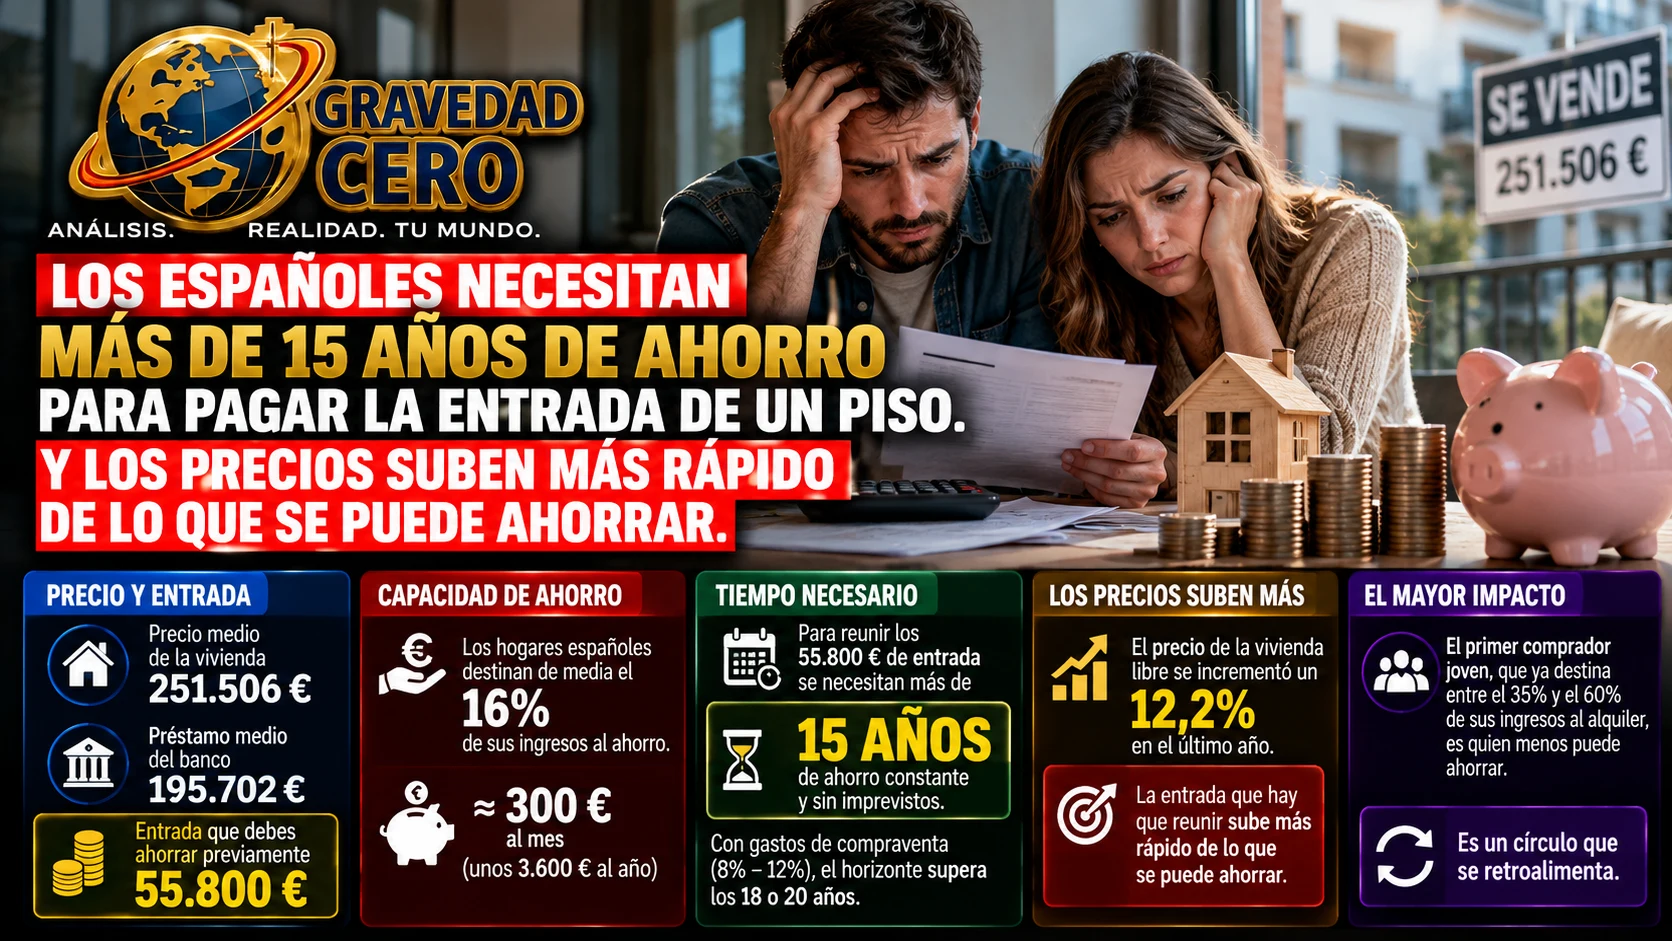
El valor medio de una propiedad adquirida en España se sitúa en 251.506 euros y el préstamo medio concedido por las entidades financieras es de 195.702 euros. La diferencia entre ambas cifras, unos 55.800 euros, representa los recursos propios que debe aportar el comprador antes de firmar cualquier operación.
Esa cifra de 55.800 euros es el número que mejor resume el problema de acceso a la vivienda en España en 2026. No es el precio total de la vivienda, que sería inasumible para la mayoría. Es solo la parte que el banco no financia y que el comprador tiene que haber ahorrado previamente. Y ese número, que puede parecer alcanzable en abstracto, resulta inalcanzable en práctica para la mayoría de los hogares españoles cuando se pone en relación con la capacidad de ahorro real.
Los hogares españoles destinan de media el 16% de sus ingresos al ahorro, una proporción que, tomando como referencia el salario medio y una estimación neta, se traduce en unos 300 euros al mes, lo que equivale a unos 3.600 euros anuales. Aplicando esa tasa de ahorro sobre los 55.800 euros que el banco no financia, el resultado es que un comprador tipo necesita más de 15 años de ahorro constante y sin imprevistos para reunir únicamente la entrada. Sin contar los gastos asociados a la compraventa, que en España añaden entre el 8% y el 12% sobre el precio final dependiendo de la comunidad autónoma. Con esos gastos incluidos, el horizonte real para muchos compradores supera los 18 o 20 años.
El dato tiene además una trampa que el titular no captura: los precios de la vivienda están subiendo más rápido de lo que se puede ahorrar. El precio de la vivienda libre se incrementó un 12,2% en comparación con el mismo periodo del año anterior, con la vivienda de segunda mano como principal motor de esa subida. Si la entrada que hay que reunir sube un 12,2% al año y la capacidad de ahorro crece al ritmo del salario, que en España lo hace de forma muy inferior, el comprador que empieza a ahorrar hoy para comprar una vivienda en 2040 no va a llegar a 2040 con la cantidad necesaria. Va a llegar con la cantidad que necesitaba en 2026. La diana se mueve más rápido de lo que avanza el ahorrador.
El esfuerzo también varía según la edad y el precio de compra. El 90% de las hipotecas se destinan a la compra de primera vivienda, y prácticamente la mitad de esas operaciones se firman ya con más de un titular. La presencia de dos titulares permite repartir el esfuerzo de ahorro y el umbral de ingresos que el banco exige para conceder la hipoteca. Pero no elimina la necesidad del capital inicial. Y para los compradores en solitario, el horizonte de 15 años puede ser aún más largo.
El perfil de comprador que más lo sufre es el que más necesita comprar: el primer comprador joven, que lleva años pagando un alquiler que consume entre el 35% y el 60% de sus ingresos y que por tanto tiene menos capacidad de ahorro que la media. Es un círculo que se retroalimenta: quien más necesita salir del alquiler para poder ahorrar la entrada es quien menos puede ahorrar precisamente porque está pagando el alquiler.
La comparación internacional pone en perspectiva la dimensión del problema. En Alemania, donde el mercado hipotecario tiene condiciones similares pero los salarios medios son significativamente superiores y los precios del alquiler en muchas ciudades son más bajos en proporción a los ingresos, el esfuerzo de ahorro para la entrada de una vivienda es también elevado pero parte de una base salarial distinta. En Portugal, donde los precios de la vivienda han seguido una trayectoria similar a la española, el problema es equivalente. En los países nórdicos, donde la financiación hipotecaria está regulada con límites más estrictos al loan-to-value, los compradores necesitan porcentajes de entrada superiores pero sobre salarios que lo hacen más factible.
Lo que el dato de los 15 años de ahorro confirma es que el problema de acceso a la vivienda en España ha dejado de ser principalmente un problema de tipos de interés o de cuota mensual. Es un problema de capital inicial. Y el capital inicial es exactamente el elemento que ninguna política de control del alquiler, ninguna bonificación fiscal y ninguna medida de emergencia puede resolver a corto plazo. Solo el tiempo, el ahorro sostenido o la ayuda familiar pueden acortarlo. Y eso es exactamente lo que está convirtiendo el acceso a la propiedad en España en una cuestión de origen, no de esfuerzo.