
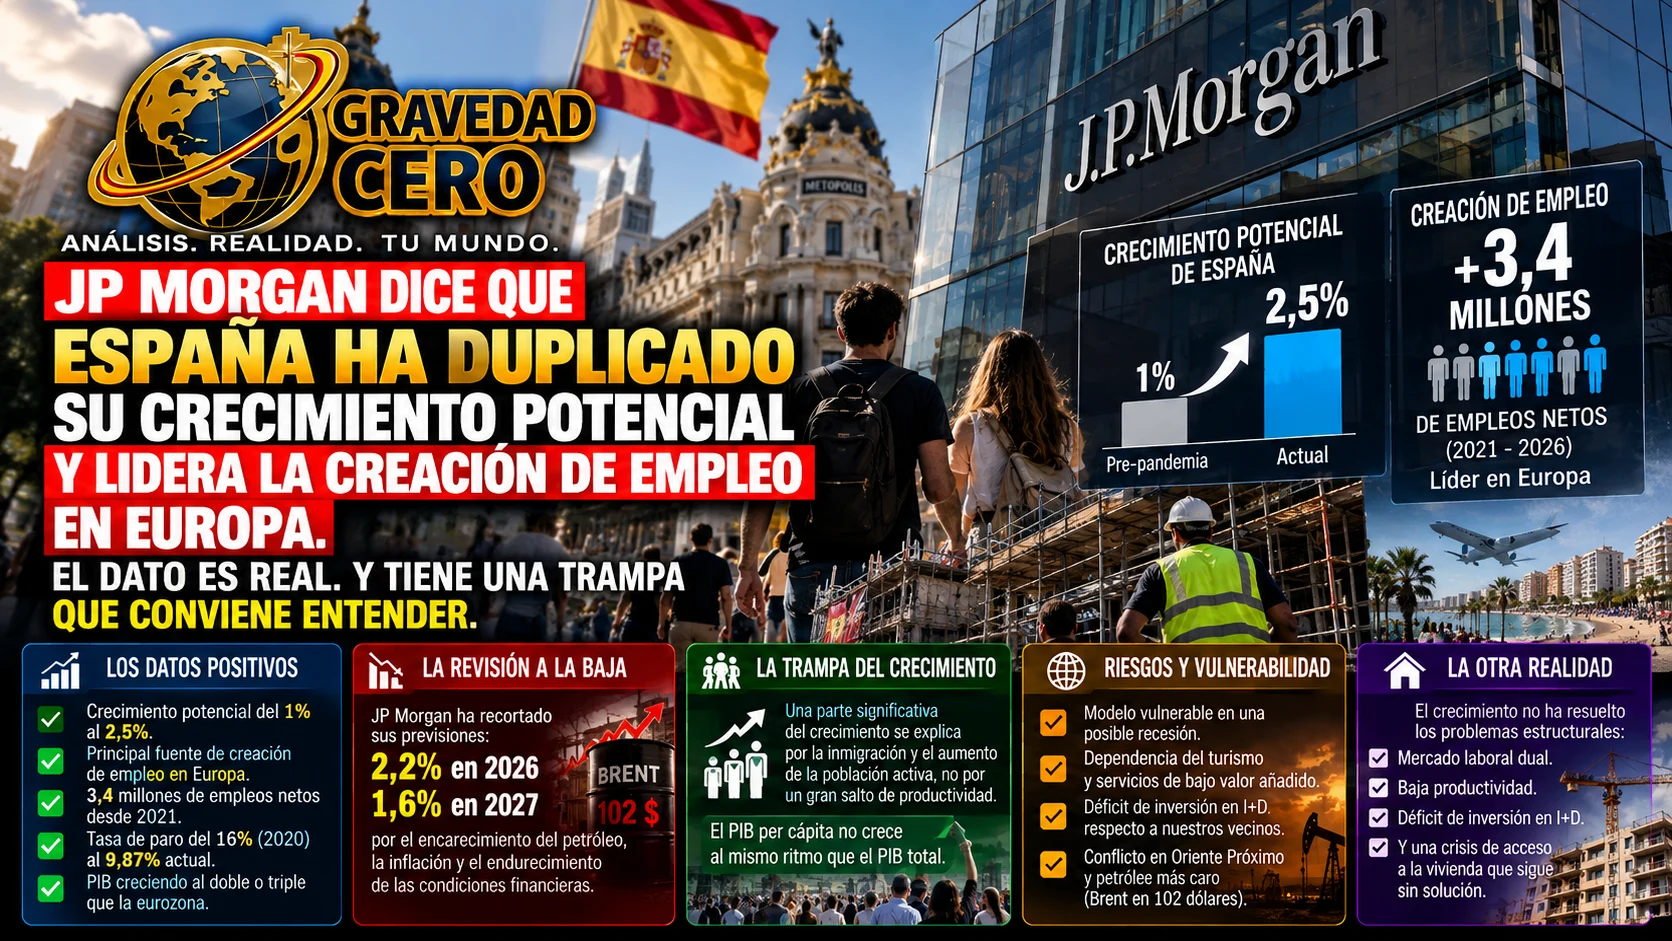
JP Morgan, el mayor banco de inversión del mundo, acaba de publicar un análisis sobre la economía española que ha generado más titulares de los habituales. La conclusión principal del informe es que el crecimiento potencial de España, lo máximo que puede avanzar una economía sin generar desequilibrios, ha pasado del 1% previo a la pandemia al 2,5% actual. En la jerga macroeconómica, duplicar el crecimiento potencial en cinco años es un logro extraordinario que muy pocas economías desarrolladas pueden exhibir. Y los datos que lo sustentan son reales.
La economía española ha generado alrededor de 3,4 millones de empleos netos desde 2021 hasta 2026, convirtiendo a España en la principal fuente de creación de empleo de Europa. La tasa de paro ha bajado del 16% de 2020 al 9,87% actual, mínimos de casi veinte años. El PIB ha crecido de forma constante al doble o al triple que el de la eurozona desde la salida de la crisis de 2020. La inversión en software y bases de datos ha impulsado la productividad tendencial desde un 0,2% anual entre 2014 y 2019 hasta cerca del 0,7% según la Comisión Europea. Y la llegada de unos 500.000 inmigrantes al año, con tasas de actividad superiores a las de los nativos, ha generado un círculo virtuoso de creación de empleo que otras economías europeas no han conseguido replicar.
El informe de JP Morgan se suma a una serie de análisis similares de Goldman Sachs y Jefferies que han colocado a España como el referente de crecimiento en la zona euro, en un momento en que Alemania lleva dos años con el PIB prácticamente estancado, Francia enfrenta una crisis fiscal y política de calado y Italia acumula un déficit de inversión estructural que empeora cada año.
Pero el análisis merece ser leído con matices que los titulares tienden a omitir.
El primero es que el propio JP Morgan ha revisado a la baja sus previsiones para España dos veces en menos de un mes en mayo de 2026, recortando el crecimiento esperado hasta el 2,2% para este año y el 1,6% para 2027. La razón: el cierre del Estrecho de Ormuz ha disparado el precio del Brent hasta los 100 dólares, la inflación importada está erosionando el poder adquisitivo de las familias y el endurecimiento de las condiciones financieras en la eurozona frena la demanda interna. El mismo banco que alaba el crecimiento potencial de España es el que ha recortado más recientemente sus previsiones de crecimiento efectivo.
El segundo matiz es la naturaleza del crecimiento. Una parte significativa del crecimiento del PIB español en este ciclo es extensivo, es decir, se explica por el aumento de la población activa a través de la inmigración, no por un aumento de la productividad por trabajador. Eso es positivo en términos macroeconómicos mientras el ciclo expansivo se mantenga, pero tiene dos implicaciones que JP Morgan menciona con discreción: la primera es que ese modelo de crecimiento es especialmente vulnerable en un ciclo recesivo, porque el mercado laboral español ha demostrado históricamente una capacidad de destrucción de empleo en recesión tan rápida como su capacidad de creación en expansión. La segunda es que el crecimiento extensivo no eleva el PIB per cápita al mismo ritmo que el PIB agregado, lo que significa que el ciudadano medio español no siente el crecimiento de la misma forma en que los titulares macroeconómicos lo sugieren.
El tercer matiz es geopolítico. Las previsiones de JP Morgan para España que publicó el informe elogioso de septiembre de 2026 se elaboraron antes del agravamiento del conflicto en Oriente Próximo y del corte de entregas de petróleo de Arabia Saudí a Europa que documentamos esta semana. Con el Brent ya en 102 dólares, el escenario energético que alimenta la inflación importada y frena la demanda interna puede ser más persistente de lo que el informe anticipa.
Lo que el análisis de JP Morgan confirma, con todos sus matices, es que España ha aprovechado la salida de la pandemia de forma más eficaz que sus vecinos europeos. Eso es un logro real que merece reconocimiento. Lo que no confirma es que los problemas estructurales de la economía española, la dualidad del mercado laboral, la dependencia del turismo y los servicios de bajo valor añadido, el déficit de inversión en I+D respecto a Alemania o Francia, y la crisis de acceso a la vivienda que documentamos cada semana, hayan desaparecido. Están ahí. Y en el próximo ciclo recesivo, volverán a ser visibles.