
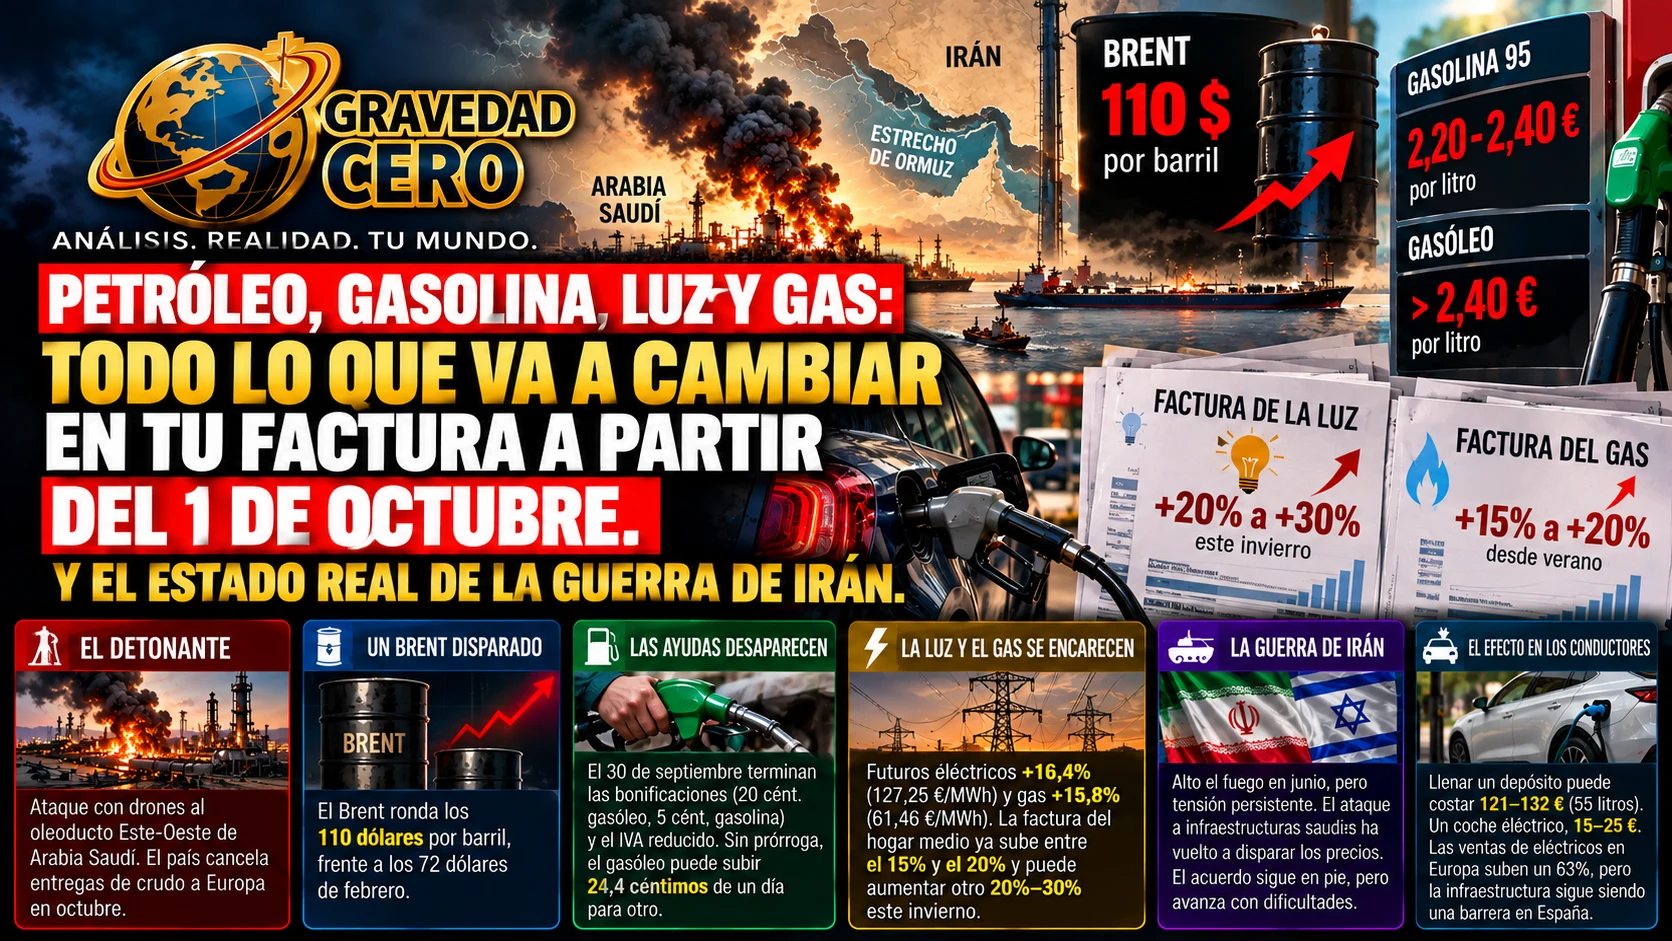
El 1 de octubre de 2026 es una fecha que va a aparecer en la factura de millones de españoles de formas distintas y simultáneas. El contexto energético que llega al último trimestre del año es el más tenso desde 2022, y entender por qué requiere seguir el hilo desde Oriente Próximo hasta el surtidor de la gasolinera de la esquina.
Lo que pasa con el petróleo: Arabia Saudí cancela entregas y el Brent roza los 110 dólares
El detonante inmediato del encarecimiento energético que vive Europa en septiembre de 2026 es el ataque con drones contra el oleoducto Este-Oeste de Arabia Saudí, la infraestructura que transportaba crudo desde los campos del Golfo Pérsico hasta el puerto de Yanbu en el Mar Rojo, la vía alternativa al Estrecho de Ormuz. Con ese oleoducto dañado y el Estrecho de Ormuz todavía bajo tensión tras el acuerdo de alto el fuego de junio que no ha conseguido normalizar completamente el tráfico, Saudi Aramco ha comunicado a al menos dos refinerías europeas que no recibirán sus cargamentos de crudo saudí en octubre. Los clientes europeos suelen recibir ese petróleo mediante contratos a largo plazo con suministro mensual garantizado. En octubre no habrá suministro garantizado.
Los países europeos de la OCDE importaban en junio alrededor de 577.000 barriles diarios de crudo procedente de Arabia Saudí. Esa cifra desaparece del mercado europeo en octubre y tiene que ser sustituida por crudo procedente de Nigeria, Brasil, Estados Unidos, Irak o México, con mayor coste en fletes y menor garantía de suministro inmediato. El resultado visible en el mercado es un Brent que ronda los 110 dólares por barril, frente a los 72 dólares del 27 de febrero, el día antes del inicio de la guerra.
Las reservas estratégicas europeas, que por normativa deben cubrir 90 días de consumo, están bajo presión. Según Euro Oil Watch, 18 de los 27 países de la UE tienen existencias críticas en al menos un tipo de combustible. España cuenta con reservas gestionadas por CORES que cubren ese mínimo legal, pero la sustitución del crudo saudí por alternativas más caras y más lejanas ya está añadiendo un sobrecoste de flete que termina en el precio final del combustible.
Lo que va a costar llenar el depósito en octubre: las ayudas desaparecen y no son suficientes
El 30 de septiembre de 2026 es el último día de vigencia del Real Decreto-ley 18/2026, que mantiene dos tipos de ayudas sobre el combustible: una bonificación de 20 céntimos por litro sobre el gasóleo y una bonificación de 5 céntimos por litro sobre la gasolina 95, más un tipo reducido de IVA. Esas ayudas desaparecen el 1 de octubre salvo que el Gobierno apruebe una prórroga antes del vencimiento.
El Gobierno estudia la posibilidad de aprobar nuevas ayudas, pero el debate interno sobre el alcance de esa prórroga no está cerrado en el momento de escribir este artículo. Y aunque se aprobaran nuevas ayudas con los mismos importes que los actuales, los 20 céntimos sobre el gasóleo y los 5 céntimos sobre la gasolina no serían suficientes para compensar el impacto combinado del encarecimiento del crudo y la retirada del IVA reducido.
Los números lo explican. La cotización internacional del gasóleo ha subido un 55% en lo que va de 2026 y la gasolina un 35%. Con el Brent a 110 dólares, el coste del producto sin impuestos ya es significativamente superior al de hace un año. Añadir el regreso al tipo completo de IVA e impuesto especial sobre ese coste mayor produce una subida que los 20 céntimos de bonificación sobre el gasóleo y los 5 sobre la gasolina no compensan ni de lejos. Según la patronal de gasolineras CEEES, sin prórroga el gasóleo puede subir 24,4 céntimos de un día para otro. Con prórroga en los mismos términos actuales, la subida neta del crudo seguiría trasladándose al surtidor de todas formas.
En el peor escenario, el litro de gasolina 95 podría situarse entre 2,20 y 2,40 euros a finales de octubre. El gasóleo, dado su mayor encarecimiento estructural, podría superar esos niveles. Para un depósito medio de 55 litros, llenar el coche podría costar entre 121 y 132 euros, frente a los 95 euros actuales.
Lo que va a costar la luz y el gas este invierno
El mercado de futuros eléctricos en España para el cuarto trimestre de 2026 ha subido un 16,4% respecto a las previsiones anteriores, hasta los 127,25 euros por megavatio hora. Para contextualizar: el primer trimestre de 2026 cerró a 44,18 euros por megavatio hora, el más bajo de Europa. El cuarto trimestre va a ser tres veces más caro que el primero del mismo año.
El gas natural en Europa también ha seguido el mismo camino. El TTF, referencia del gas en Europa, aumentó un 15,8% en agosto, hasta 61,46 euros por megavatio hora, su nivel mensual más alto desde enero de 2023. En España, el Mercado Ibérico del Gas promedió 61,87 euros por megavatio hora en agosto, un 89,6% por encima del mismo mes de 2025. Las reservas europeas de gas se situaban cerca del 65%, trece puntos porcentuales por debajo del nivel del año anterior en las mismas fechas.
Para el hogar medio español, la combinación del alza del gas con el regreso del IVA de la electricidad al 21% desde el 1 de junio de 2026, y el aumento del Impuesto Especial sobre la Electricidad del 2,5% al 5,11%, se ha traducido ya en un encarecimiento de la factura eléctrica de entre el 15% y el 20% desde el verano. Las proyecciones de los mercados de futuros para el invierno apuntan a que ese encarecimiento puede profundizarse entre un 20% y un 30% adicional en los meses de mayor demanda de calefacción, especialmente si el invierno es frío y el viento es escaso.
¿Se quedará Europa sin petróleo?
La respuesta corta es no. Europa no se va a quedar sin petróleo porque tiene reservas estratégicas, tiene acceso a proveedores alternativos y tiene la Agencia Internacional de la Energía como mecanismo de coordinación para liberar reservas de emergencia. En marzo de 2026, al inicio de la guerra, la AIE aprobó su mayor liberación de reservas de emergencia de la historia: 400 millones de barriles coordinados entre sus miembros.
Lo que sí puede ocurrir es que el coste de sustituir el crudo saudí por crudo de otros orígenes más lejanos sea suficientemente elevado para mantener los precios en el surtidor en niveles muy superiores a los de 2025 durante todo el último trimestre del año. Y en el peor de los escenarios, si el invierno es duro y las reservas de gas no son suficientes, podrían producirse tensiones en el suministro que eleven el precio de la electricidad a niveles que no se habían visto desde la crisis de 2022.
La guerra de Irán: ¿dónde estamos?
El 19 de junio de 2026, Trump y el presidente iraní Pezeshkian firmaron en Suiza un memorando de entendimiento para poner fin a las hostilidades iniciadas el 28 de febrero. El acuerdo incluía un alto el fuego inmediato, la reapertura progresiva del Estrecho de Ormuz bajo supervisión internacional y la suspensión temporal de las sanciones petroleras sobre Irán. Washington también aceptó liberar 25.000 millones de dólares en activos iraníes congelados.
El acuerdo provocó una caída inmediata del Brent del 4,67%, hasta los 83 dólares, y generó un optimismo que duró pocas semanas. El ataque contra el oleoducto Este-Oeste de Arabia Saudí en septiembre, atribuido a grupos vinculados a Irán aunque Teherán lo ha negado, ha vuelto a tensar el mercado y ha devuelto el Brent al entorno de los 110 dólares. El memorando de junio sigue formalmente en pie, pero su implementación está siendo más lenta y más conflictiva de lo que los mercados anticipaban. Las negociaciones sobre el programa nuclear iraní no han avanzado de forma significativa.
El efecto inesperado: el eléctrico ya no es solo una opción ecológica
Las ventas de coches eléctricos en Europa alcanzaron en agosto de 2026 un crecimiento del 63% interanual, marcando una cuota de mercado del 21,7% en lo que va de año, igualando por primera vez la cuota de los coches de gasolina. El factor que está acelerando esa transición no es principalmente la regulación ni las subvenciones. Es la gasolinera.
Cuando llenar el depósito de un coche de combustión puede costar 130 euros y hacerlo con el equivalente en electricidad cuesta entre 15 y 25 euros, el argumento económico del eléctrico se vuelve aplastante incluso para consumidores que no tienen ningún interés en la huella de carbono. Las importaciones europeas de petróleo alcanzarán los 300.000 millones de euros en 2026, un sobrecoste de 80.000 millones respecto al año anterior. Y ese sobrecoste está llegando al bolsillo del conductor de forma muy directa.
El problema es la infraestructura. Millones de europeos viven en edificios sin garaje privado ni punto de recarga. Para ellos, la decisión de comprar un eléctrico sigue dependiendo de una red pública que crece pero de forma insuficiente. España es uno de los países con mayor brecha entre el interés del consumidor y la disponibilidad de puntos de carga accesibles.