
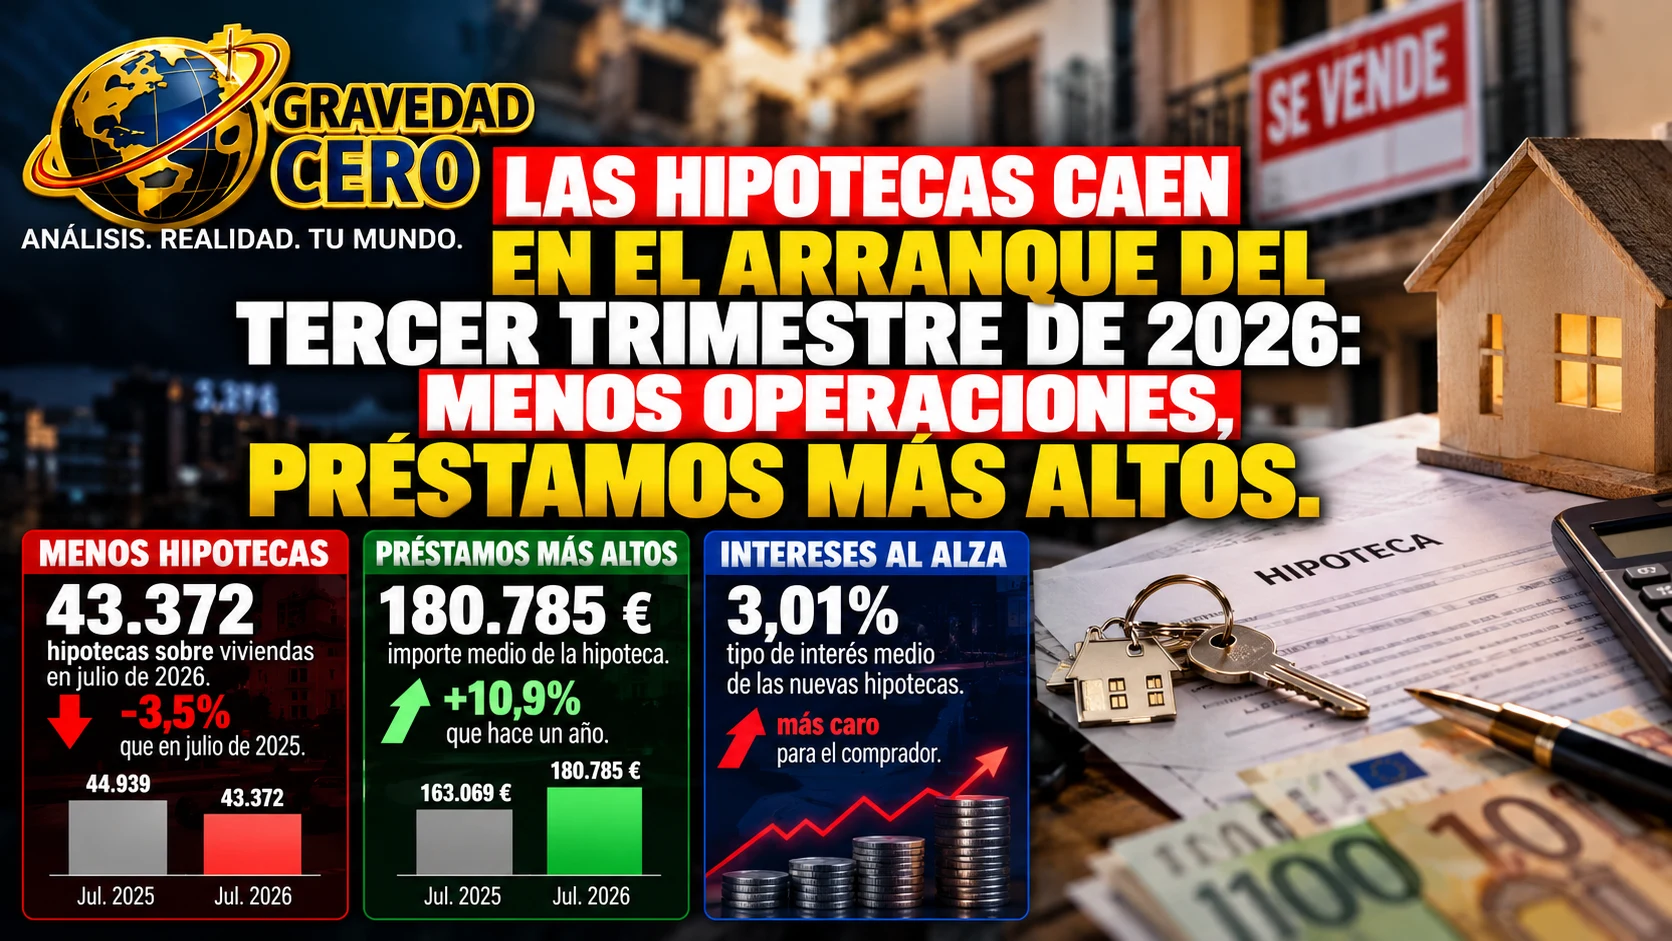
Julio registra 43.372 hipotecas sobre viviendas, un 3,5% menos que un año antes. El importe medio, sin embargo, sube hasta los 180.785 euros y el interés medio alcanza el 3,01%.
Madrid, 28 de septiembre de 2026. El mercado hipotecario español ha comenzado el tercer trimestre con un cambio de ritmo. En julio se inscribieron 43.372 hipotecas sobre viviendas, un 3,5% menos que en julio de 2025 y un 5,5% menos que en junio de 2026. La caída contrasta con la fortaleza que había mostrado la financiación para comprar vivienda durante buena parte del primer semestre.
El dato tiene una segunda lectura: aunque se firmaron menos préstamos, cada hipoteca fue, de media, más elevada. El importe medio llegó a 180.785 euros, un 10,9% más que un año antes. Así, la reducción en el número de operaciones no se ha traducido en una menor necesidad de financiación para quienes sí han conseguido comprar.
Menos firmas, pero más dinero prestado por vivienda
El mercado se enfrenta a una combinación incómoda para el comprador. Acceder a una vivienda exige solicitar importes cada vez mayores y asumir el coste de financiarlos durante décadas. En julio, el tipo de interés medio de las nuevas hipotecas se situó en el 3,01%.
La diferencia puede parecer pequeña cuando se expresa en décimas, pero importa mucho al calcular una cuota mensual. En un préstamo de larga duración, el capital solicitado, el plazo y el tipo pactado determinan cuánto acabará pagando el hogar por su vivienda. Por eso, el dato que mejor resume julio no es únicamente la caída del 3,5%: es la coincidencia de menos hipotecas, importes más altos e intereses en torno al 3%.
El contraste con junio refuerza la sensación de frenazo. El mes anterior se habían inscrito 45.907 hipotecas sobre viviendas, un 10,8% más que en junio de 2025. Julio pasa de ese crecimiento interanual a una caída, aunque todavía no permite saber si el mercado ha cambiado de tendencia o si se trata de una oscilación puntual.
¿Es una bajada histórica?
Aún no se puede calificar de «bajada histórica del tercer trimestre». El trimestre comprende julio, agosto y septiembre; por ahora solo hay cifras oficiales de su primer mes. Tampoco una caída interanual del 3,5% en julio basta, por sí sola, para describir un desplome histórico.
Lo que sí muestran los datos es una señal de enfriamiento al inicio del Q3. Habrá que conocer las cifras de agosto y septiembre para medir la magnitud del retroceso, comprobar si se prolonga y comparar el trimestre completo con el de 2025.
Para el comprador, la cuestión inmediata sigue siendo la misma: cuánto necesita pedir prestado y qué cuota puede sostener con seguridad. Una menor actividad hipotecaria no implica automáticamente que comprar sea más fácil. Si el importe que hay que financiar continúa creciendo, el acceso a la vivienda puede seguir siendo exigente incluso en un mercado con menos firmas.
Julio deja, en definitiva, una advertencia para el cierre de 2026: el número de hipotecas ha bajado, pero el esfuerzo financiero de quienes compran no muestra el mismo alivio. El resto del trimestre dirá si este dato fue un tropiezo aislado o el comienzo de una desaceleración más clara.