
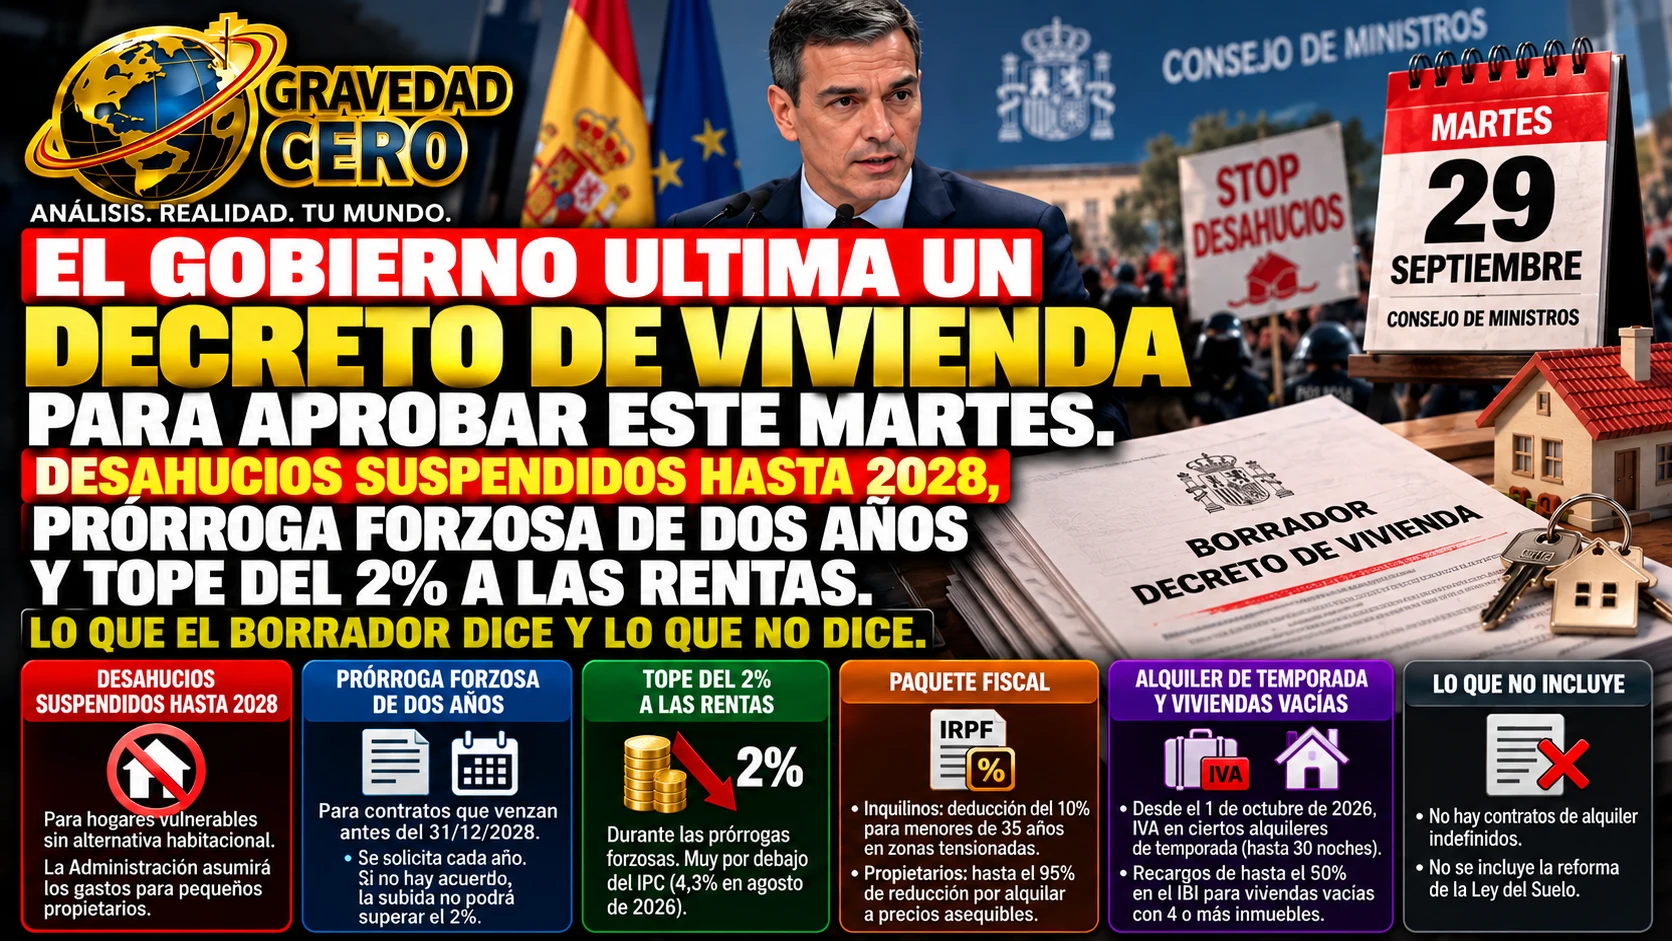
El desahucio de Maricarmen ha acelerado lo que meses de debate parlamentario no habían conseguido mover. El Gobierno prevé aprobar este martes 29 de septiembre en Consejo de Ministros un decreto ley de vivienda que incluye las medidas de protección al inquilino más amplias desde el escudo antidesahucios de la pandemia. El texto llega a la mesa del Consejo de Ministros con la negociación todavía abierta con Sumar, Junts, ERC, EH Bildu, Podemos y BNG.
Las cinco medidas principales del borrador
La primera y más relevante es la suspensión de los procedimientos de desahucio para hogares vulnerables hasta el 31 de diciembre de 2028. La normativa vigente mantenía esa suspensión hasta el 31 de diciembre de 2026. El decreto la amplía dos años. Para que aplique, el hogar debe acreditar situación de vulnerabilidad económica y carecer de alternativa habitacional. El borrador añade una novedad significativa: cuando el desahucio afecte a un pequeño propietario, será la Administración quien asuma los gastos de compensación de todo el proceso, incluyendo impagos anteriores, suministros y otros daños ocasionados. Es el primer mecanismo que intenta resolver la tensión entre la protección del inquilino vulnerable y el perjuicio económico que esa protección genera al propietario.
La segunda medida es la prórroga forzosa de contratos. El borrador contempla la posibilidad de solicitar una prórroga de hasta dos años para los contratos de alquiler que venzan antes del 31 de diciembre de 2028. La prórroga no es automática: se solicita cada año y tiene un tope de dos ejercicios. Durante esa prórroga, propietario e inquilino pueden negociar el incremento de la renta, pero en ausencia de acuerdo la actualización no puede superar el 2%.
La tercera medida es el tope del 2% a la actualización de las rentas. Ese límite se aplica durante las prórrogas forzosas. Reproduce en buena medida el esquema que recogía el decreto de marzo que nunca llegó a aprobarse en el Consejo de Ministros. Es significativamente inferior al IPC de agosto de 2026, que cerró en el 4,3%, lo que implica una pérdida real de poder adquisitivo para el propietario que se vea en prórroga forzosa.
La cuarta medida es el paquete fiscal. Para los inquilinos, el borrador propone una deducción estatal en el IRPF del 10% del alquiler de la vivienda habitual, destinada a menores de 35 años en zonas tensionadas con base imponible inferior a 33.007,20 euros anuales y un tope de deducción de 11.630 euros. Para los propietarios, los incentivos son más amplios: una reducción de hasta el 95% sobre el rendimiento neto del alquiler cuando la vivienda se arriende por debajo del precio de referencia en zonas tensionadas, del 60% para viviendas rehabilitadas y del 80% durante determinadas prórrogas tácitas. También se establece una exención de hasta el 100% de las ganancias patrimoniales por la venta de viviendas a organismos públicos destinados a vivienda social y asequible, para transmisiones hasta el 31 de diciembre de 2027 con valores inferiores a 800.000 euros.
La quinta medida afecta al alquiler de temporada. Desde el 1 de octubre de 2026, determinados alquileres de viviendas amuebladas dejarán de estar exentos de IVA cuando incluyan servicios propios de la industria hotelera o tengan una duración de hasta 30 noches en las condiciones previstas. En el IBI se permitirán recargos de hasta el 50% para viviendas vacías cuyos titulares tengan cuatro o más inmuebles residenciales.
Lo que el borrador no incluye
El decreto no recoge la propuesta de convertir los contratos de alquiler en indefinidos, una reivindicación del Sindicato de Inquilinas respaldada por Sumar. Tampoco incluye la reforma de la Ley del Suelo que Podemos exigía y que sí aparecía en versiones anteriores del texto.
Los riesgos que el debate político está ignorando
El primer riesgo es el que ya documentamos esta semana con el análisis del alquiler de temporada: una regulación más intensa del alquiler permanente puede acelerar la migración de la oferta hacia modalidades no reguladas. El alquiler de temporada ya representa el 29% de la oferta total en España y crece con mayor intensidad en exactamente los mercados donde los controles de precio son más activos. El decreto intenta atajar ese problema aplicando IVA al alquiler de temporada de hasta 30 noches, pero la efectividad de esa medida está por demostrar.
El segundo riesgo es la retirada de viviendas del mercado de alquiler. Cuando los propietarios perciben que las condiciones regulatorias hacen el alquiler permanente menos rentable o más arriesgado, una parte de esas viviendas sale del mercado, ya sea para venta, uso propio o alquiler de temporada. La experiencia de Cataluña con los controles de precio autonómicos más estrictos muestra que la oferta de alquiler permanente no aumenta cuando se regula más intensamente, sino que se redistribuye.
El tercer riesgo es estructural y el decreto no lo aborda: el problema de acceso a la vivienda en España tiene un origen en el déficit de oferta que ninguna medida de control del alquiler puede resolver. Hay 750.000 viviendas de déficit acumulado. Se construyen 100.000 al año frente a una creación de 272.000 hogares nuevos. Mientras esa brecha no se cierre, habrá más Maricarmens. Con nombre distinto y sin decreto que lo evite.