
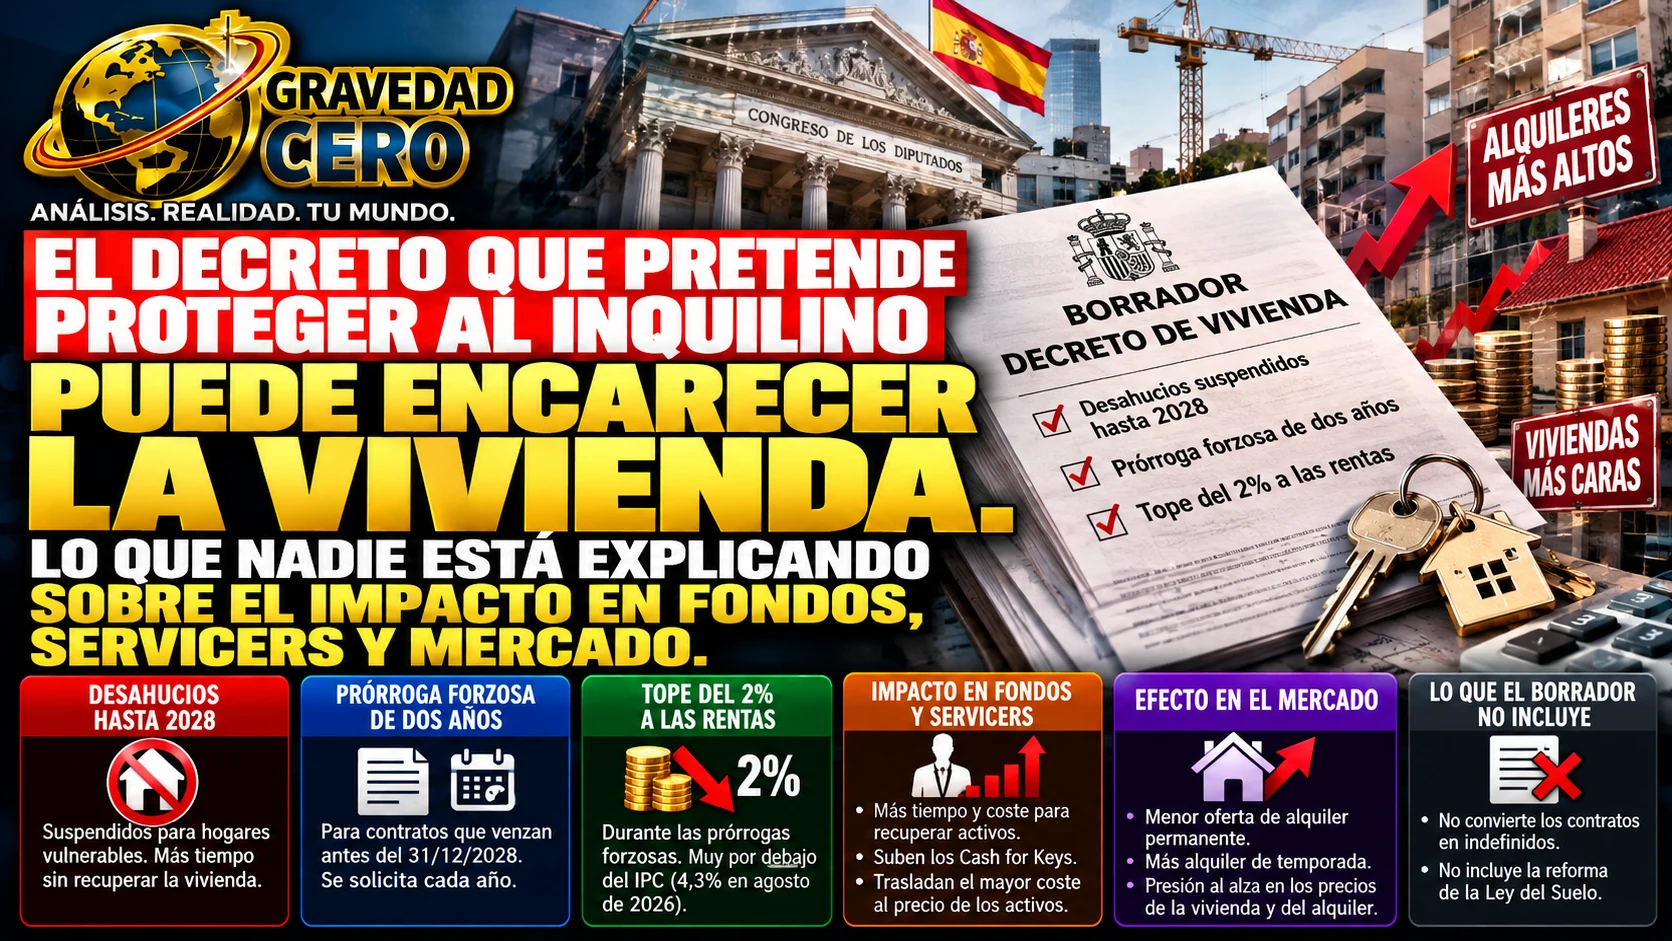
El Gobierno aprueba hoy un decreto de vivienda que suspende los desahucios para hogares vulnerables hasta 2028, introduce prórrogas forzosas de contratos y limita la actualización de rentas al 2%. El objetivo declarado es proteger a los inquilinos más vulnerables. El efecto no declarado, y que el debate público está ignorando casi completamente, es el impacto que esa regulación va a tener sobre los fondos de inversión que gestionan activos residenciales, los servicers que administran carteras de NPLs y REOs, y en última instancia sobre el precio de la vivienda y del alquiler en España.
Lo que cambia para los fondos y los servicers
Los fondos de inversión y los servicers que gestionan carteras de activos residenciales en España operan con un modelo de negocio que depende de dos variables fundamentales: el tiempo de recuperación del activo y el coste de esa recuperación. Ambas variables van a empeorar de forma significativa con el decreto que se aprueba hoy.
El tiempo de recuperación es el período que transcurre entre que un fondo o servicer identifica un activo ocupado, ya sea por un inquilino moroso, un ocupante ilegal o un deudor hipotecario, y el momento en que tiene posesión efectiva del inmueble y puede venderlo o alquilarlo. Ese período, que antes del primer escudo antidesahucios de la pandemia podía ser de entre seis meses y un año en función del juzgado, lleva desde 2020 alargándose de forma sistemática a través de sucesivas prórrogas de la suspensión de desahucios. Con el decreto de hoy, ese período se extiende al menos hasta el 31 de diciembre de 2028 para los activos con ocupantes que acrediten vulnerabilidad.
Hay que entender qué significa eso en términos de negocio. Un activo inmovilizado durante dos años adicionales tiene un coste financiero directo para el fondo que lo posee. Si ese fondo tiene financiado el activo a un tipo de interés del 5%, dos años adicionales de inmovilización equivalen a un 10% del valor del activo en coste de financiación. Si el activo vale 200.000 euros, el coste adicional de la espera son 20.000 euros solo de intereses, sin contar los gastos jurídicos adicionales del proceso, los suministros pendientes ni el mantenimiento del inmueble durante ese período.
El coste de recuperación también va a aumentar. El decreto introduce una novedad en los desahucios de pequeños propietarios, que la Administración asuma los gastos de compensación, pero no contempla ningún mecanismo equivalente para los activos en manos de fondos o servicers. Eso significa que los fondos que tengan que recuperar activos ocupados por personas que acrediten vulnerabilidad van a enfrentarse a procesos judiciales más largos, con mayor incertidumbre sobre el resultado y mayor coste acumulado. Ese coste adicional tiene que ir a algún sitio.
Los CFK subirán y el precio del activo también
El Cash for Keys, el acuerdo extrajudicial mediante el cual el propietario o el fondo paga una cantidad al ocupante para que abandone voluntariamente el inmueble sin necesidad de proceso judicial, es la herramienta que los fondos y servicers han utilizado durante años para evitar procesos de desahucio largos y costosos. Con el decreto de hoy, la alternativa al CFK para el ocupante que quiera resistir se vuelve mucho más atractiva: puede permanecer en el inmueble hasta 2028 sin pagar, acreditando vulnerabilidad, mientras la Administración busca una alternativa habitacional que raramente llega con rapidez.
Eso cambia completamente la posición negociadora del ocupante frente al fondo. Si antes el ocupante tenía que aceptar un CFK razonable porque la alternativa era un desahucio en seis u ocho meses, ahora puede rechazar el CFK inicial y esperar, porque la alternativa es permanecer en el inmueble hasta 2028. El resultado predecible es una escalada de los importes de los CFK: los fondos tendrán que ofrecer más dinero para convencer al ocupante de que se vaya voluntariamente, porque la opción de quedarse se ha vuelto mucho más valiosa para el ocupante.
Esos CFK más elevados son un coste adicional que el fondo incorpora al precio de salida del activo cuando finalmente lo vende. Si un fondo ha pagado 30.000 euros de CFK para recuperar un activo donde antes pagaba 15.000, esa diferencia de 15.000 euros tiene que recuperarla en el precio de venta. El activo sale al mercado más caro.
El efecto sobre el precio de la vivienda
El mecanismo por el que el decreto puede encarecer la vivienda es exactamente el opuesto al que sus defensores anticipan. No es un efecto inmediato ni universal: afecta principalmente a los mercados donde los fondos y servicers tienen mayor presencia como vendedores, que son los mercados urbanos de alta demanda donde también se concentra el mayor déficit de vivienda asequible.
En esos mercados, los fondos y servicers son una fuente significativa de oferta de vivienda en venta. Cuando sus costes de recuperación aumentan y sus CFK suben, sus precios de salida suben. Y cuando la oferta de un segmento del mercado sube de precio, el efecto sobre el precio general depende de cuánto peso tiene ese segmento en el total de la oferta disponible. En los mercados donde los fondos tienen mayor concentración de activos, ese efecto puede ser significativo.
Hay además un segundo mecanismo de transmisión al precio: la señal que el decreto envía a los inversores que consideran comprar activos residenciales en España. Un inversor que evalúa comprar un edificio de viviendas para alquilar en un mercado con prórroga forzosa de dos años, tope del 2% a la actualización de rentas y suspensión de desahucios hasta 2028 va a exigir una rentabilidad esperada superior para compensar ese riesgo regulatorio adicional. Rentabilidad esperada superior sobre el mismo activo significa precio de compra inferior. Y precio de compra inferior para el vendedor significa que el vendedor tiene menos incentivo para sacar el activo al mercado, lo que reduce la oferta disponible.
El efecto sobre el precio del alquiler
El impacto del decreto sobre el precio del alquiler también opera en sentido contrario al esperado por sus defensores, y por un mecanismo que llevamos semanas documentando en Gravedad Cero.
El propietario particular que tiene un piso en alquiler en zona tensionada y lee el decreto de hoy se enfrenta a una perspectiva muy concreta: si su inquilino deja de pagar, puede que no pueda recuperar la posesión de su vivienda hasta 2028. Eso son dos años sin cobrar alquiler y sin poder usar ni vender el activo. Ante esa perspectiva, una parte de los propietarios va a tomar una de estas tres decisiones: subir el alquiler para compensar el riesgo adicional, migrar al alquiler de temporada que no tiene esas restricciones, o sacar el piso del mercado de alquiler para venderlo. Las tres opciones reducen la oferta de alquiler permanente disponible o encarecen el acceso a ella.
El alquiler de temporada, que ya representa el 29% de la oferta total en España y crece con mayor intensidad en los mercados donde los controles son más activos, va a seguir creciendo. El decreto intenta frenarlo aplicando IVA a los alquileres de hasta 30 noches con servicios hoteleros, pero esa medida afecta al alquiler vacacional, no al alquiler de temporada que se usa como alternativa al alquiler permanente regulado.
Lo que el debate político no está diciendo
El decreto de hoy no es una política mala en términos de sus objetivos. Proteger a los hogares vulnerables del desahucio mientras no tienen alternativa habitacional es un objetivo legítimo y necesario. El problema es que esa protección tiene costes económicos reales que alguien va a pagar, y el debate político tiende a ignorar quién los paga y cómo.
Los fondos no absorben esos costes en sus márgenes. Los trasladan al precio de los activos que venden. Los propietarios particulares no absorben el riesgo de no poder desahuciar hasta 2028. Lo trasladan al precio del alquiler, a la selección más estricta de inquilinos o a la migración al alquiler de temporada. Y el resultado final, paradójicamente, puede ser un mercado de vivienda más caro y con menos oferta disponible precisamente en los segmentos donde los hogares más vulnerables buscan acceder.
Las políticas de emergencia son necesarias. Pero no son suficientes. Y cuando se diseñan ignorando los mecanismos de mercado que van a activar, pueden producir exactamente el efecto contrario al que pretenden. El déficit estructural de 750.000 viviendas no desaparece con un decreto. Y mientras no se resuelva, cada nueva regulación que aumenta el riesgo de tener una vivienda alquilada reduce la oferta disponible para los que más la necesitan.