
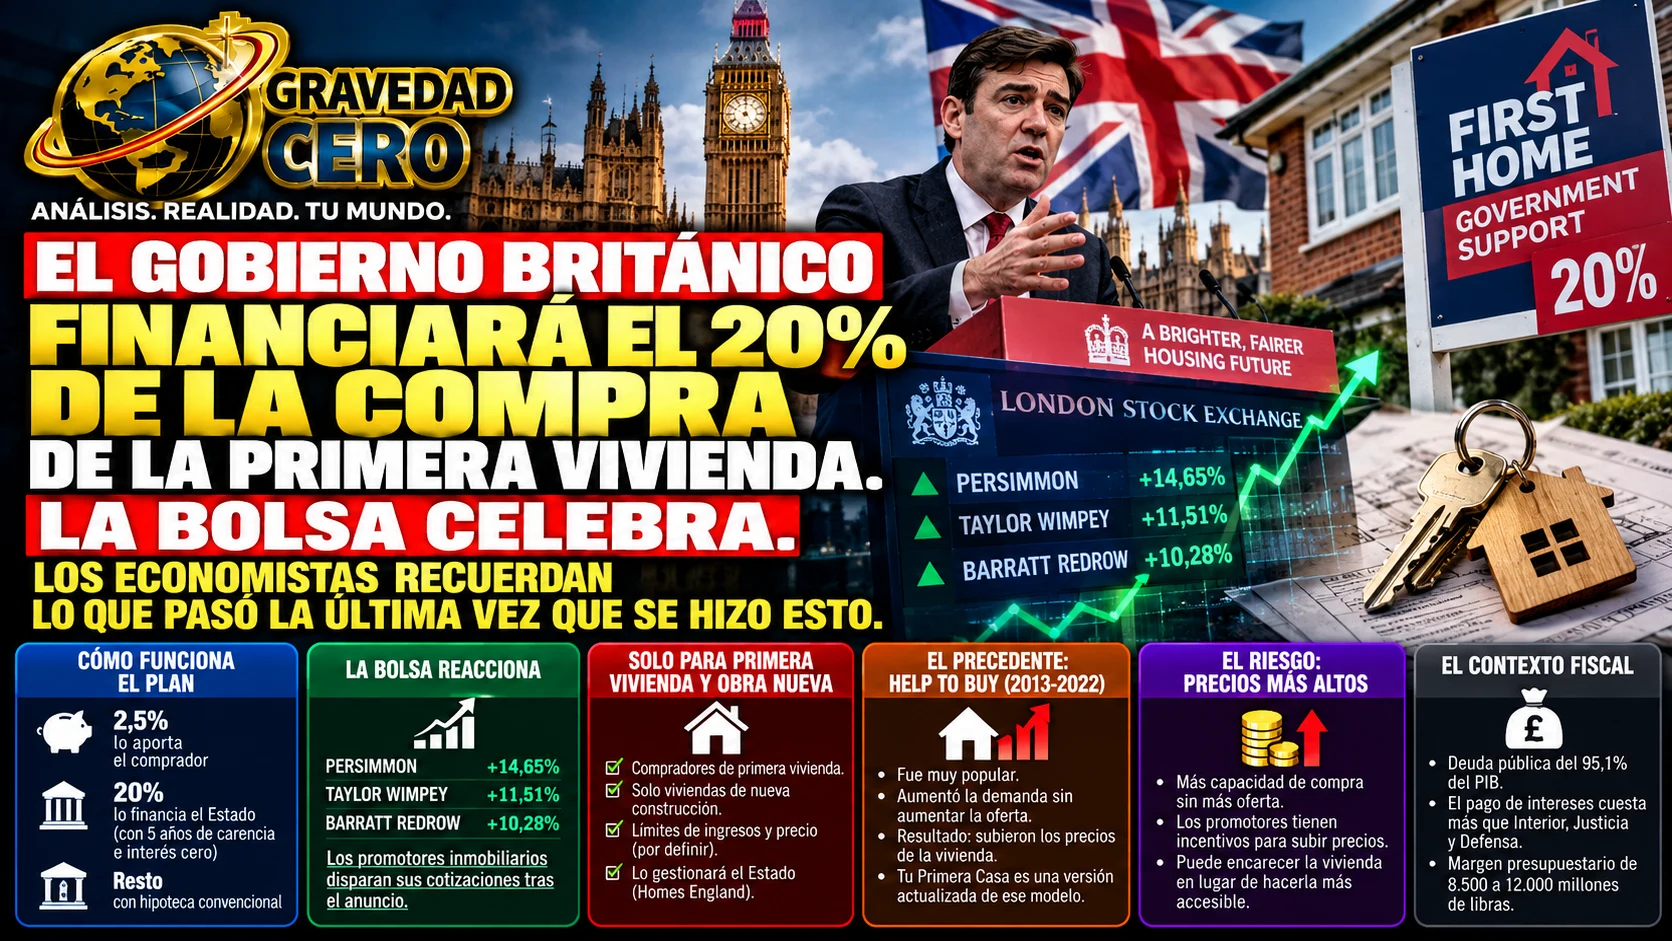
El primer ministro británico Andy Burnham anunció el sábado un plan para subvencionar la compra de primera vivienda que ha disparado las cotizaciones de los promotores inmobiliarios en la Bolsa de Londres y ha generado un debate que España debería seguir con atención. El plan se llama Tu Primera Casa y funciona de la siguiente manera: el comprador aporta el 2,5% del precio de la vivienda, el Estado avala otro 20% en condiciones muy favorables que incluyen un período de carencia de cinco años con interés cero. El resto se financia con hipoteca convencional.
La reacción del mercado fue inmediata y espectacular. Persimmon, que vendió 11.905 viviendas el año pasado, subió un 14,65% en una sola sesión. Taylor Wimpey, con unas 11.600 ventas, un 11,51%. Barratt Redrow, con 17.667 casas, cifras similares. Los promotores inmobiliarios británicos llevan meses anticipando una caída del beneficio del 12% para este año. El anuncio de Burnham cambió esa perspectiva de un sábado para el lunes.
El plan tiene restricciones. Solo será accesible a compradores de primera vivienda. Solo aplicará a viviendas de nueva construcción vendidas por promotores adheridos al programa. Habrá límites de ingresos familiares y de precio de la vivienda que se anunciarán en los Presupuestos del 18 de octubre. La entidad que gestionará los préstamos aún no está definida, aunque la candidata natural es la agencia estatal Homes England.
El contexto político que explica la medida es relevante. Según una encuesta de Ipsos, alrededor del 70% de los ciudadanos británicos opina que hay una crisis de vivienda a nivel nacional. Un 60% de quienes viven en alquiler piensa que no va a ser capaz de comprar casa en toda su vida. Burnham lleva semanas lanzando medidas orientadas a las clases medias, obreras y los jóvenes que estaban abandonando al Partido Laborista hacia el ultranacionalista Reform y el Partido Verde. Electoralmente, la estrategia está funcionando: el Laborismo ha recuperado el liderazgo en las encuestas por delante de Reform.
Pero el plan tiene un precedente incómodo que el propio artículo señala con claridad. Tu Primera Casa es en líneas generales una resurrección del plan Help to Buy lanzado en 2013 por el Gobierno de coalición de David Cameron y que concluyó en 2022. Ese sistema fue enormariamente popular. Y hay evidencias de que el subsidio encubierto a la compra de primera vivienda que supuso acabó tirando al alza los precios del sector inmobiliario. La demanda adicional que generó el plan al hacer accesible la compra a compradores que de otra forma no habrían podido comprar no fue acompañada de un aumento equivalente de la oferta, con el resultado de que los precios subieron beneficiando precisamente a los que ya tenían vivienda en propiedad.
El mecanismo por el que un plan de este tipo puede encarecer la vivienda en lugar de hacerla más accesible es el mismo que opera en cualquier mercado con oferta inelástica: si aumentas la capacidad de pago de los compradores sin aumentar el número de viviendas disponibles, el precio sube hasta el nuevo límite de lo que pueden pagar. El promotor que conoce que sus compradores tienen acceso a un aval del 20% con cinco años de carencia a interés cero no tiene ningún incentivo para bajar el precio de sus promociones. Tiene todos los incentivos para subirlo hasta el nivel que el nuevo comprador puede alcanzar con esa ayuda.
La otra dimensión del anuncio que merece atención es la fiscal. El ministro de Hacienda, John Healey, tuvo que recordar el mismo día en la Conferencia Anual del Partido Laborista que las políticas de la era Blair de los años noventa no son posibles porque no hay dinero. El margen de error presupuestario del Gobierno británico se ha reducido a entre 8.500 y 12.000 millones de libras, menos de la mitad del que tenía la predecesora de Healey, Rachel Reeves. El Reino Unido tiene una deuda pública equivalente al 95,1% del PIB y solo el pago de intereses de esa deuda cuesta más que los presupuestos combinados de Interior, Justicia y Defensa.
El anuncio de Burnham es un ejemplo de una tensión que recorre la política de vivienda de todos los países europeos, España incluida: las medidas que tienen impacto electoral a corto plazo raramente son las mismas que tienen impacto estructural sobre el acceso a la vivienda a largo plazo. Help to Buy fue muy popular. Y subió los precios. Tu Primera Casa será muy popular. Y es probable que suba los precios también.
La pregunta que España debería hacerse, mientras debate su propio decreto de vivienda, es qué lección extrae del experimento británico. La respuesta que la evidencia disponible proporciona no es la que los votantes quieren escuchar: el problema de acceso a la vivienda no se resuelve facilitando que más gente compre en un mercado con oferta insuficiente. Se resuelve aumentando la oferta. Y eso es lo que ningún decreto de emergencia, ni británico ni español, puede hacer de la noche a la mañana.