
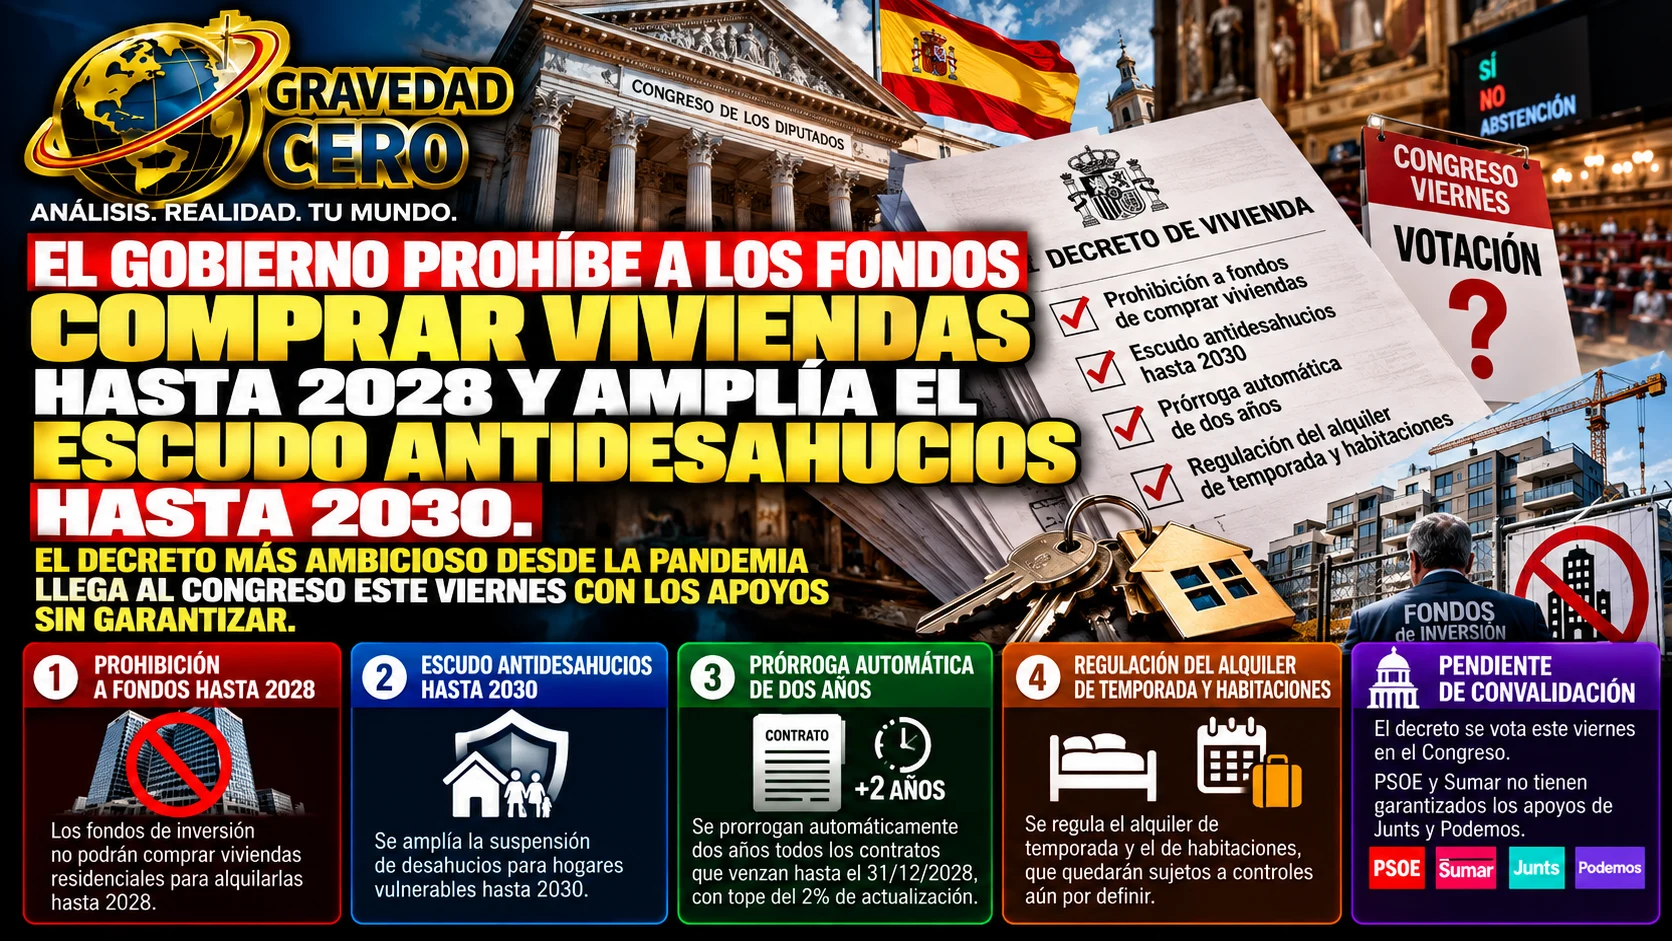
El Consejo de Ministros ha aprobado este martes el decreto de vivienda pactado entre PSOE y Sumar, que incluye medidas significativamente más ambiciosas que las que circulaban en el borrador de las últimas horas. El texto, que debe ser convalidado por el Congreso este mismo viernes, incorpora cuatro elementos que van más allá de lo que se había anticipado y que tienen implicaciones de calado sobre el mercado inmobiliario español.
Las cuatro medidas que cambian el escenario
La primera y más relevante desde el punto de vista del mercado es la prohibición a los fondos de inversión de comprar viviendas hasta 2028. Es la primera vez que el ordenamiento jurídico español establece una restricción explícita sobre quién puede comprar vivienda residencial en función del tipo de comprador. La medida está orientada específicamente a los fondos que adquieren viviendas para alquilarlas, el segmento que hemos documentado en los ocho megaoperaciones de más de 100 millones de euros que se cerraron en el primer semestre de 2026.
La segunda medida es la ampliación del escudo antidesahucios hasta 2030, dos años más allá de lo que contemplaba el borrador filtrado el lunes, que establecía el horizonte en 2028. Esa ampliación hasta 2030 extiende significativamente el período de inmovilización de activos para los fondos y servicers que tengan inmuebles ocupados por hogares que acrediten vulnerabilidad.
La tercera medida es la prórroga automática de dos años para todos los contratos que venzan hasta el 31 de diciembre de 2028. El borrador anterior contemplaba la posibilidad de solicitar esa prórroga, no la automaticidad. La automaticidad cambia radicalmente el mecanismo: el propietario no puede oponerse a la prórroga y el contrato se extiende en las condiciones vigentes, con el límite del 2% de actualización de renta.
La cuarta medida es la regulación del alquiler de habitaciones y del alquiler de temporada, que Sumar ha logrado incluir como condición para su apoyo. El alquiler de temporada, que como hemos documentado esta semana ya representa el 29% de toda la oferta de arrendamiento en España y crece de forma acelerada precisamente en los mercados con mayor regulación del alquiler permanente, quedará sujeto a controles que todavía no están completamente definidos en el texto aprobado hoy.
El problema: el decreto puede decaer el viernes
El decreto tiene que ser convalidado por el Congreso de los Diputados este mismo viernes. Si no obtiene los apoyos necesarios, decaerá y dejará de estar en vigor. PSOE y Sumar llevan el texto al Congreso sin tener garantizados los votos de Junts y Podemos, los dos grupos cuyo apoyo es imprescindible para la mayoría.
Junts tiene una posición conocida sobre las medidas de control del alquiler: ha bloqueado decretos similares en el pasado y tiene incentivos para exigir contrapartidas que el Gobierno puede o no estar dispuesto a ofrecer. Podemos, por su parte, exigía la inclusión de la reforma de la Ley del Suelo, que según los textos disponibles no ha quedado incluida en el decreto aprobado hoy.
La estrategia de PSOE y Sumar parece ser la de aprobar el decreto en el Consejo de Ministros con el máximo de medidas posible y llevar a Junts y Podemos a la situación de tener que votar explícitamente en contra de una prohibición a los fondos de comprar viviendas y una ampliación del escudo antidesahucios hasta 2030. El cálculo político es comprensible. El resultado de esa votación del viernes determinará si el decreto más ambicioso sobre vivienda desde la pandemia se convierte en norma vigente o en papel mojado.
Lo que el decreto dice sobre la dirección de la política de vivienda
Con independencia de lo que ocurra el viernes, el decreto aprobado hoy envía una señal inequívoca sobre la dirección que la política de vivienda española está tomando: regulación más intensa, restricciones a la inversión institucional, prórroga automática de contratos, extensión de la protección frente a desahucios. Es la respuesta política a una crisis que el debate público lleva semanas construyendo alrededor del caso Maricarmen y la acampada en Sol.
Lo que el decreto no cambia es la matemática del mercado que llevamos semanas documentando. La prohibición a los fondos de comprar viviendas hasta 2028 reduce la demanda institucional pero no aumenta la oferta. La prórroga automática de contratos protege a los inquilinos actuales pero puede reducir la disponibilidad de vivienda para los que buscan hoy. La extensión del escudo antidesahucios hasta 2030 aumenta el tiempo de inmovilización de activos para fondos y servicers, lo que como explicamos ayer se traduce en CFK más elevados y precios de salida más altos cuando esos activos finalmente llegan al mercado.
El déficit estructural de 750.000 viviendas no desaparece con un decreto. Y mientras ese déficit exista, cada nueva regulación que aumente el riesgo o el coste de poner una vivienda en el mercado reduce la oferta disponible para quienes más la necesitan.