
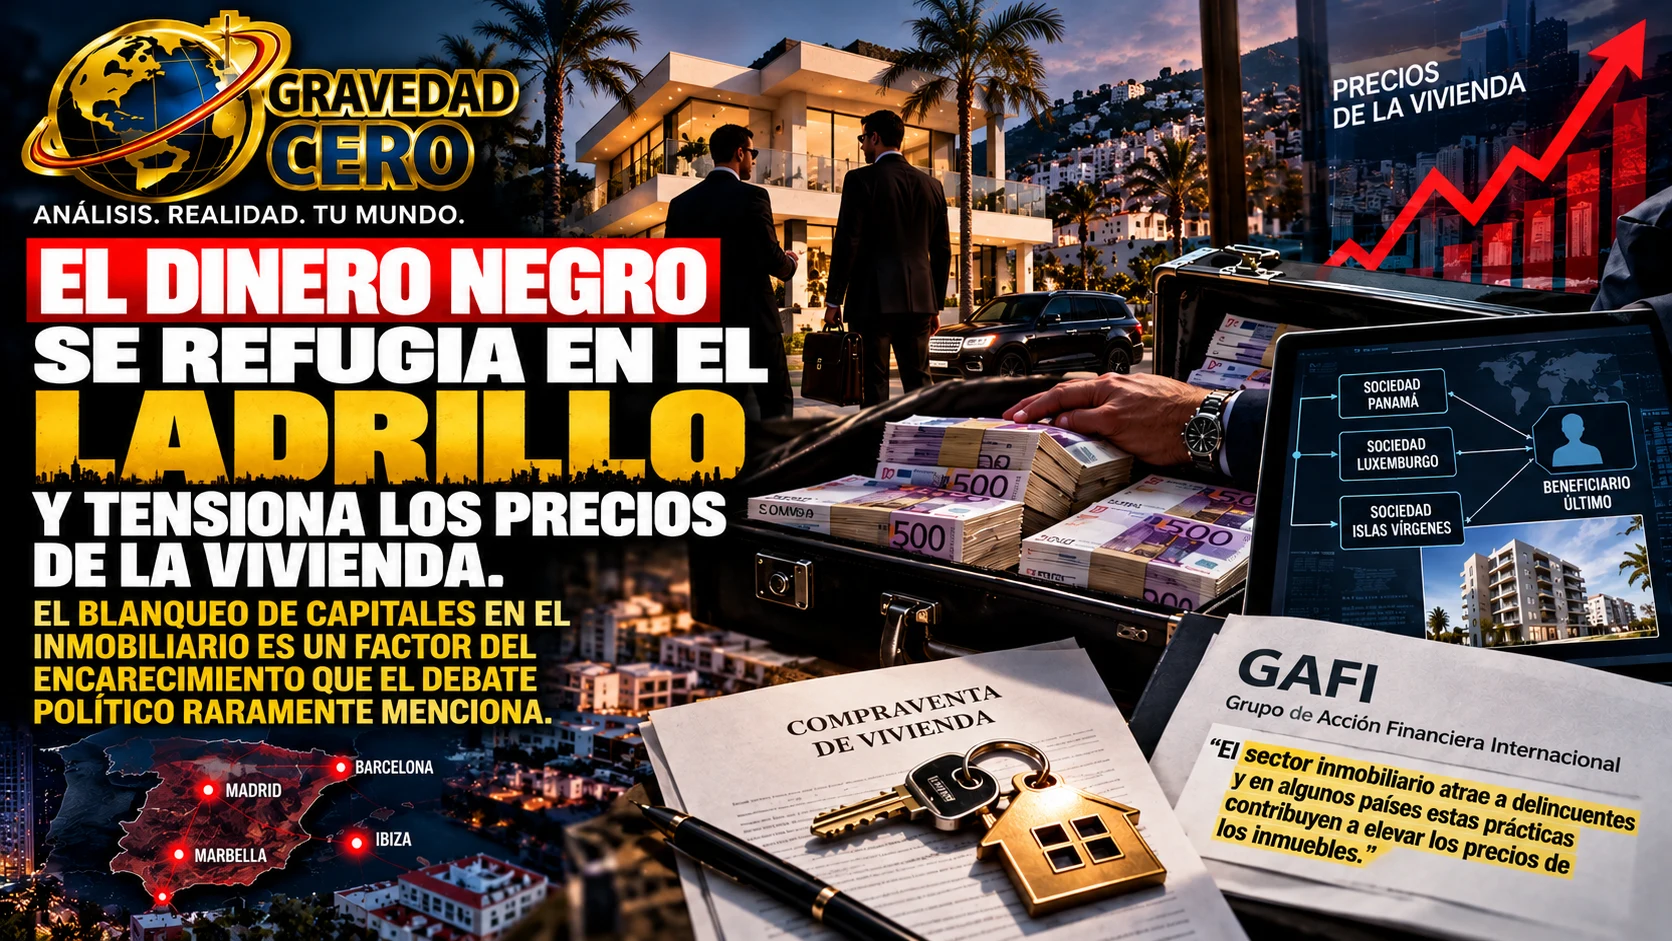
El mercado inmobiliario se ha consolidado como uno de los terrenos más atractivos del mundo para el blanqueo de capitales. El Grupo de Acción Financiera Internacional, el organismo de referencia mundial contra el blanqueo, advierte en sus informes más recientes de que el sector inmobiliario atrae a delincuentes que lo utilizan para lavar los beneficios obtenidos con actividades ilícitas. Y reconoce algo que el debate político sobre la crisis de vivienda raramente menciona: en algunos países, estas prácticas contribuyen además a elevar los precios de los inmuebles y dificultar el acceso a la vivienda para los compradores que operan con dinero legítimo.
El mecanismo por el que el dinero ilícito tensiona los precios inmobiliarios es sencillo en su lógica aunque complejo en su detección. Quien blanquea capitales a través de la compra de inmuebles no optimiza la rentabilidad de la inversión: optimiza la velocidad y la seguridad del lavado. Eso significa que puede aceptar pagar un millón de euros por un activo cuyo precio de mercado sería inferior porque su prioridad no es comprar barato sino colocar el capital. Cada operación de blanqueo que se cierra por encima del precio de mercado establece un nuevo suelo de referencia que el resto de compradores, los que operan con dinero legítimo, tienen que superar para competir por el mismo activo.
El segmento donde esta dinámica es más intensa es la vivienda de lujo. Las empresas especializadas en detección de blanqueo en el sector inmobiliario, como Avos Tech, concentran sus alertas en el segmento alto del mercado, donde el volumen de las transacciones facilita la colocación de grandes cantidades de capital en pocas operaciones y donde la opacidad es mayor gracias al uso de estructuras societarias complejas, que interponen varias capas de sociedades entre el propietario real y el inmueble, y de jurisdicciones de baja transparencia.
El atractivo del inmobiliario para el blanqueo de capitales responde a tres características estructurales que lo diferencian de otros activos. La primera es el elevado importe de las transacciones, que permite colocar grandes volúmenes de capital en pocas operaciones. La segunda es la posibilidad de conservar el patrimonio en un activo tangible que se revaloriza en el tiempo y genera rentas. La tercera, y más relevante desde el punto de vista de la detección, es la capacidad de ocultar al verdadero propietario detrás de estructuras societarias que dificultan la identificación del beneficiario último de la inversión.
España tiene características que la hacen especialmente expuesta a estos flujos. Es el cuarto mercado inmobiliario de la eurozona por volumen de transacciones. Tiene una demanda de vivienda de lujo muy activa en mercados como Madrid, Barcelona, Marbella, Ibiza y las Islas Baleares, donde la concentración de compradores internacionales es alta y la trazabilidad de los fondos es más difícil de verificar. Y tiene una tradición de uso de efectivo en las transacciones inmobiliarias que, aunque ha ido reduciéndose con la regulación, sigue siendo superior a la de otros países europeos con mayor cultura de pagos digitales.
Las herramientas de detección han mejorado significativamente en los últimos años. El Servicio Ejecutivo de la Comisión de Prevención del Blanqueo de Capitales e Infracciones Monetarias, el SEPBLAC, ha reforzado sus capacidades de análisis y ha incrementado la colaboración con los notarios, registradores y agentes inmobiliarios, que desde 2015 están obligados a reportar operaciones sospechosas. La regulación europea en materia de transparencia del beneficiario último de las sociedades ha avanzado también en la dirección correcta.
Pero la carrera se produce en los dos sentidos. Mientras las herramientas para localizar el dinero ilícito mejoran, quienes pretenden introducirlo en el ladrillo también perfeccionan las estructuras utilizadas para esconderlo. Las estructuras más sofisticadas utilizan varias capas de sociedades en diferentes jurisdicciones, con préstamos entre sociedades vinculadas que dificultan la identificación del origen último de los fondos. Y el tiempo que transcurre entre una operación y su detección puede ser suficiente para que el capital haya pasado ya por varias transacciones adicionales que complican la recuperación.
El reto para el mercado inmobiliario español es hacer compatibles controles cada vez más exhaustivos con un proceso de compraventa que no se vuelva más lento ni más costoso para los compradores que operan con dinero legítimo. Porque el coste del blanqueo sobre el precio de la vivienda lo pagan exactamente esos compradores: los que no pueden aceptar pagar por encima del precio de mercado porque su prioridad es comprar a precio razonable, no colocar capital a cualquier precio.
En el debate sobre la crisis de vivienda en España, el blanqueo de capitales es el factor que menos aparece y que más difícil resulta cuantificar. No porque sea marginal, sino porque por definición opera en la opacidad. Lo que los datos de organismos como el GAFI sí permiten afirmar es que existe, que tensiona los precios en los segmentos donde es más intenso y que cualquier política de acceso a la vivienda que ignore ese vector está trabajando con un diagnóstico incompleto.