
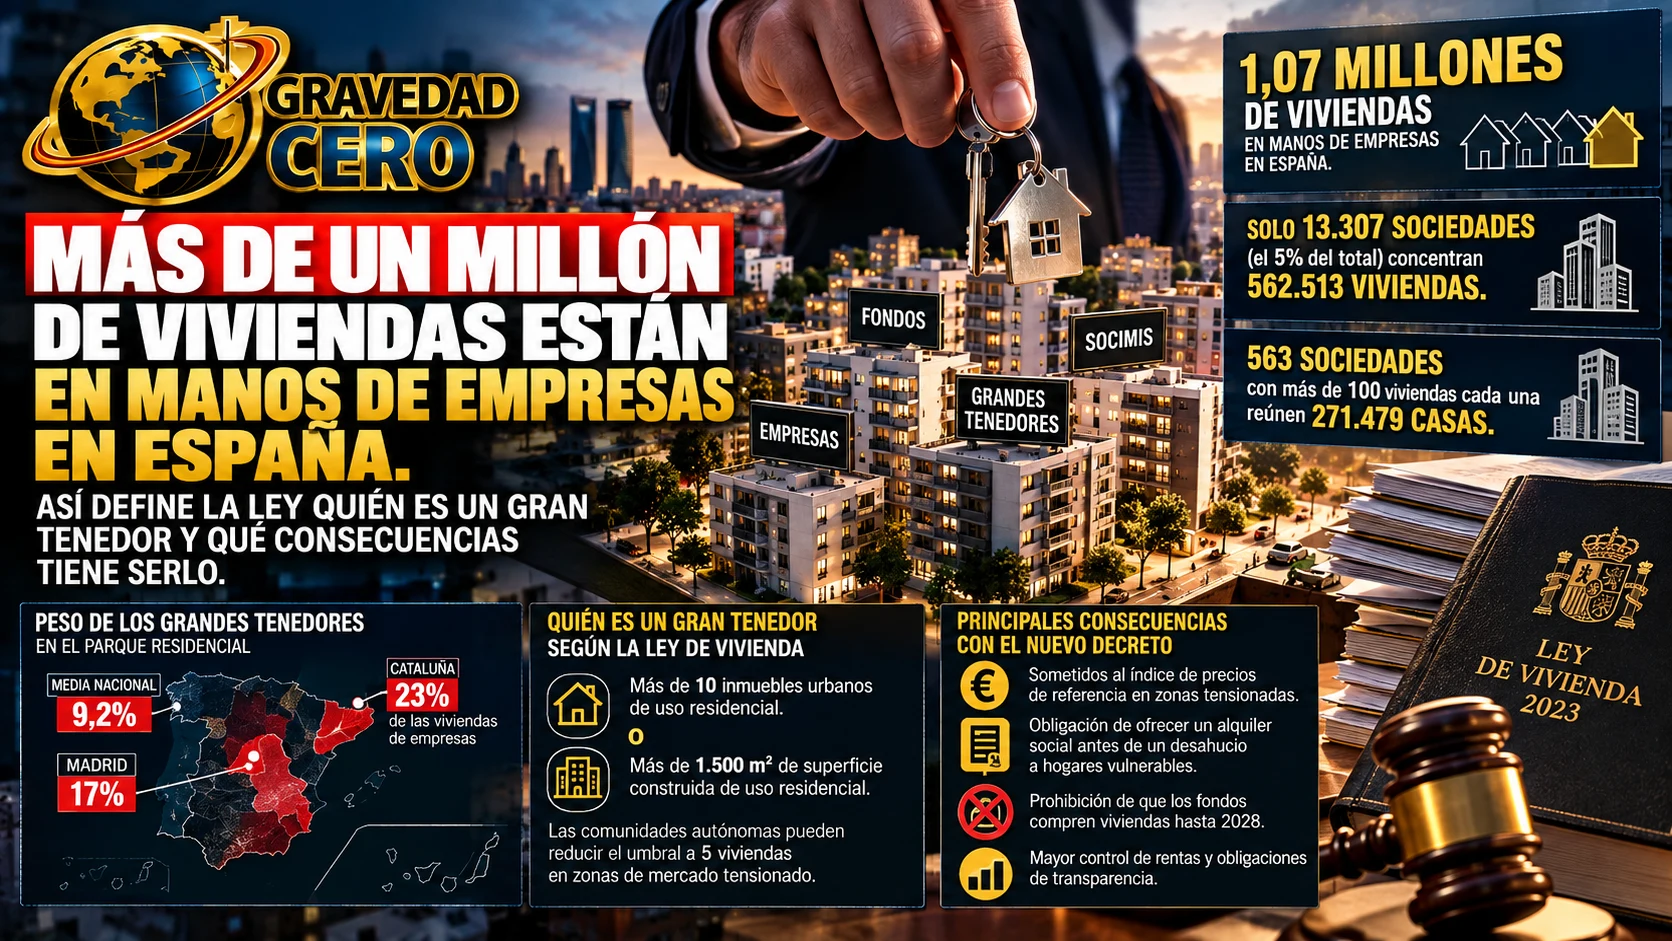
Las sociedades privadas poseen más de 1,07 millones de viviendas en España, y buena parte de ese patrimonio se concentra en un pequeño grupo de propietarios. Es el dato que subyace al debate sobre los grandes tenedores que el decreto aprobado este martes por el Consejo de Ministros ha vuelto a poner en el centro de la agenda política. Pero el debate raramente define con precisión qué es un gran tenedor, cuántos hay, cuántas viviendas controlan y qué implica serlo desde el punto de vista legal.
Quién es un gran tenedor según la ley
La Ley de Vivienda de 2023 define como gran tenedor a toda persona física o jurídica que sea titular de más de diez inmuebles urbanos de uso residencial, o de una superficie construida de más de 1.500 metros cuadrados de uso residencial, excluyendo en ambos casos garajes y trasteros. Las comunidades autónomas pueden reducir ese umbral hasta cinco viviendas en zonas de mercado residencial tensionado. El decreto aprobado hoy mantiene esa definición y amplía las obligaciones de los grandes tenedores en materia de desahucios y control de rentas en zonas tensionadas.
Los números reales de la concentración
El problema aparece cuando se observa cómo se distribuye ese millón de viviendas. Casi dos de cada tres casas pertenecientes a empresas están en manos de sociedades que poseen seis o más. Y solo 13.307 sociedades, alrededor del 5% de las empresas propietarias, concentran 562.513 viviendas. Más arriba todavía aparecen 563 sociedades con más de cien viviendas cada una: juntas reúnen 271.479 casas.
En Madrid, los grandes tenedores controlan hasta el 17% del parque residencial, muy por encima de la media nacional del 9,2%. En Madrid, las empresas poseen alrededor del 5,6% del parque residencial y el 57% de esas viviendas empresariales corresponde a grandes tenedores. Cataluña, además, concentra aproximadamente el 23% de todas las viviendas españolas que figuran a nombre de empresas.
La concentración inmobiliaria en España ha alcanzado niveles históricos en 2026. Mientras en 2010 los grandes tenedores controlaban solo el 3% del parque inmobiliario residencial, en 2026 esta cifra se ha triplicado hasta el 9,2%.
El 92% de las viviendas principales alquiladas a precio de mercado está en manos de particulares, no de empresas. Ese dato, que el debate político raramente menciona, es relevante para entender el alcance real de las medidas que el decreto dirige específicamente a los grandes tenedores: afectan a una minoría del parque de alquiler pero a una minoría que en los mercados más tensionados tiene un peso desproporcionado.
Lo que implica ser gran tenedor con el nuevo decreto
El decreto aprobado hoy amplía significativamente las obligaciones de los grandes tenedores. En zonas tensionadas, los grandes tenedores están sometidos al índice de precios de referencia tanto en nuevos contratos como en renovaciones. Tienen obligación de ofrecer un alquiler social antes de ejecutar un desahucio sobre un hogar vulnerable. Y con el decreto de hoy, la prohibición de que los fondos compren viviendas hasta 2028 se añade como restricción adicional que afecta específicamente a los grandes inversores institucionales.
Lo que el millón de viviendas no dice
Tampoco puede deducirse del Catastro que ese millón de casas esté vacío, dedicado al alquiler turístico o retirado del mercado: los propios datos no permiten conocer su utilización. Ese matiz es fundamental para entender los límites del debate. Saber que una empresa tiene más de diez viviendas no dice nada sobre si esas viviendas están alquiladas a precio de mercado, alquiladas a precio asequible, dedicadas a alquiler turístico, vacías o en proceso de venta. La concentración de viviendas en grandes tenedores es un dato real y relevante. Pero no es automáticamente equivalente a especulación, vaciamiento del mercado o encarecimiento de los precios.
Lo que sí es un dato verificable es que el Banco de España alerta de un déficit de un millón de viviendas para el año 2028. Esta escasez estructural agrava el impacto de la concentración de inmuebles en manos de grandes tenedores institucionales sobre el acceso a la vivienda. El problema no es solo quién tiene las viviendas. Es que hay menos viviendas de las que se necesitan, y que esa escasez hace que cualquier concentración de la oferta en pocos actores tenga un impacto desproporcionado sobre el precio.