
La intervención del mercado del alquiler ya ha empezado a transformar el mapa de los grandes propietarios de vivienda en España. Fondos que durante la última década levantaron o compraron carteras de miles de pisos para explotarlos en arrendamiento están dando por terminada esa estrategia, vendiendo sus portfolios o sacando las viviendas al mercado una a una.
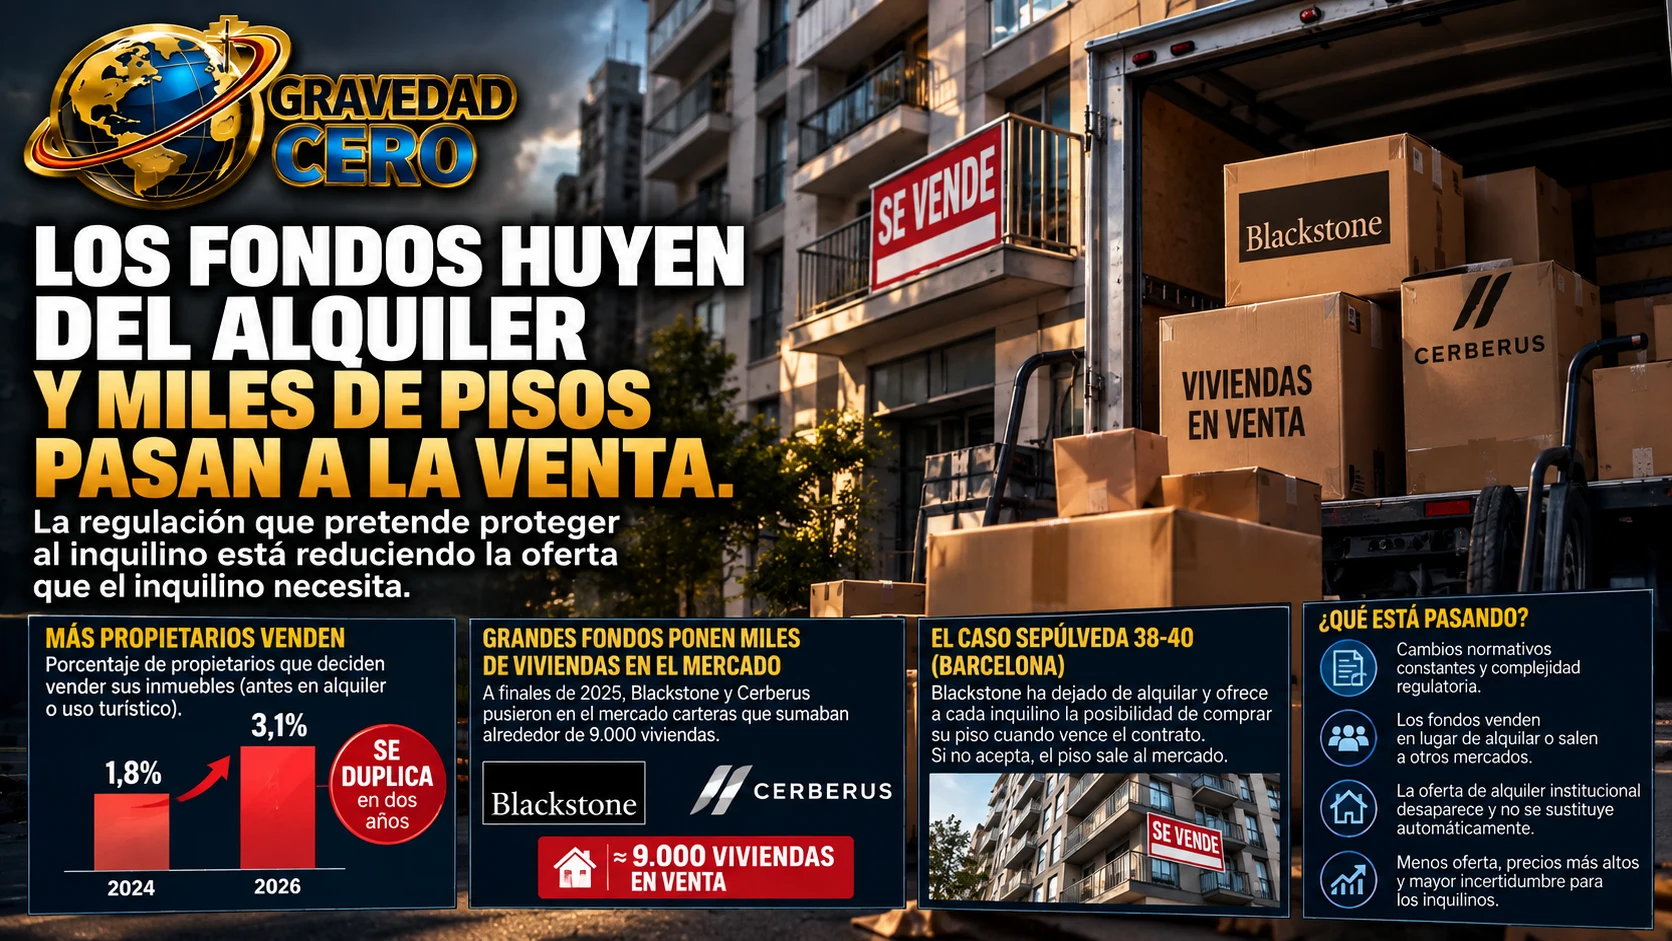
El movimiento no es nuevo pero se ha acelerado de forma significativa en 2026. A finales de 2025, Blackstone y Cerberus pusieron en el mercado carteras que sumaban alrededor de 9.000 viviendas, con una característica fundamental: los precios de venta hacían prever que los compradores terminarían vendiendo los pisos individualmente. El caso más documentado es el del edificio de Sepúlveda 38-40 en Barcelona, donde Blackstone ha dejado de alquilar y ofrece a cada inquilino la posibilidad de comprar su piso cuando vence el contrato. Si el inquilino no acepta, el piso sale al mercado.
El porcentaje de propietarios que deciden vender sus inmuebles, antes destinados al alquiler o al uso turístico, se ha duplicado en solo dos años: del 1,8% en 2024 al 3,1% en 2026. Es un movimiento silencioso pero de enorme impacto, porque la oferta de alquiler que desaparece no se sustituye automáticamente por otra oferta equivalente.
El mecanismo que explica la salida de los fondos del alquiler es el mismo que llevamos semanas documentando en Gravedad Cero. Los cambios normativos constantes y la complejidad regulatoria siguen apareciendo entre las principales barreras señaladas por los operadores para comprometer dinero durante décadas. Un fondo que compra un edificio para alquilarlo a largo plazo necesita certidumbre sobre las condiciones regulatorias durante el horizonte de su inversión, que puede ser de diez o quince años. Cuando esa certidumbre desaparece porque la normativa cambia cada año, el fondo ajusta su estrategia: vende en lugar de alquilar, o sale del mercado español para invertir en mercados con mayor estabilidad regulatoria.
Lo que complica el análisis es que esa salida de los fondos del alquiler no produce el efecto que sus defensores anticipan. Cuando un fondo vende sus pisos individualmente, esos pisos no pasan a manos de inquilinos que buscan alquiler asequible. Pasan a manos de compradores particulares o de inversores individuales que pueden decidir alquilarlos, venderlos o utilizarlos como segunda residencia. La oferta de alquiler institucional, que tiene características de escala y gestión profesional que la diferencian del alquiler particular, simplemente desaparece. Y la oferta de alquiler particular que la sustituye puede ser menor, más cara o más inestable.
El efecto más citado es la fuga de propietarios del mercado de alquiler tradicional. Es un movimiento silencioso pero de enorme impacto, porque el 98% del parque de alquiler en España está en manos de pequeños propietarios, no de grandes fondos ni de socimis. Cuando ese propietario mayoritario decide que ya no le compensa el riesgo regulatorio y vende, la oferta de alquiler se reduce de forma directa, y eso presiona los precios al alza para quienes siguen buscando piso.
Eso no significa que los grandes inversores estén abandonando España ni siquiera que hayan perdido el interés por la vivienda. El primer semestre de 2026, de hecho, ha registrado volúmenes récord de inversión inmobiliaria. Lo que está ocurriendo es una recomposición de las estrategias: el capital sale del alquiler regulado y busca alternativas donde la rentabilidad no está sometida a las mismas restricciones. El alquiler de temporada, el Build-to-Sell en lugar de Build-to-Rent, o la inversión en otros mercados europeos con menor presión regulatoria.
El decreto aprobado hoy por el Consejo de Ministros, con la prohibición a los fondos de comprar viviendas hasta 2028, la prórroga automática de contratos y el tope del 2% a las rentas, añade una nueva capa de restricciones sobre un mercado que ya está respondiendo a las capas anteriores reduciendo la oferta disponible. La regulación que pretende proteger al inquilino está produciendo el efecto contrario al esperado: menos oferta, más cara y menos predecible.