
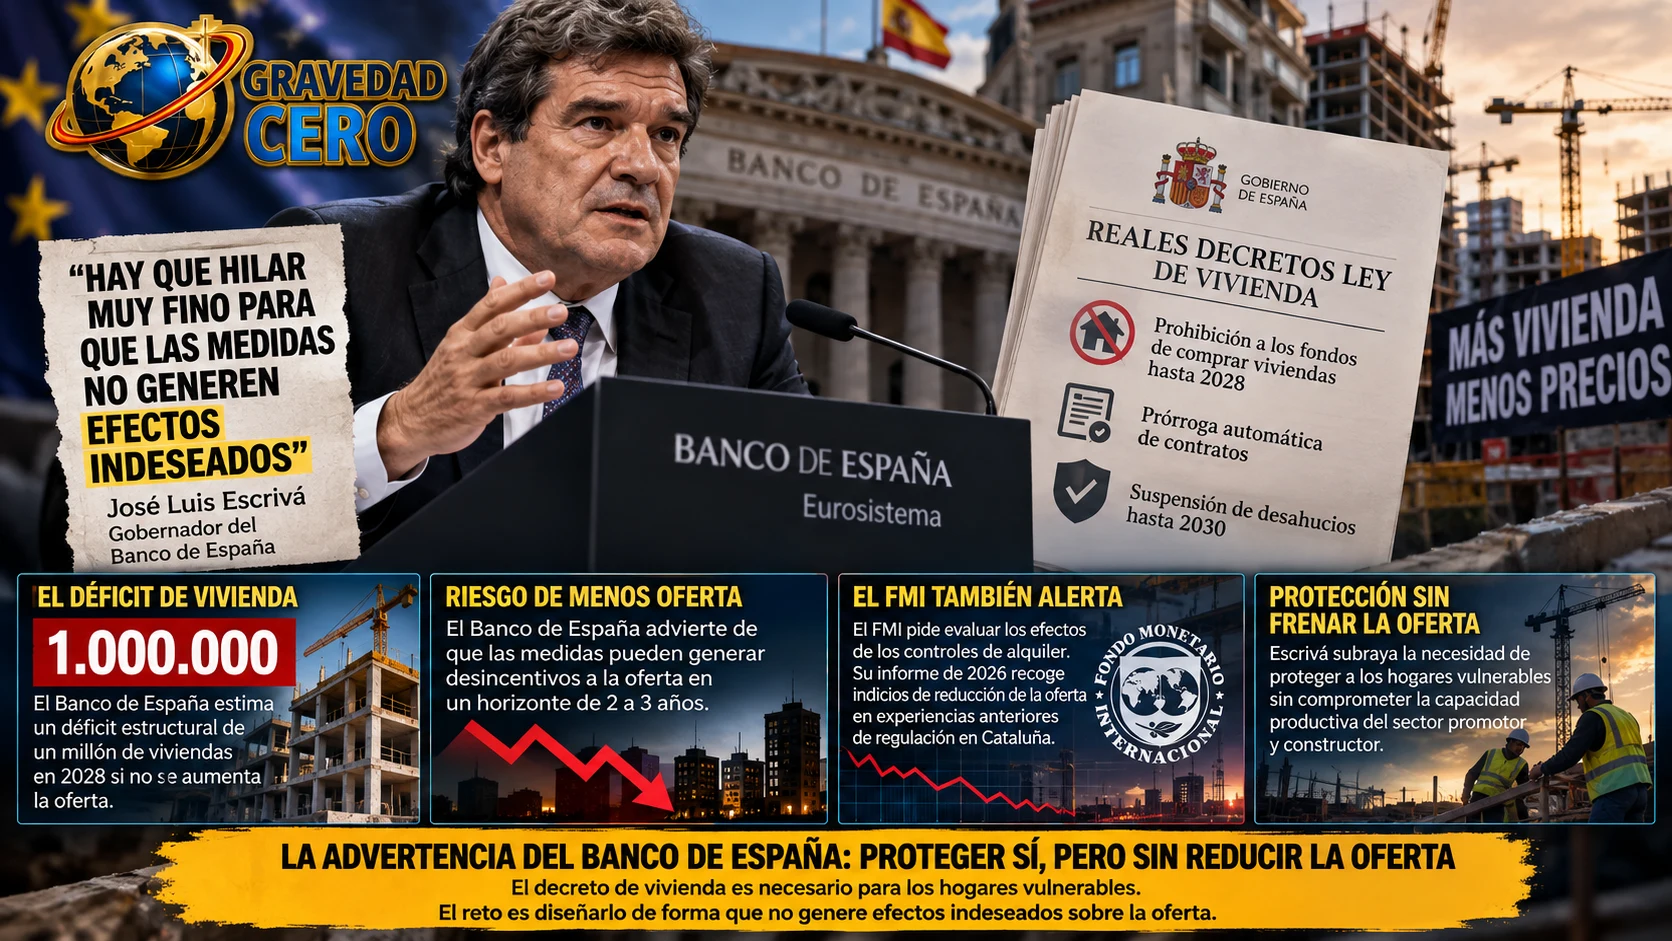
El gobernador del Banco de España, José Luis Escrivá, ha pedido este martes hilar muy fino en las medidas sobre vivienda orientadas a mitigar los problemas de acceso para que no generen efectos indeseados. Sus declaraciones tuvieron lugar durante la clausura del XVII Encuentro Financiero del diario Expansión, el mismo día en que el Consejo de Ministros aprobaba los dos reales decretos ley de vivienda más ambiciosos desde la pandemia.
El momento no es casual. El gobernador del banco supervisor ha elegido intervenir en el debate público sobre vivienda en el preciso momento en que el Gobierno aprueba medidas que incluyen la suspensión de desahucios hasta 2030, la prórroga automática de contratos y la prohibición a los fondos de comprar viviendas hasta 2028. Y lo ha hecho con un mensaje que no es un rechazo al decreto pero que tampoco es un respaldo.
Lo que ha dicho Escrivá
Las administraciones y los decisores políticos tienen que juzgar cómo deben evitar que se produzcan situaciones de particular vulnerabilidad, intentar proteger, pero también tienen que interiorizar que, al hacerlo, no generen desincentivos a la oferta de vivienda en un horizonte de dos a tres años. Esa es la síntesis de la posición del Banco de España, expresada en términos que el gobernador ha matizado con precisión: tendríamos que parametrizar mucho para evitar que medidas que estarían justificadas desde el punto de vista agregado no tuvieran, por otro lado, efectos indeseados.
Escrivá ha subrayado la necesidad de proceder con máxima prudencia al aplicar protecciones antidesahucios y prórrogas automáticas de contratos de arrendamiento, incidiendo en que la solución estructural al problema de la vivienda exige responder al abultado déficit de oferta y resolver la falta de capacidad productiva del sector promotor y constructor.
El déficit que el decreto no resuelve
El Banco de España no está solo en ese diagnóstico. Según las estimaciones del propio organismo supervisor, España acumulará un déficit estructural próximo al millón de viviendas en el horizonte de 2028 si se mantiene la dinámica demográfica y el actual ritmo de producción. El FMI también ha pedido evaluar los efectos de los controles de alquiler. Su informe de 2026 recoge indicios de reducciones en la oferta en experiencias anteriores de regulación en Cataluña y considera que estas medidas deberían revisarse si se confirma ese efecto.
La advertencia del Banco de España no supone un rechazo al conjunto de la norma. Es una advertencia sobre el diseño específico de las medidas. La diferencia importa. El gobernador no está diciendo que no haya que proteger a los hogares vulnerables. Está diciendo que las medidas que lo hacen tienen que estar diseñadas de forma que no generen desincentivos a la oferta en el horizonte de dos a tres años que es el relevante para que los promotores y constructores tomen decisiones de inversión.
Por qué la advertencia del Banco de España importa más que la del sector inmobiliario
Cuando el sector inmobiliario critica la regulación, el argumento tiene un interés directo que el debate político puede descontar. Cuando el Banco de España hace la misma advertencia, el argumento viene del organismo independiente que tiene el mandato de velar por la estabilidad financiera y que no tiene ningún interés corporativo en que se construyan más o menos viviendas.
La advertencia del Banco de España sobre los efectos indeseados de la regulación de la vivienda en la oferta es la misma advertencia que hemos venido documentando en Gravedad Cero en los últimos días con datos concretos: la salida de los fondos del alquiler, el aumento del porcentaje de propietarios que venden en lugar de alquilar, el crecimiento del alquiler de temporada como válvula de escape a la regulación. Escrivá lo resume en términos técnicos. Los datos del mercado lo ilustran en términos prácticos.
El decreto aprobado hoy es necesario para proteger a los hogares vulnerables. La advertencia del Banco de España también es necesaria para que esa protección no acabe reduciendo la oferta disponible para los hogares que no son vulnerables pero que tampoco pueden acceder a una vivienda a precio razonable. Ambas cosas pueden ser verdad al mismo tiempo. El reto es diseñar las medidas de forma que también lo sean en la práctica.