
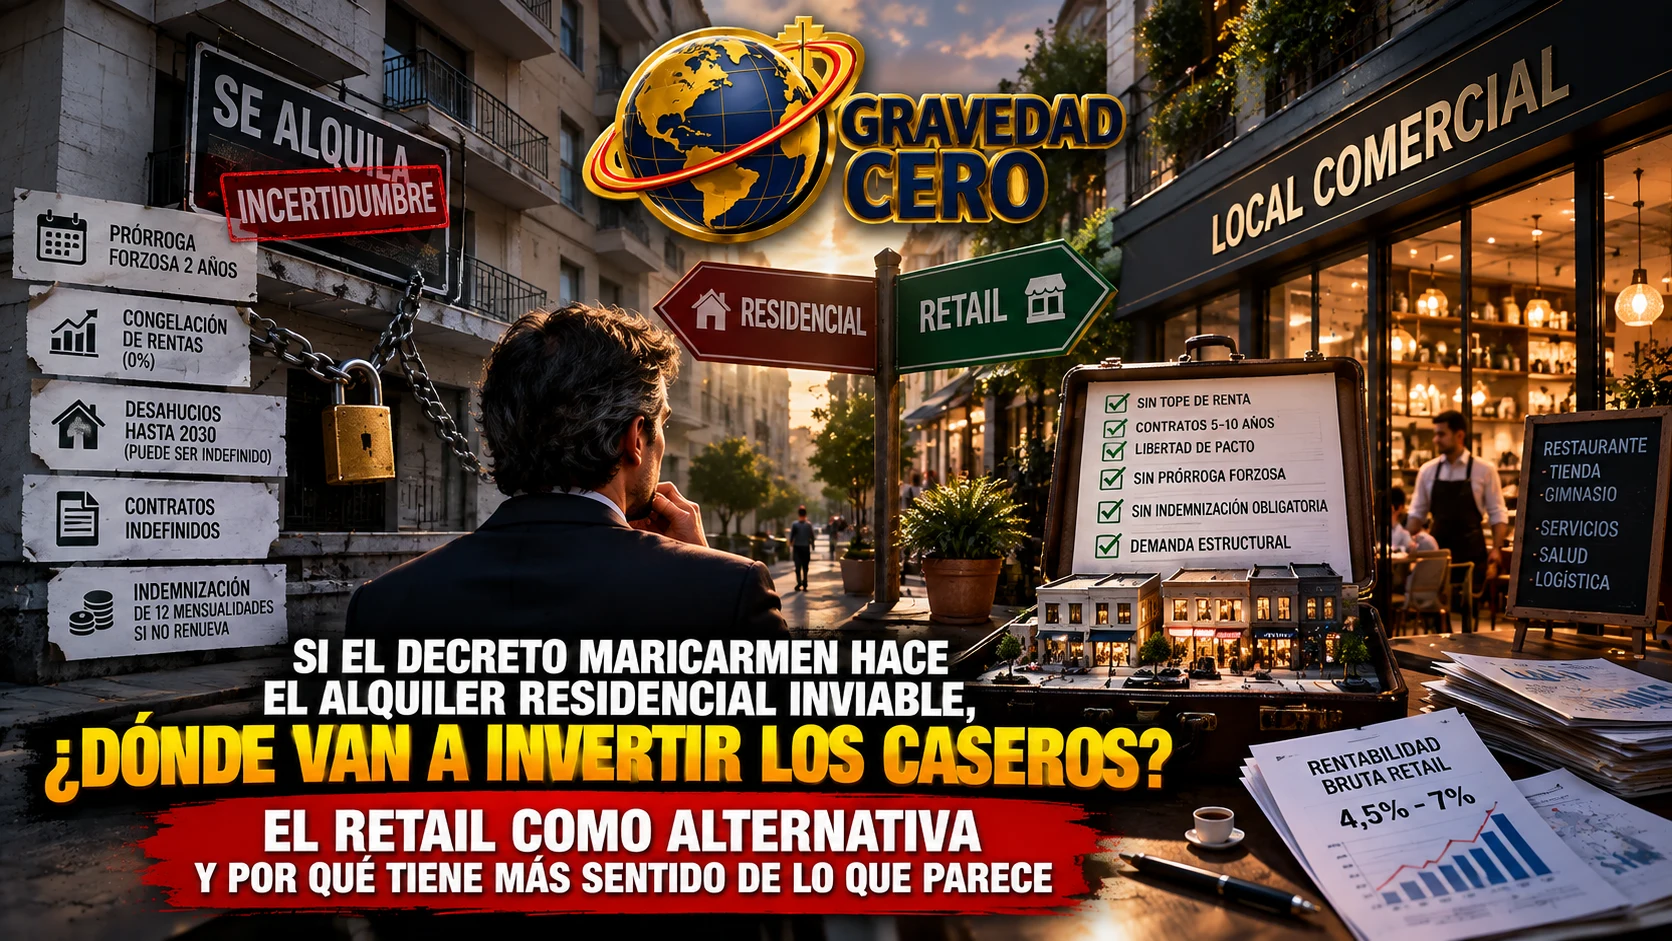
El decreto Maricarmen ha cambiado el perfil de riesgo del arrendamiento residencial de forma estructural. Prórroga forzosa de dos años, congelación de rentas, suspensión de desahucios indefinida, contratos indefinidos e indemnización de doce mensualidades si el propietario decide no renovar. Para el propietario particular que tiene una o varias viviendas en alquiler, la ecuación rentabilidad-riesgo del arrendamiento residencial ha empeorado de forma significativa. Y cuando esa ecuación empeora, el capital busca alternativas.
La más obvia es vender. Pero vender no resuelve el problema de dónde colocar el capital que se libera. Y ahí es donde el debate público se queda corto: se habla mucho de lo que los propietarios dejan de hacer pero poco de lo que van a hacer con ese capital.
La lógica de la venta
El propietario que tiene un piso en alquiler en Madrid, Barcelona o cualquier otra gran ciudad española y decide vender en el contexto actual no lo hace necesariamente porque el piso haya perdido valor. Lo hace porque la rentabilidad esperada del arrendamiento residencial ha caído y la incertidumbre regulatoria hace difícil proyectar esa rentabilidad a largo plazo. Con los precios de venta en máximos históricos en los mercados más tensionados, el momento de vender es además financieramente atractivo.
El resultado de esa decisión masiva de venta es un aumento de la oferta en el mercado de compraventa que puede moderar los precios de venta a medio plazo, y una reducción de la oferta de alquiler que ya estamos viendo en los 2.900 anuncios retirados de los portales en las primeras cuatro horas de vigencia del decreto. La paradoja es que el decreto que pretende hacer el alquiler más asequible puede estar generando las condiciones para que sea menos disponible.
Dónde va el capital que sale del residencial
El propietario que vende su piso y obtiene liquidez tiene varias opciones. La bolsa, los fondos de inversión, los bonos del Estado, el ahorro bancario o la reinversión en otro activo inmobiliario. Y dentro del inmobiliario, la pregunta es en qué segmento.
El residencial acaba de volverse más complejo. El turístico está en el punto de mira regulatorio con el IVA sobre el alquiler de temporada. El suelo tiene ciclos largos y requiere conocimiento específico. Las oficinas siguen en proceso de ajuste post-pandemia. Los hoteles requieren gestión operativa.
El retail, los locales comerciales, emerge como una de las alternativas más accesibles y más lógicas para el propietario particular que conoce el inmobiliario y quiere seguir en el sector sin asumir los riesgos regulatorios que el decreto ha instalado en el residencial.
Por qué el retail tiene sentido para el casero que sale del residencial
La primera razón es regulatoria. El decreto Maricarmen no toca el arrendamiento de uso distinto al de vivienda. Los locales comerciales se rigen por la LAU en sus disposiciones para uso distinto al de vivienda: libertad de pacto en la renta, sin tope de actualización legal, sin prórroga forzosa equivalente a la residencial, sin restricción sobre quién puede ser arrendatario y sin indemnización obligatoria al vencimiento del contrato. El propietario de un local puede fijar la renta libremente, actualizarla según lo pactado y recuperar la posesión al vencimiento del contrato sin necesidad de causa justificada ni de pagar indemnización.
La segunda razón es de rentabilidad relativa. Las rentabilidades brutas del retail en España se sitúan actualmente entre el 4,5% y el 7% dependiendo de la ubicación y el tipo de local, con las ubicaciones prime de grandes ciudades en la parte baja del rango y los locales en zonas secundarias o ciudades medianas en la parte alta. Esas rentabilidades son superiores a las del residencial en las mismas zonas, que con la congelación de rentas al 0% sobre el índice de vivienda van a comprimirse adicionalmente.
La tercera razón es la demanda estructural de locales comerciales en determinados segmentos. La restauración, el fitness, los servicios de salud y bienestar, la logística de último kilómetro y el retail de conveniencia son segmentos que mantienen una demanda robusta de espacio físico incluso en un contexto de comercio electrónico creciente. El operador de restauración que quiere abrir en una ubicación de alto tráfico no puede hacerlo de forma remota: necesita el local físico. Esa demanda sostenida por actividades que requieren presencia física protege al propietario de local frente a la vacancia estructural que afecta a otros segmentos del inmobiliario comercial.
La cuarta razón es la duración de los contratos. Los contratos de arrendamiento comercial suelen tener duraciones de entre cinco y diez años, significativamente más largas que las de los contratos residenciales. Esa mayor duración proporciona al propietario de local una visibilidad de flujos de caja a largo plazo que el arrendamiento residencial, con contratos de cinco años y prórrogas anuales, no ofrece con la misma certidumbre.
Los riesgos del retail que el casero debe conocer
El retail no es una alternativa sin riesgos. El primer riesgo es la vacancia. Un local sin inquilino no genera rentas y genera gastos, desde el IBI hasta el mantenimiento. La vacancia en retail puede ser más larga que en residencial en zonas sin demanda comercial suficiente, y encontrar un nuevo inquilino comercial puede requerir más tiempo que encontrar un inquilino residencial.
El segundo riesgo es la calidad del inquilino comercial. El inquilino residencial tiene necesidad de vivienda que actúa como incentivo natural para el pago. El inquilino comercial depende de la marcha de su negocio. Si el negocio va mal, el inquilino deja de pagar. El propietario de local necesita evaluar la solvencia y el modelo de negocio del inquilino antes de firmar, algo que en el residencial raramente se hace con el mismo rigor.
El tercer riesgo es la ubicación. El retail es el segmento inmobiliario donde la ubicación importa más. Un local en una calle de alto tráfico peatonal en una zona comercial activa tiene una demanda estructural. El mismo local en una calle secundaria o en una zona de baja actividad comercial puede estar vacío durante meses o años. El casero que sale del residencial y entra en el retail necesita entender que la lógica de ubicación en el comercial es diferente y más exigente que en el residencial.
El cuarto riesgo es el precio de entrada. Los locales comerciales prime en las grandes ciudades se han encarecido en los últimos dos años precisamente por el flujo de capital que estamos describiendo. El casero que llega tarde al retail prime puede estar pagando un precio que ya descuenta buena parte de la revalorización futura.
La conclusión: ¿es lógico invertir en retail?
Para el propietario particular que conoce el inmobiliario, que entiende la lógica de los arrendamientos y que quiere mantener su capital en activos reales, el retail es una alternativa lógica y razonable en el contexto regulatorio actual. No es una alternativa sin riesgos. Pero sus riesgos son diferentes y en muchos aspectos más manejables que los que el decreto Maricarmen acaba de instalar en el arrendamiento residencial.
La pregunta no es si el retail es mejor que el residencial en abstracto. Es si el retail es mejor que el residencial en el contexto regulatorio concreto que existe hoy en España. Y la respuesta, para el perfil de propietario particular que sale del residencial con capital y conocimiento del sector, es que probablemente sí.