
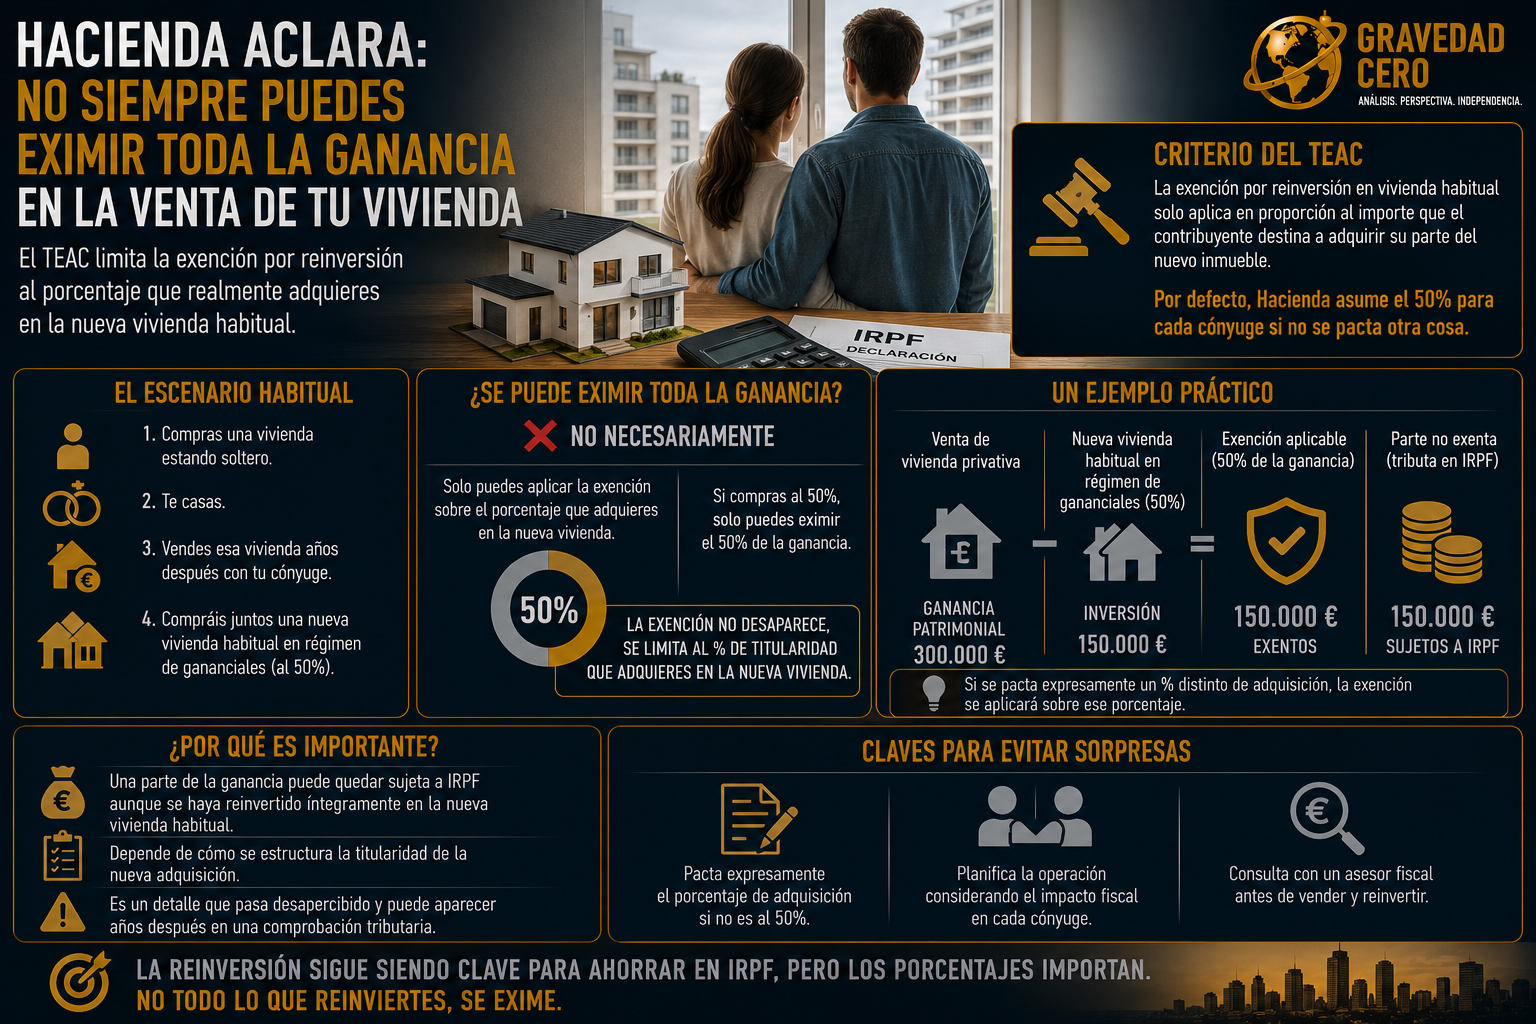
El escenario es habitual: alguien compra una vivienda estando soltero, se casa, y años después vende ese piso con su cónyuge para comprar una nueva vivienda habitual juntos, en régimen de gananciales. La pregunta es si puede aplicarse la exención por reinversión sobre toda la ganancia patrimonial obtenida en la venta. La respuesta del TEAC es clara: no necesariamente.
La resolución parte de un caso concreto. Un contribuyente vendió su vivienda habitual, que era privativa suya antes del matrimonio, y reinvirtió el dinero en una nueva vivienda que compró al 50% con su pareja en régimen de gananciales. Pretendía aplicar la exención sobre el total de la ganancia obtenida. Hacienda lo rechazó. El TEAC lo ha confirmado ahora con criterio vinculante.
La lógica es la siguiente: la exención por reinversión en vivienda habitual solo aplica en proporción al importe que el contribuyente destina a adquirir su parte del nuevo inmueble. Si compras al 50%, solo puedes aplicar la exención sobre el 50% del precio de la nueva vivienda. Si no se ha pactado expresamente un porcentaje de adquisición distinto, Hacienda asume el 50% para cada cónyuge por defecto.
El matiz es importante. No es que la exención desaparezca. Es que se limita al porcentaje de titularidad que el contribuyente adquiere en la nueva vivienda. Quien vende una vivienda privativa y reinvierte en un inmueble ganancial al 50% solo puede eximir de tributación la parte proporcional de la ganancia que corresponde a ese 50%.
Para muchas parejas esto tiene un impacto directo. Si la ganancia patrimonial de la venta es elevada y la nueva vivienda se compra a partes iguales, una porción de esa ganancia puede quedar sujeta a IRPF aunque se haya reinvertido íntegramente en la nueva vivienda habitual. La clave está en cómo se estructura la titularidad de la nueva adquisición y en si se pacta expresamente un porcentaje de participación diferente al 50%.
Es el tipo de detalle que pasa desapercibido en la operación y aparece años después en una comprobación tributaria. Y cuando aparece, ya no hay margen de maniobra.