
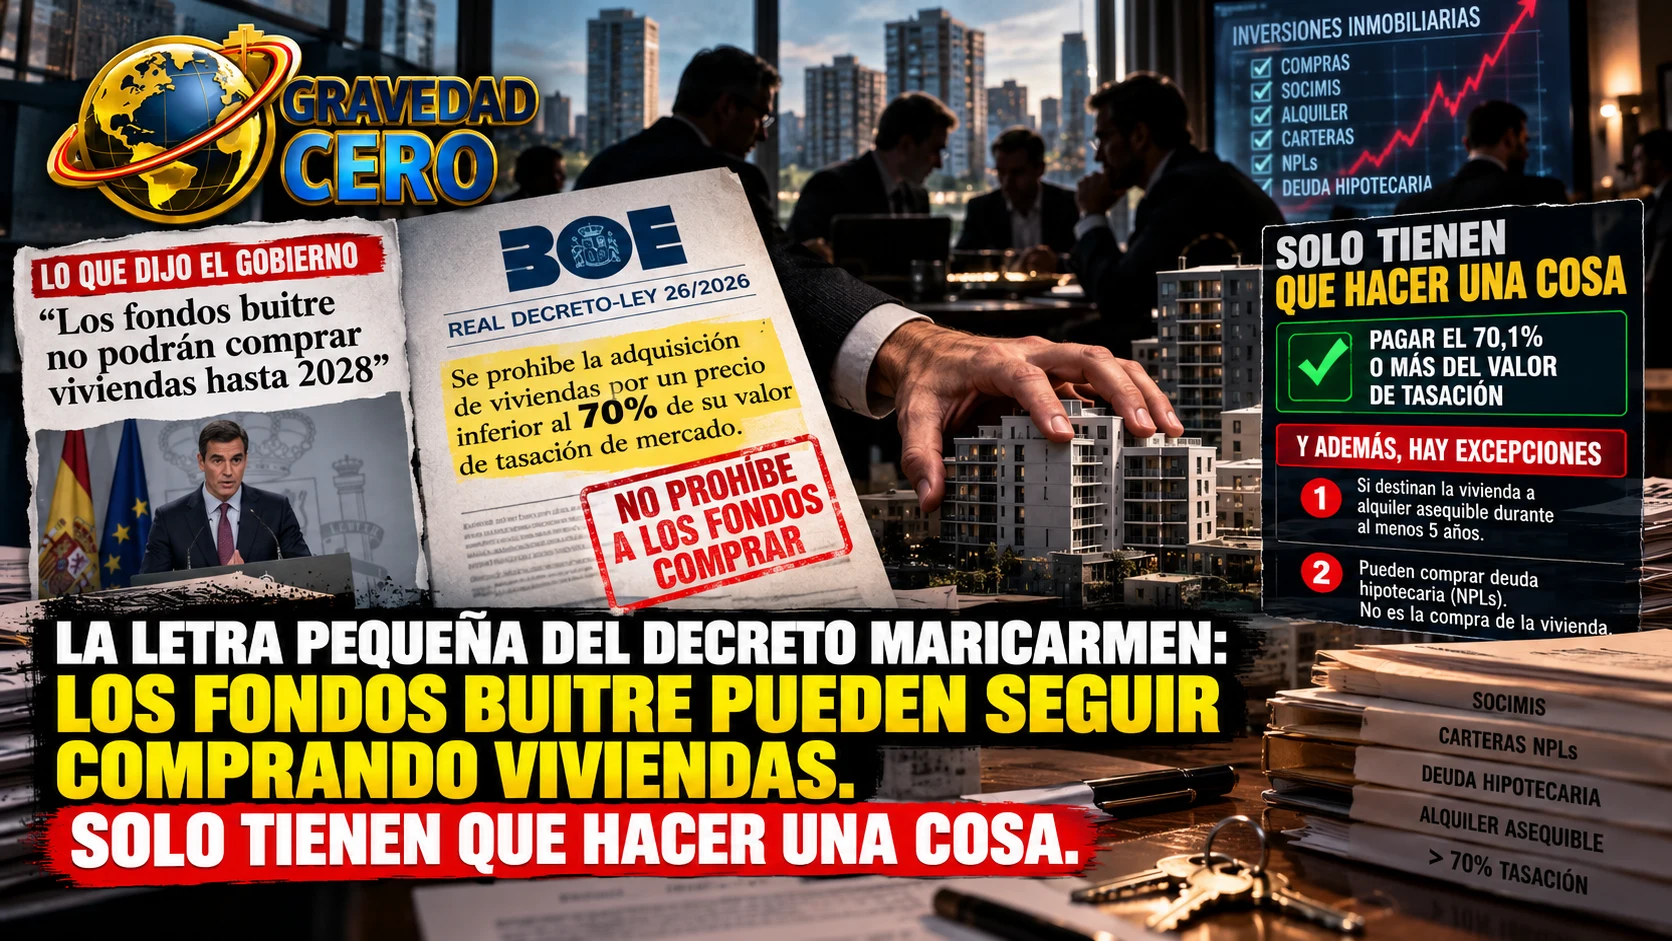
El Gobierno anunció la prohibición a los fondos buitre de comprar viviendas hasta 2028. El BOE publicó algo diferente. Y la diferencia entre el anuncio y el texto legal es exactamente el tipo de brecha que Gravedad Cero existe para señalar.
El Real Decreto-ley 26/2026 no prohíbe a los fondos comprar viviendas. Lo que hace es prohibir un tipo muy concreto de operación: la adquisición de viviendas por un precio inferior al 70% de su valor de tasación de mercado. Eso es lo que el decreto llama compra especulativa. Y eso es lo único que prohíbe.
Un fondo que pague el 70,1% del valor de tasación puede comprar. Un fondo que pague el 80% puede comprar. Un fondo que pague el precio de mercado completo puede comprar. La prohibición no es a los fondos. Es a un descuento concreto.
Por qué esa distinción importa
Los fondos que el decreto llama buitre, aquellos cuyo modelo de negocio se basa en comprar activos con descuento significativo sobre el valor de mercado, carteras de NPLs, REOs, activos de servicers con ocupantes conflictivos, operan precisamente porque pueden comprar barato. Ese descuento, que puede ser del 30%, del 40% o incluso del 50% sobre el valor de tasación dependiendo del perfil del activo, es la razón por la que esos fondos existen y la razón por la que son rentables.
Si el decreto les prohíbe comprar por debajo del 70% del valor de tasación, los está sacando de ese negocio específico. Pero no les está prohibiendo comprar vivienda a precio de mercado. Un fondo que quiera comprar un edificio residencial en Madrid a precio de mercado para alquilarlo puede seguir haciéndolo. Lo que no puede hacer es comprar ese mismo edificio con un descuento del 40% sobre la tasación.
Las dos excepciones que el decreto no publicita
Pero hay más. El decreto incluye dos excepciones que permiten a los fondos comprar incluso por debajo del 70% del valor de tasación.
La primera: si la vivienda adquirida se destina a alquiler asequible durante al menos cinco años. Un fondo que compre una cartera con descuento y la destine a alquiler asequible durante cinco años puede hacerlo. Cinco años. Después de ese período, puede hacer con las viviendas lo que considere oportuno.
La segunda: el decreto no define jurídicamente qué es un fondo buitre. Utiliza la categoría de entidades con o sin personalidad jurídica cuyo objeto social incluya la adquisición de inmuebles. Esa definición es tan amplia que incluye prácticamente a cualquier sociedad que compre inmuebles, desde un gran fondo internacional hasta una pequeña sociedad patrimonial familiar. Y al mismo tiempo es tan vaga que abre debates jurídicos sobre qué entidades quedan dentro y cuáles fuera que los tribunales tendrán que resolver.
Lo que el decreto dice sobre los desahucios de fondos
La suspensión de desahucios para hogares vulnerables cuando la vivienda sea de un fondo también tiene su letra pequeña. La suspensión aplica cuando el ocupante carezca de alternativa habitacional. Pero el decreto no define qué constituye una alternativa habitacional adecuada. Esa definición queda en el aire, lo que significa que será objeto de interpretación judicial caso a caso.
El Ayuntamiento de Madrid ofreció a Maricarmen una alternativa habitacional que ella rechazó por estar demasiado lejos de su barrio. ¿Esa oferta constituía una alternativa habitacional en el sentido del decreto? El texto no lo aclara. Y mientras no lo aclare, cada caso tendrá que litigarse individualmente.
El resquicio más relevante para los fondos distressed
Los fondos que operan en el segmento de activos distressed, carteras de NPLs, REOs y activos con ocupantes en situación de impago, tienen un resquicio adicional que el decreto no cierra. La prohibición de compra aplica a la adquisición de viviendas. Los fondos que compran deuda hipotecaria, no el inmueble sino el crédito garantizado con el inmueble, no están comprando viviendas: están comprando deuda. Esa distinción, que ya existía antes del decreto, puede volverse más relevante como vía de entrada al mercado de activos residenciales sin activar la restricción de compra.
Lo que el anuncio dijo y lo que el BOE publicó
El anuncio político fue claro y contundente: los fondos buitre no podrán comprar viviendas hasta 2028. El BOE publicó una restricción a un tipo de operación concreto, con dos excepciones explícitas, sin definición jurídica de fondo buitre y con debates interpretativos sobre qué constituye alternativa habitacional adecuada.
Esa brecha entre el anuncio y el texto legal no es un detalle técnico menor. Es la diferencia entre una prohibición y una regulación. Y es exactamente el tipo de diferencia que importa cuando se analiza si una medida va a producir el efecto que su promotor anuncia o un efecto distinto.
Los fondos que compraban con descuento del 40% van a tener que buscar otras vías o reducir sus retornos esperados. Los fondos que compraban a precio de mercado van a seguir comprando. Y los fondos que estructuraban sus operaciones a través de deuda hipotecaria en lugar de compra directa tienen un camino que el decreto no ha cerrado.