
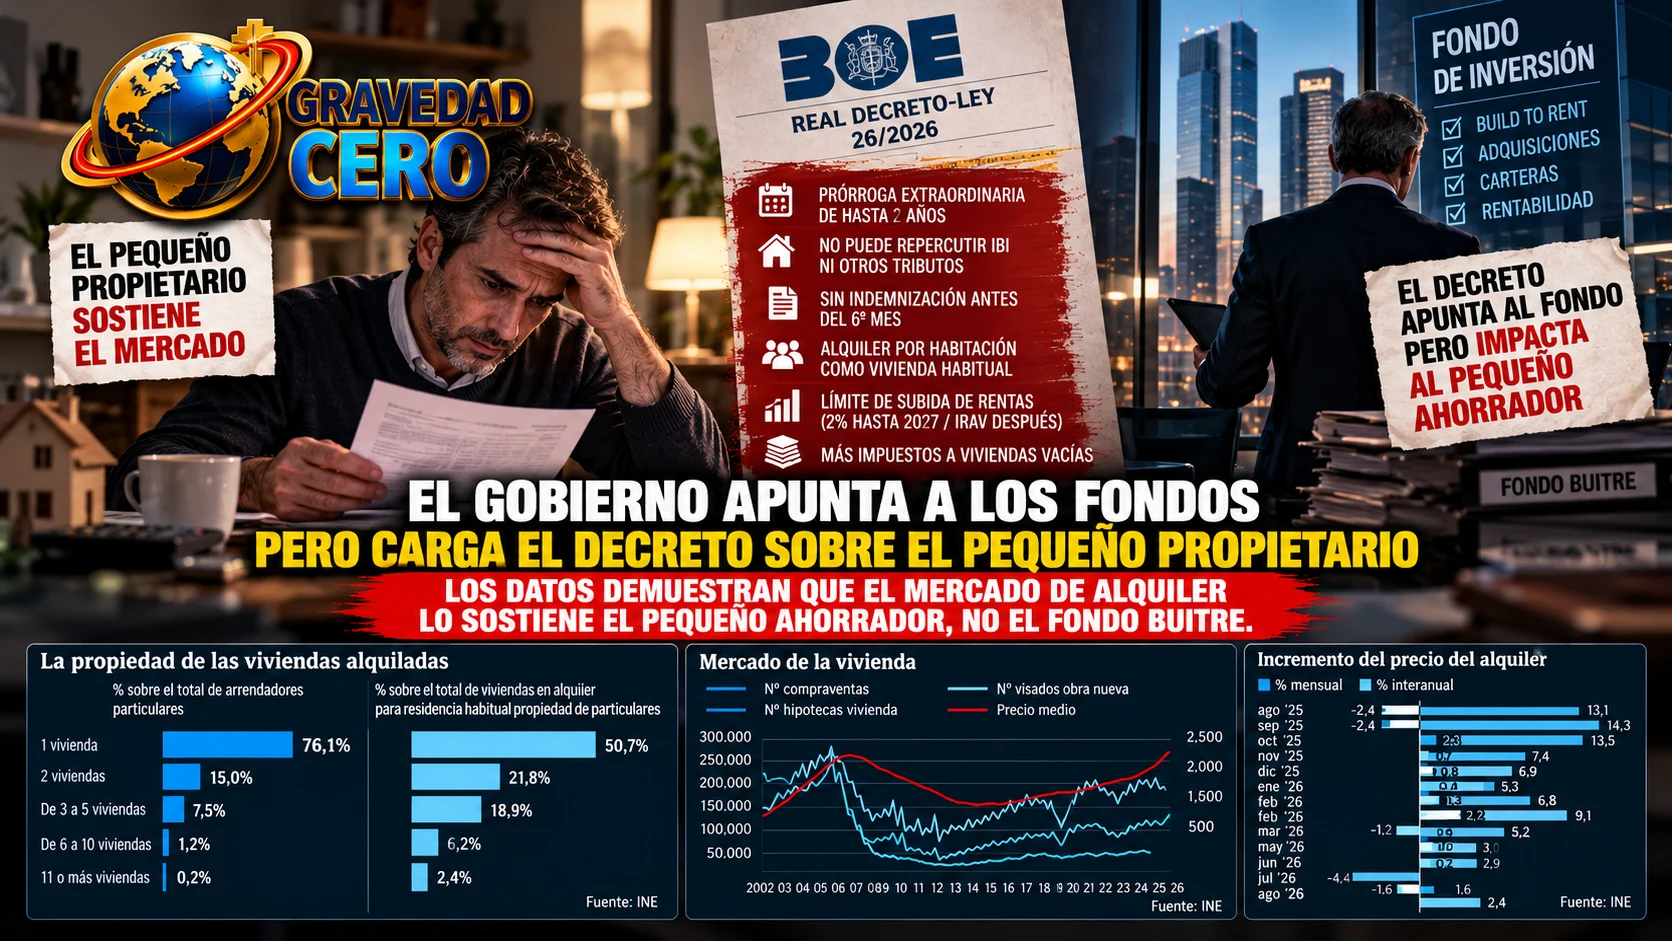
El veto a la compra de vivienda por parte de los fondos buitre se ha vendido como el gran logro de los dos decretos aprobados por el Gobierno. Pero los números cuentan una historia diferente. El 76,1% de los arrendadores particulares tiene una sola vivienda en alquiler. El 15% tiene dos. Solo el 1,4% tiene más de cinco. Y el 50,7% de todas las viviendas en alquiler para residencia habitual propiedad de particulares está en manos de propietarios con un único inmueble arrendado. El mercado de alquiler en España lo sostiene el pequeño ahorrador, no el fondo de inversión. Y el decreto carga sobre ese pequeño ahorrador el grueso de su intervención.
Lo que el decreto realmente le hace al pequeño propietario
El primer decreto, ya publicado en el BOE, incluye un conjunto de medidas que afectan de forma directa e inmediata al propietario particular. Los inquilinos pueden solicitar una prórroga extraordinaria de hasta dos años con las mismas condiciones para contratos que expiran antes del 31 de diciembre de 2028, siempre que estén al corriente de pago durante los últimos ocho meses. El propietario no puede oponerse salvo que alegue necesidad propia o de un familiar, aunque no lo pusiera en el contrato original.
El propietario ya no podrá repercutir al inquilino el IBI ni otros tributos asociados a la vivienda. Hasta la entrada en vigor del decreto, era habitual que los contratos trasladaran ese coste al arrendatario. A partir de ahora, ese coste lo asume el propietario.
El inquilino puede marcharse antes del sexto mes sin indemnización aunque se haya pactado. Antes del decreto, la indemnización en el primer semestre del contrato era obligatoria. Ahora no.
Los alquileres por habitación pasan a regirse como los de vivienda habitual, lo que añade al propietario que alquilaba por habitaciones el mismo marco regulatorio que al que alquila la vivienda completa.
En materia de rentas, hasta el 31 de diciembre de 2027, si el alquiler supera el índice de referencia en zonas tensionadas, el propietario no podrá subirla. En los demás casos, el incremento no podrá superar el 2%. Después de 2027, si el contrato no prevé actualización, no habrá subida. Y en ningún caso podrá superar el índice oficial IRAV.
A partir de 2027, las viviendas que no sean la residencia habitual del propietario ni estén alquiladas tributarán más por imputación de rentas, y los ayuntamientos podrán aplicar un recargo del IBI a las viviendas vacías.
Lo que el decreto le hace al fondo
La prohibición de compra para los fondos es más limitada de lo que el anuncio político sugería. El decreto prohíbe la compra especulativa de vivienda por parte de entidades cuyo objeto social incluya la adquisición de inmuebles cuando el precio sea inferior al 70% del valor de tasación de mercado. Un fondo que pague el 70,1% puede comprar. Y la prohibición tiene excepciones explícitas: no aplica cuando la vivienda se destine a residencia habitual a precio asequible o social durante un mínimo de cinco años, cuando se destine a personas que precisen atención sociosanitaria, víctimas de violencia de género o colectivos vulnerables, o cuando la entidad compradora acredite su adhesión a un Código de Buenas Prácticas acordado con la autoridad competente.
Lo que los datos del mercado dicen
Los tres gráficos que acompañan este artículo cuentan la historia estructural del mercado que el decreto no resuelve.
El primero muestra la distribución de la propiedad del alquiler: el 76,1% de los arrendadores particulares tiene una vivienda. El 50,7% de todas las viviendas en alquiler habitual de particulares está en manos de propietarios con un solo inmueble. Intervenir el alquiler es intervenir al pequeño ahorrador, no al gran fondo.
El segundo muestra la evolución del mercado desde 2002: el precio medio ha llegado a niveles que superan el máximo de 2007, mientras los visados de obra nueva siguen en mínimos históricos. La producción de nueva vivienda no ha recuperado los niveles previos a la crisis y la demanda ha seguido creciendo. Esa brecha es el motor del encarecimiento y es el problema que ningún decreto de control del alquiler puede resolver.
El tercero muestra la evolución mensual e interanual del alquiler. Tras subidas interanuales del 13% y el 14% en el verano de 2025, el mercado había empezado a moderarse en 2026, con una caída del 4,4% mensual en julio y un dato interanual negativo del 1,6% ese mismo mes. En agosto, el alquiler subía solo un 2,4% interanual. El mercado estaba convergiendo hacia una corrección moderada antes del decreto. Lo que el decreto produce, reducción de oferta, migración al alquiler de temporada y congelación de rentas que desincentiva a nuevos propietarios, puede revertir esa tendencia.
Lo que los propietarios dicen
Desde Asval, la Asociación de propietarios de Viviendas en Alquiler, la valoración es categórica: los decretos van a destruir la oferta, asfixiar al pequeño ahorrador y dejar fuera del mercado precisamente a quienes dicen proteger. Además, incumplen los principios de buena regulación porque pretenden aplicar medidas de alto calado de manera retroactiva, afectando seriamente al principio de confianza legítima y generando inseguridad jurídica.
La crítica no viene solo de los propietarios. Los aliados parlamentarios como Podemos no sienten atendidas sus peticiones. Los empresarios creen que no abordan las cuestiones estructurales de fondo, como la reforma de la Ley del Suelo. Nadie parece satisfecho.
El IVA de los pisos turísticos, que el presidente Sánchez había anunciado en el 25%, ha quedado finalmente en el 10%. La prórroga de dos años, a la que el casero puede negarse alegando necesidad propia aunque no lo hubiera pactado en el contrato. Y la definición de fondo buitre, que en realidad no aparece como tal en el texto legal.
El Gobierno ha apuntado al fondo. Pero ha impactado al pequeño ahorrador.