
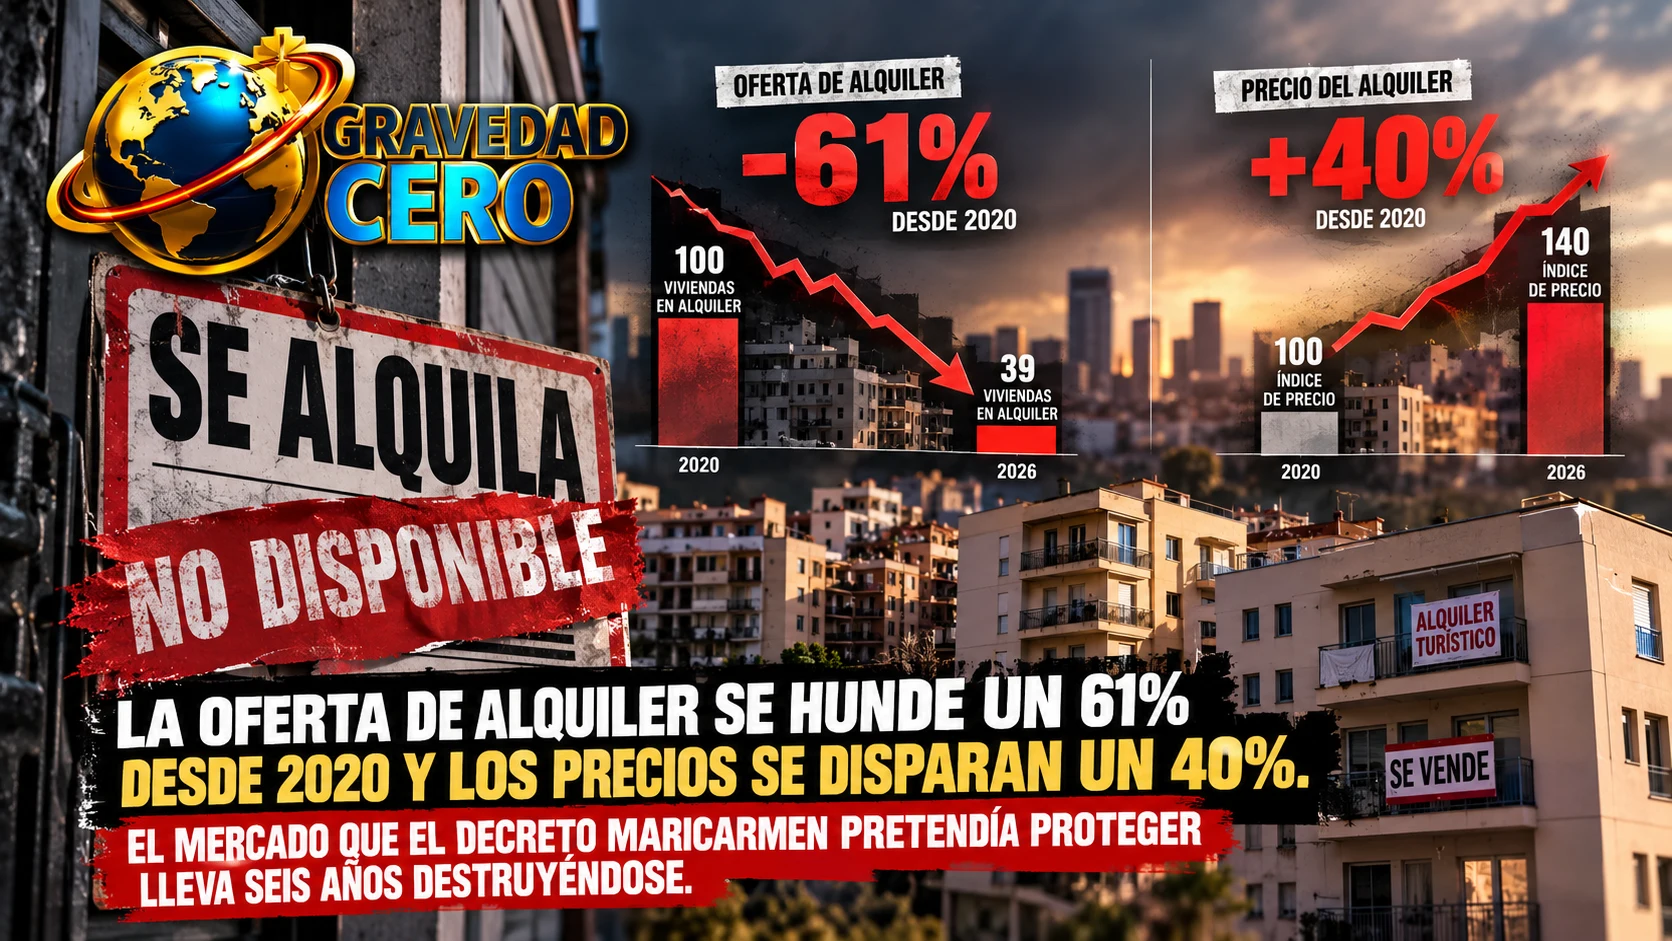
El titular parece una consecuencia del decreto Maricarmen. No lo es. La caída del 61% en la oferta de alquiler y la subida del 40% en los precios son datos acumulados desde 2020, seis años antes de que los decretos entraran en vigor y fueran tumbados por el Congreso. Lo que el decreto Maricarmen ha hecho en una semana es acelerar una tendencia que lleva media década instalada en el mercado residencial español.
Ese matiz importa porque cambia completamente el diagnóstico. Si la oferta de alquiler ha caído un 61% en seis años, el problema no es el decreto Maricarmen. El decreto Maricarmen es la respuesta política a ese problema. Una respuesta que, como hemos documentado esta semana con datos, iba a agravarlo. Pero el problema preexiste al decreto y hubiera seguido preexistiendo aunque el decreto hubiera sido convalidado el viernes.
Los números que explican la crisis
Una caída del 61% en la oferta de alquiler en seis años es un derrumbe estructural. No es una corrección de mercado ni una oscilación coyuntural. Es la destrucción sistemática de la oferta de arrendamiento disponible en un período en el que la demanda no ha hecho más que crecer.
Para contextualizar la magnitud: si en 2020 había 100 pisos disponibles para alquilar en un mercado determinado, en 2026 hay 39. La demanda no ha caído en la misma proporción. La ha superado con creces. El resultado es el que el mercado refleja con precisión: una subida del 40% en los precios de alquiler en el mismo período.
Esa subida del 40% no es uniforme. En los mercados más tensionados, Madrid y Barcelona especialmente, la subida acumulada es superior. En los mercados secundarios, la subida es menor pero el punto de partida también era diferente. La crisis de acceso al alquiler es más intensa exactamente donde la demanda es mayor y donde la reducción de oferta ha sido más pronunciada.
Por qué ha caído tanto la oferta
La caída del 61% en la oferta de alquiler desde 2020 tiene varias causas que se han ido acumulando durante el período.
La primera es el auge del alquiler de temporada. El alquiler vacacional y de temporada ha absorbido una parte creciente del stock de vivienda que antes se destinaba al alquiler permanente. En 2020, el alquiler de temporada representaba una fracción marginal de la oferta total. En 2026, representa el 29% de toda la oferta de arrendamiento en España. Ese desplazamiento ha reducido directamente la oferta de alquiler permanente disponible.
La segunda es la incertidumbre regulatoria acumulada. Desde 2020, el mercado del alquiler ha vivido una sucesión de decretos de emergencia, prórrogas de contratos, suspensiones de desahucios y cambios en los índices de actualización de rentas. Esa sucesión de cambios normativos ha aumentado la percepción de riesgo entre los propietarios, lo que ha reducido la disposición a alquilar. No es el decreto Maricarmen el que ha instalado esa incertidumbre: es el quinto o sexto decreto de emergencia en seis años.
La tercera es la salida de propietarios del mercado de alquiler. El porcentaje de propietarios que deciden vender en lugar de alquilar se ha duplicado en dos años, del 1,8% al 3,1%. Cada vivienda que sale del mercado de alquiler para ir a la venta reduce la oferta disponible de forma directa.
La cuarta es la reducción del build-to-rent. Los fondos que durante la primera mitad de la década invirtieron en construcción de vivienda nueva para alquiler institucional han ido reduciendo esa actividad a medida que el entorno regulatorio se ha vuelto menos predecible. Las viviendas que no se han construido no aparecen en ninguna estadística de caída de oferta, pero su ausencia es igualmente real.
Lo que el decreto Maricarmen iba a hacer con este cuadro
El decreto Maricarmen llegó a un mercado que ya tenía un 61% menos de oferta de alquiler que en 2020 y unos precios un 40% más altos. Y sus medidas, la prórroga forzosa, la congelación de rentas, la suspensión indefinida de desahucios y la indemnización de doce mensualidades, iban a actuar sobre exactamente las mismas variables que habían producido esa caída de oferta durante seis años: la percepción de riesgo de los propietarios, el incentivo a mantener la vivienda en el mercado de alquiler permanente y la certidumbre regulatoria que los fondos necesitan para construir nueva vivienda.
El decreto no iba a resolver el problema. Iba a acelerarlo. Y los datos de la primera semana de vigencia, 10.000 viviendas retiradas en Madrid, proyectos de build-to-rent paralizados y fondos evaluando salir de España, lo confirmaban.
Lo que viene después del rechazo del decreto
El rechazo del decreto por el Congreso el viernes no resuelve el problema. La oferta de alquiler no va a recuperar el 61% que ha perdido en seis años de la noche a la mañana. Los precios no van a caer un 40% porque el decreto haya sido tumbado. La crisis de acceso al alquiler en España es estructural, tiene causas estructurales y requiere respuestas estructurales.
Lo que el rechazo del decreto sí hace es evitar que el problema se agrave de forma acelerada a corto plazo. Y deja sobre la mesa la pregunta que el debate político lleva seis años evitando con sistemática consistencia: si la oferta ha caído un 61% y los precios han subido un 40%, ¿cuándo vamos a hablar de construir más vivienda?