
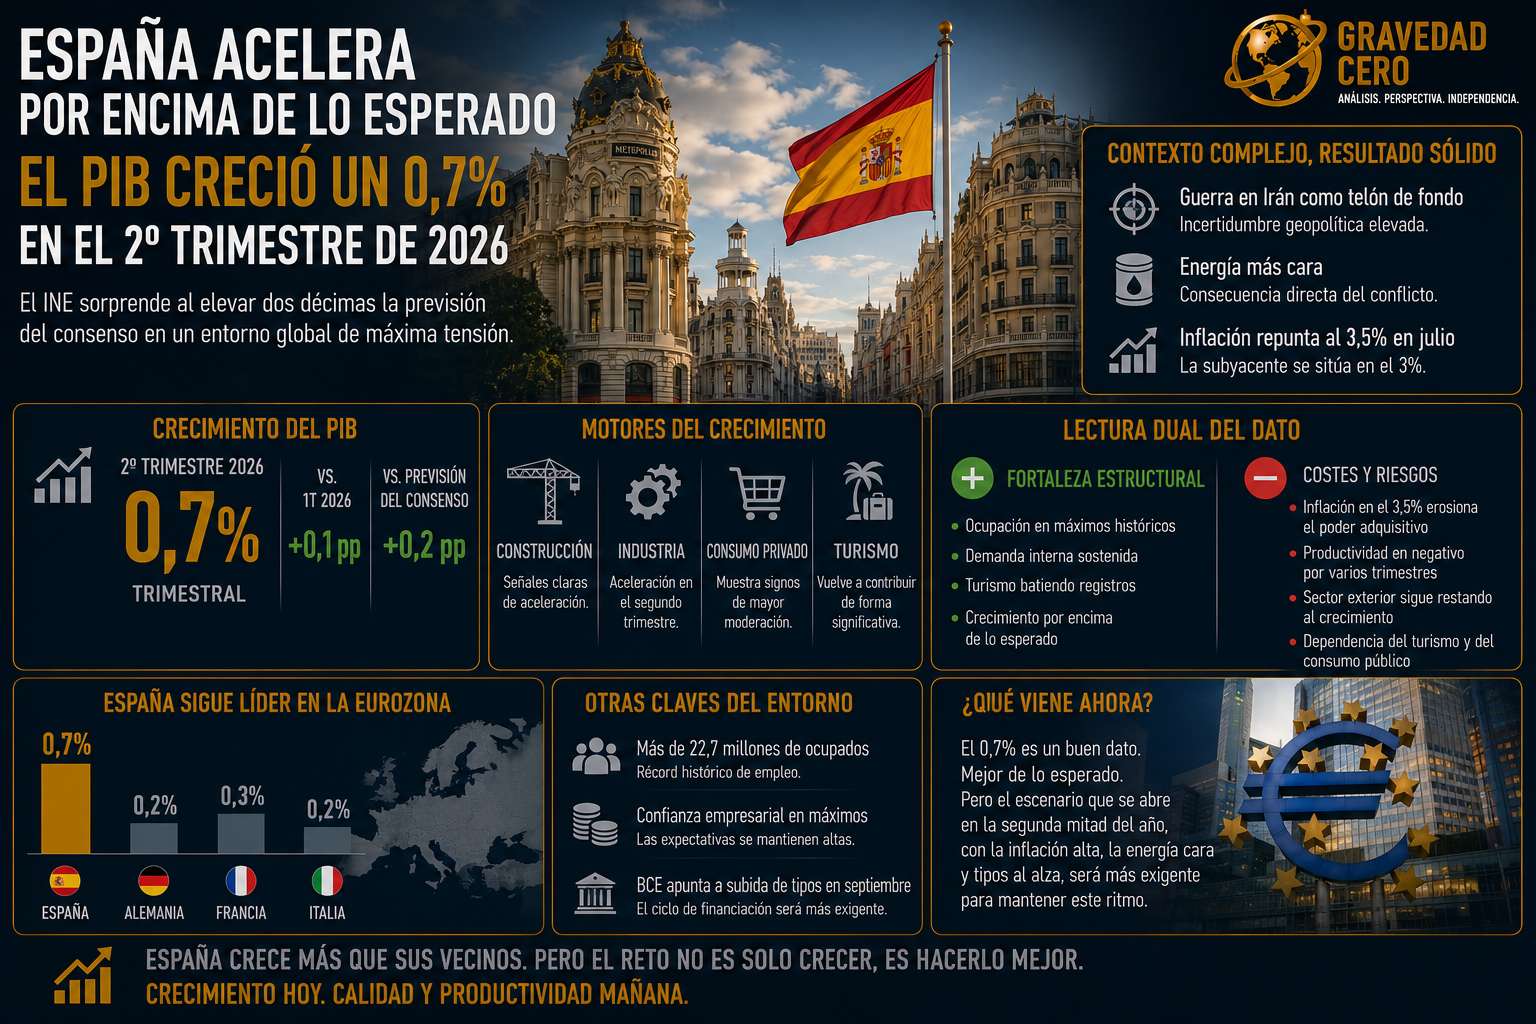
El contexto en el que se produce este dato no es menor. El segundo trimestre de 2026 ha transcurrido con la guerra en Irán como telón de fondo, el encarecimiento energético como consecuencia directa y una inflación que en julio ha repuntado hasta el 3,5% interanual. El escenario que muchos economistas habían identificado como de riesgo para la actividad española no ha impedido que la economía acelere.
Los motores del crecimiento siguen siendo los mismos que han sostenido la expansión española en los últimos trimestres. La construcción y la industria han presentado señales de aceleración durante el segundo trimestre, mientras que el consumo privado ha mostrado signos de mayor moderación. El turismo ha vuelto a contribuir de forma significativa, en línea con el patrón estacional que convierte el segundo trimestre en uno de los más potentes para el sector exterior español.
Lo que merece atención es la lectura dual de este resultado. Por un lado, una economía que crece por encima de lo esperado en un entorno geopolíticamente complicado demuestra una resistencia estructural que no es casualidad: mercado laboral en máximos históricos de ocupación, demanda interna sostenida y un sector turístico que sigue batiendo registros. Por otro, la inflación en el 3,5% en julio, con la subyacente en el 3%, señala que ese crecimiento tiene un coste en términos de poder adquisitivo que no desaparece por el buen dato del PIB.
España sigue siendo la economía grande de la eurozona que más crece. El diferencial con Alemania, Francia e Italia se mantiene. Pero la productividad encadena trimestres negativos en términos interanuales, el sector exterior sigue restando al crecimiento y la dependencia del turismo y el consumo público como motores principales no es una base que genere confianza a largo plazo.
El 0,7% es un buen dato. Mejor de lo esperado. Lo que viene después, con tipos del BCE apuntando a subida en septiembre y la energía todavía cara, será más exigente.