
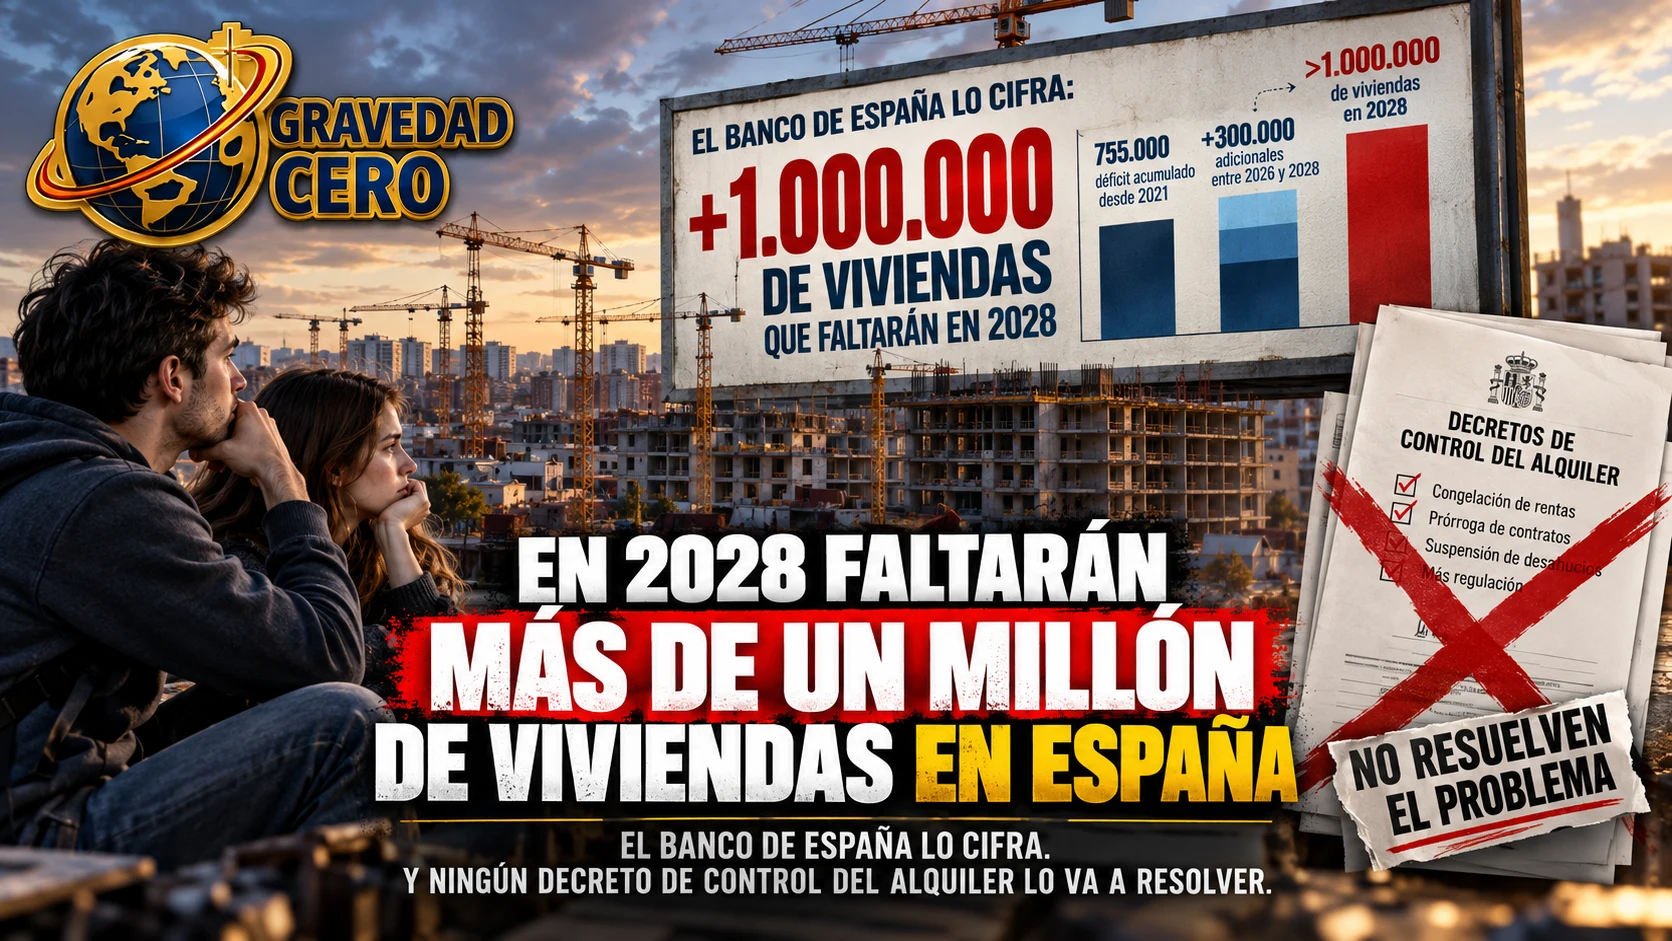
El 23 de septiembre de 2026, la subgobernadora del Banco de España, Soledad Núñez, presentó en el Forbes Economic Summit una cifra que debería haber encabezado todos los debates sobre vivienda de la semana. No lo hizo porque ese mismo día comenzaba la acampada en la Puerta del Sol y el ciclo mediático se había desplazado hacia el caso Maricarmen. Pero la cifra sigue ahí, y es más relevante que cualquier decreto que el Congreso pueda aprobar o rechazar.
El déficit residencial acumulado desde 2021 asciende a 755.000 viviendas. A esa cifra se sumarán otras 300.000 unidades entre 2026 y 2028 si no cambia el ritmo actual de construcción. Total: más de un millón de viviendas que faltan en España en 2028.
Lo que la cifra significa en términos concretos
Un déficit de un millón de viviendas es la brecha entre las viviendas que existen y las que necesita la demanda real de los hogares. No es una previsión abstracta. Es la consecuencia directa de dos tendencias que llevan años moviéndose en direcciones opuestas: la creación de nuevos hogares ha superado sistemáticamente la producción de nueva vivienda.
España necesitará construir más de un millón de viviendas adicionales antes de que termine 2028 para cerrar la brecha entre la oferta residencial y la demanda real de los hogares. En términos de ritmo de construcción, eso significa que el país tendría que multiplicar por tres o por cuatro su producción actual de vivienda nueva en los próximos dos años para evitar que el déficit siga creciendo. Eso no va a ocurrir.
Por qué el Banco de España descarta una burbuja como la de 2008
El diagnóstico apunta a un problema de oferta, no de exceso de financiación. Eso cambia la respuesta: la receta pasa por aplicar políticas de oferta eficaces, mantener la vigilancia sobre los precios, y sostener estándares crediticios responsables.
La distinción es fundamental para entender por qué las medidas de control del alquiler no resuelven el problema. En 2008, el problema era de exceso de oferta financiada por deuda. El sistema bancario había prestado más de lo que el mercado podía absorber y el ajuste fue brutal. En 2026, el problema es exactamente el contrario: hay más demanda que oferta y los precios suben porque no hay suficiente vivienda, no porque haya demasiado crédito.
Un decreto que congela rentas, prorroga contratos o suspende desahucios actúa sobre la distribución de la vivienda existente. No produce ni una sola vivienda nueva. Y si además desincentiva a los propietarios a mantener su vivienda en el mercado de alquiler, como hemos documentado esta semana con la retirada del 20% de la oferta en Madrid en 24 horas, reduce la oferta disponible en lugar de aumentarla.
La brecha entre construcción y demanda
España construye aproximadamente 100.000 viviendas nuevas al año. La creación de nuevos hogares supera las 272.000 unidades en el mismo período. Esa brecha de 172.000 viviendas al año es la que alimenta el déficit acumulado. Y esa brecha no se cierra con ningún decreto de control del alquiler.
Los precios reales de la vivienda ya están en niveles de 2005, comparables a los previos a la burbuja, pero por razones estructuralmente distintas: escasez de oferta, no sobreendeudamiento.
Las razones por las que España no construye más son conocidas y llevan años sin resolverse. El proceso de urbanización, desde la clasificación del suelo hasta la licencia de obras, puede tardar entre cinco y diez años en función del municipio. La capacidad instalada del sector de la construcción, gravemente dañada por la crisis de 2008, no se ha recuperado plenamente. La mano de obra cualificada en el sector escasea. Y los costes de construcción han subido de forma significativa en los últimos años, comprimiendo los márgenes de los promotores y reduciendo la viabilidad de determinadas tipologías de producto.
Lo que el debate político de esta semana ha ignorado
La semana del decreto Maricarmen ha sido la semana en la que el debate político sobre vivienda en España ha estado más presente en la agenda mediática en años. Y es también la semana en la que menos se ha hablado de la única variable que puede resolver el problema: la oferta.
La subgobernadora del Banco de España ha defendido que aumentar la oferta de vivienda asequible constituye ahora mismo una prioridad económica de primer orden. Ese mensaje lleva meses siendo repetido por el Banco de España, el FMI, los economistas independientes y los operadores del mercado. Y lleva meses siendo ignorado por el debate político, que prefiere la narrativa del fondo buitre y el pequeño propietario a la narrativa, más compleja y menos cinematográfica, de cuánto suelo hay clasificado, cuántos visados se conceden y cuántas grúas hay levantadas.
euribor
El déficit de un millón de viviendas para 2028 es el número que debería estar en el centro de cualquier política de vivienda seria en España. No está. Y mientras no esté, todos los decretos que se aprueben o rechacen van a estar actuando sobre los márgenes del problema sin tocar su raíz.