
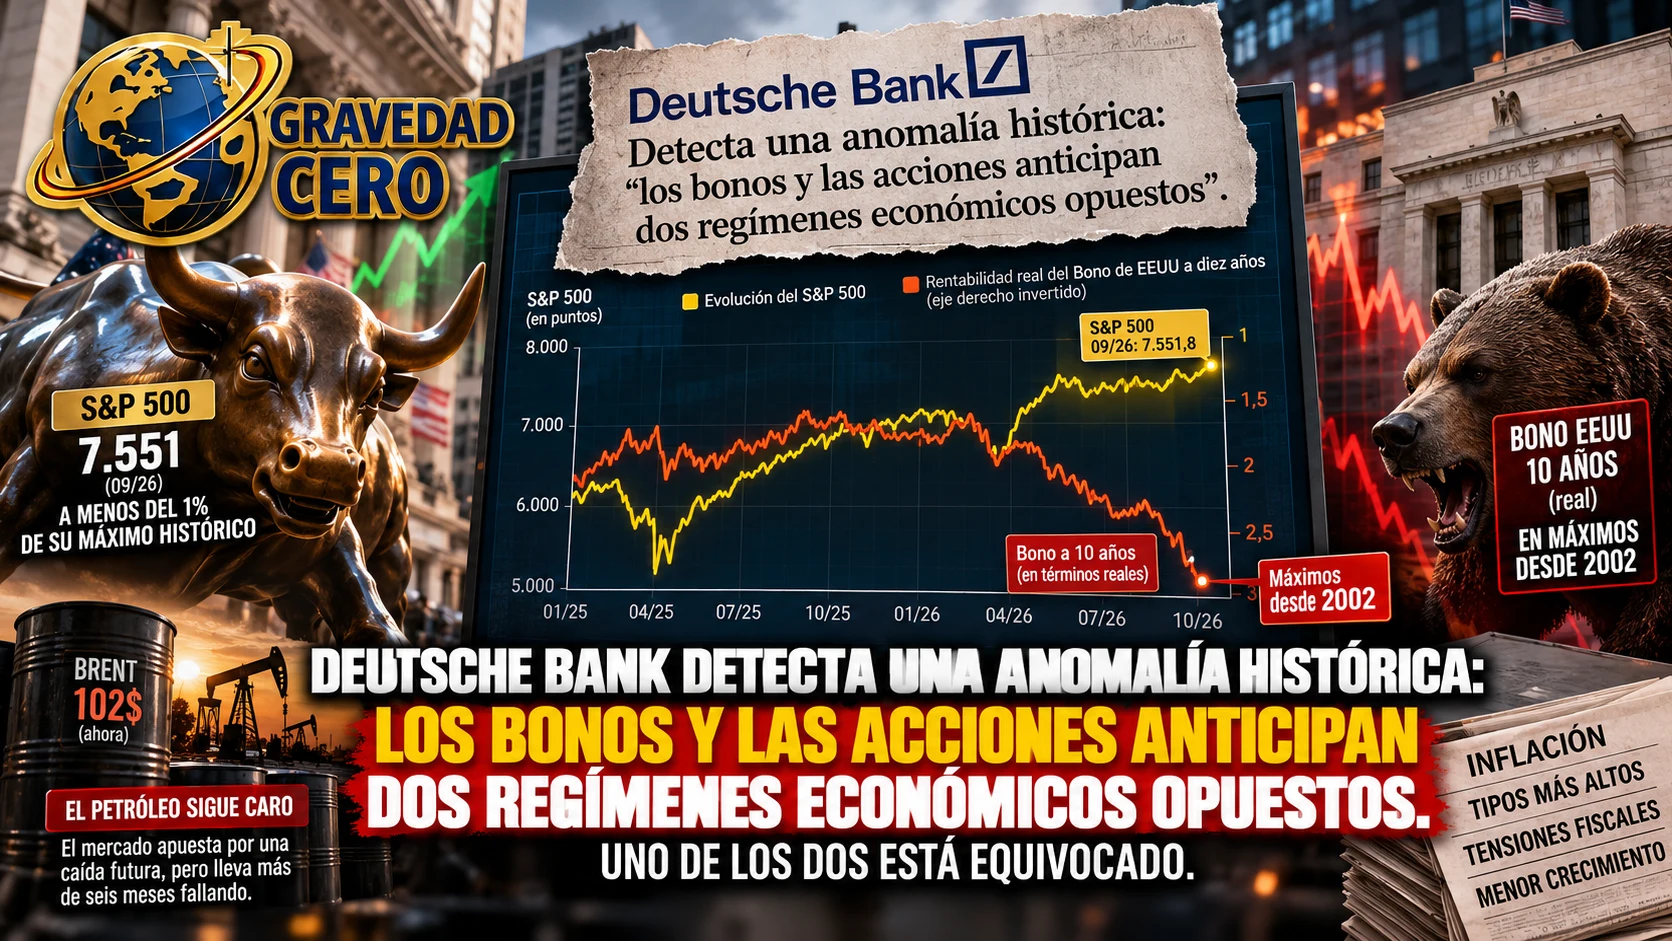
Los mercados financieros llevan semanas enviando señales contradictorias que Deutsche Bank califica como una de las mayores anomalías actuales. La deuda soberana descuenta un mundo de inflación persistente, tipos de interés más altos, crecientes tensiones fiscales y menor crecimiento económico. Las bolsas, instaladas cerca de máximos históricos, descuentan exactamente lo contrario: beneficios crecientes, gran crecimiento económico, bajos tipos de interés reales y mercados laborales fuertes. Ambas cosas no pueden ser ciertas al mismo tiempo. Y para Henry Allen, economista y estratega de Deutsche Bank, esta dislocación no puede perdurar demasiado.
La anomalía que el gráfico hace visible
El gráfico adjunto lo dice todo. El S&P 500 cerró el viernes a menos de un 1% de su máximo histórico, en 7.551 puntos. La rentabilidad real del bono estadounidense a diez años, representada con el eje derecho invertido para hacer visible la divergencia, ha escalado a máximos no vistos desde 2002. Dos líneas que llevan meses moviéndose en direcciones opuestas. La divergencia entre rentabilidades de los bonos y niveles de las bolsas constituye, en palabras de Allen, una situación históricamente inusual que en el pasado ha precedido correcciones significativas.
Lo que los bonos están descontando
El epicentro de la señal de alarma está en los bonos. La venta de deuda de las últimas semanas ha elevado las rentabilidades y, más preocupante, ha abierto las primas de riesgo dentro de Europa. El diferencial entre los bonos franceses y alemanes a diez años aumentó 32 puntos básicos en una sola semana, el mayor salto desde la reunificación alemana en 1990 según los datos de Bloomberg. El italiano se amplió otros 23 puntos. Movimientos que recuerdan más a episodios de crisis que a una economía funcionando con normalidad.
La explicación técnica de la contradicción está en lo que significa una subida de las rentabilidades de la deuda. Si los tipos libres de riesgo aumentan, financiar una vivienda, una inversión empresarial o el propio déficit público resulta más caro. El valor presente de los beneficios futuros de las compañías disminuye al descontarlos con una tasa superior. Mientras ese aumento de las rentabilidades responda a una economía extraordinariamente fuerte, bonos y acciones pueden soportarlo juntos. El problema señalado por Deutsche Bank es que los últimos movimientos ya no parecen simplemente una historia de fuerte crecimiento. Las primas soberanas están aumentando, aparecen tensiones en el crédito y el petróleo continúa caro.
La tercera vía: el petróleo
El petróleo introduce una tercera lectura que en cierta forma reconcilia las otras dos. El Brent inmediato ronda los 102 dólares, pero el futuro a seis meses cotiza alrededor de 90 dólares y el de doce meses cerca de 83. La curva permanece en backwardation: el mercado reconoce una escasez extraordinaria hoy, pero apuesta por que dentro de unos meses la guerra entre EEUU e Irán remitirá, mejorarán los flujos a través del estrecho de Ormuz, que lleva más de seis meses restringido, y el precio caerá con fuerza.
El problema para Allen es que esa apuesta lleva fallando más de seis meses. Los mercados siguen descontando precios del petróleo más bajos en el futuro, pese a que el conflicto se ha prolongado y los contratos han tenido que corregir reiteradamente al alza sus expectativas. El futuro del Brent para diciembre de 2026 se encuentra ya cerca de sus niveles más elevados registrados hasta ahora.
El riesgo de segunda ronda que los mercados subestiman
Deutsche Bank recuerda que la historia invita a desconfiar de la idea de que todos los shocks de oferta desaparecen rápidamente. Tras la crisis petrolera de 1973, el crudo cuadruplicó su precio y permaneció durante años en niveles elevados en términos reales. La experiencia de 2021 y 2022 demostró que una subida persistente de la energía termina filtrándose hacia la inflación subyacente porque prácticamente todos los sectores utilizan energía y pueden trasladar esos mayores costes a los precios finales. El mercado estaría descontando el impacto de primera ronda del petróleo, pero no suficientemente los posibles efectos de segunda ronda.
Los bancos centrales no pueden acudir al rescate
Ante las recientes tensiones financieras, los inversores han reducido sus expectativas de nuevas subidas de tipos de la Reserva Federal y el BCE, confiando en que el deterioro de los mercados obligará a las autoridades monetarias a frenar. Allen advierte que esa lectura puede estar sobreestimando la capacidad de los bancos centrales para acudir al rescate. Mientras la inflación general y la subyacente permanezcan por encima del objetivo, es difícil para unos bancos centrales con mandato de inflación acudir al rescate cada vez que hay estrés financiero. Algo parecido ocurrió en 2022 y 2023: cada episodio de turbulencias llevó al mercado a anticipar una política monetaria más suave, pero la persistencia de la inflación obligó a continuar con las subidas.
Quién lleva la razón y qué puede pasar
Los bonos parecen decir que petróleo caro, inflación, déficits elevados y tipos altos terminarán pasando factura a la actividad. Las bolsas responden que los beneficios y el crecimiento serán suficientemente resistentes para absorber el golpe. El petróleo introduce una tercera vía según la cual buena parte del problema energético desaparecerá en los próximos doce meses.
Deutsche Bank no afirma que una corrección bursátil sea inevitable. Existe una salida benigna todavía posible: que el estrés financiero desaparezca rápidamente, como ocurrió después del colapso de Silicon Valley Bank en marzo de 2023. Pero si persiste, la historia ofrece precedentes menos tranquilizadores. La crisis soberana europea de 2011, las turbulencias de 2020 y las rápidas subidas de tipos de 2022 acabaron provocando importantes caídas bursátiles.
Allen recuerda un precedente que podría casar con la situación actual: a finales de 2021, la inflación estaba muy por encima del objetivo y los bancos centrales ya habían comenzado a endurecer su discurso, pero tanto el S&P 500 como el Stoxx 600 continuaron avanzando y no alcanzaron sus máximos hasta enero de 2022. Ahora podría estar produciéndose un desfase similar. Si el petróleo finalmente cae, la inflación cede y las tensiones fiscales desaparecen, los bonos podrían dar la razón a las bolsas. Pero si el estrés que ya refleja la renta fija persiste y acaba enfriando la economía, Deutsche Bank cree que tarde o temprano serán los activos de riesgo los que tendrán que ponerse al día con la realidad que los bonos llevan semanas descontando.