
Antes de usarla, conviene mirar los números con calma.
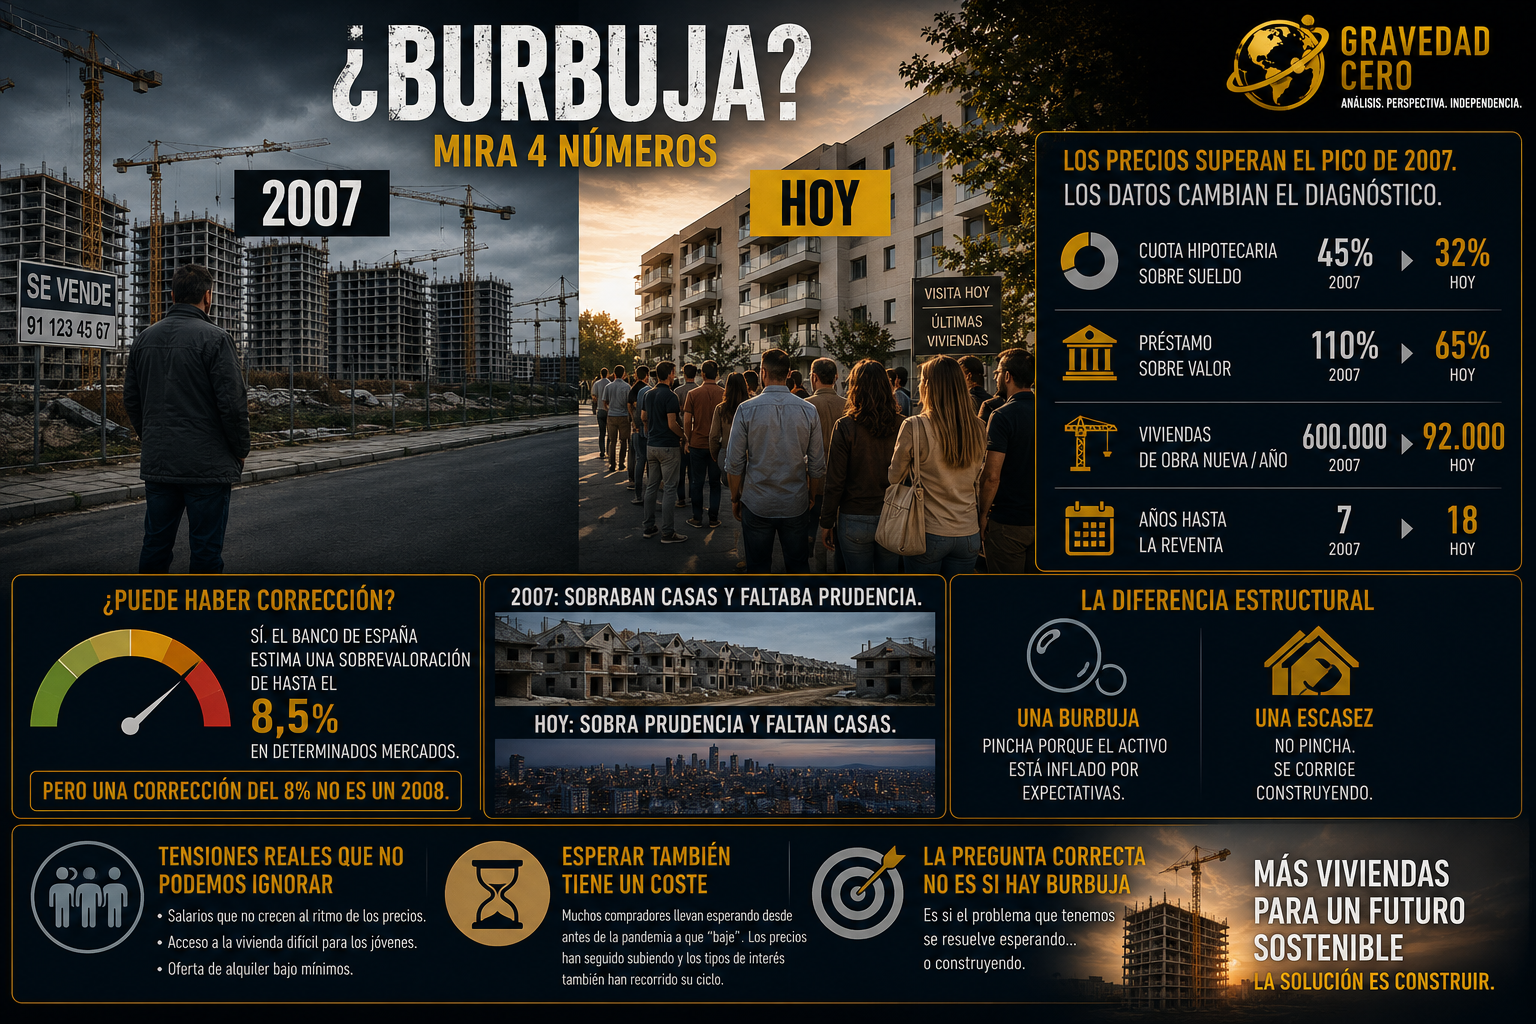
En 2007, el hipotecado medio dedicaba el 45% de su sueldo a la cuota mensual. Hoy dedica el 32%. Los bancos prestaban el 110% del valor del inmueble; hoy el préstamo medio cubre el 65%, y la mayoría a tipo fijo. Se levantaban más de 600.000 viviendas al año; hoy se construyen 92.000. Y el propietario medio revendía a los 7 años, hoy lo hace a los 18. Antes se compraba para especular. Hoy, para vivir.
Cuatro datos que cambian el diagnóstico por completo.
¿Puede haber corrección? Sí. El propio Banco de España estima una sobrevaloración de hasta el 8,5% en determinados mercados. Pero una corrección del 8% no es un 2008. En 2007 sobraban casas y faltaba prudencia. Hoy sobra prudencia y faltan casas.
Y aquí está la diferencia estructural que más importa: una burbuja, por definición, pincha porque el activo está inflado artificialmente por expectativas. Una escasez no pincha. Se corrige construyendo. Y los datos de visados de obra nueva dicen exactamente cuánto estamos construyendo: muy poco para la demanda que existe.
El mercado inmobiliario español tiene tensiones reales. Los salarios no han crecido al mismo ritmo que los precios. El acceso a la vivienda para los jóvenes es estructuralmente complicado. La oferta de alquiler está bajo mínimos en las grandes ciudades. Nada de eso es trivial.
Pero confundir escasez con burbuja lleva a decisiones equivocadas. Muchos compradores llevan esperando desde antes de la pandemia a que "baje". En ese tiempo, los precios han seguido subiendo y los tipos de interés también han recorrido su propio ciclo. La espera, en muchos casos, ya ha costado más que cualquier corrección razonable.
Los datos no garantizan el futuro. Pero sí permiten hacer preguntas mejores. Y la pregunta correcta no es si estamos en burbuja. Es si el problema que tenemos se resuelve esperando o construyendo.