
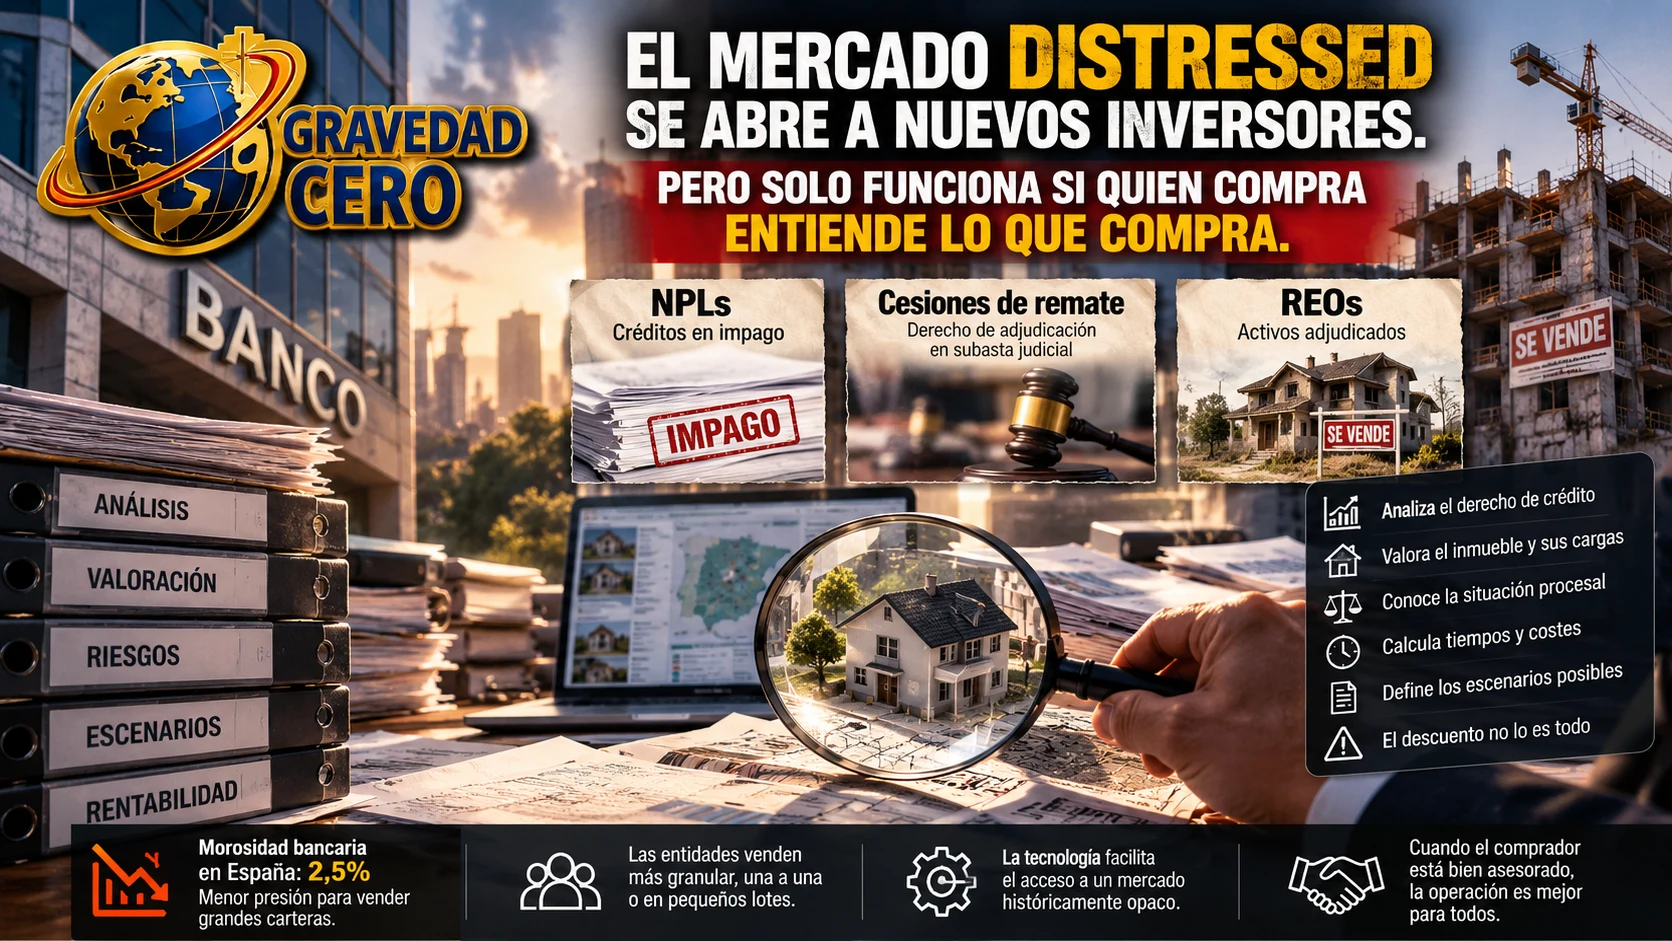
Durante años, la inversión en activos distressed ha sido un terreno prácticamente reservado a fondos y grandes operadores. La complejidad de las operaciones, la necesidad de analizar grandes volúmenes de información y el conocimiento jurídico, financiero e inmobiliario necesario para abordarlas han elevado tradicionalmente las barreras de entrada. Sin embargo, el escenario está cambiando. Y ese cambio trae consigo tanto oportunidades como riesgos que conviene entender antes de entrar.
Qué es el distressed y por qué se está abriendo
Bajo el concepto distressed conviven realidades muy diferentes. Los NPLs son créditos que han entrado en situación de impago y en los que se adquiere el derecho de crédito. Las cesiones de remate corresponden a una fase procesal más avanzada, en la que se adquiere el derecho de adjudicarse el inmueble tras la subasta judicial. Los REOs son activos inmobiliarios que ya han sido adjudicados. Cada tipología presenta distintos niveles de complejidad, riesgo y recorrido. Y ninguna de las tres se entiende bien sin análisis específico.
Uno de los factores que está acelerando la apertura del mercado es el cambio en la estrategia de venta de las entidades financieras. La tasa de morosidad bancaria se encuentra actualmente en el 2,5% en España, lo que reduce la presión regulatoria y la necesidad de vender grandes carteras a grandes fondos de inversión en bloque. Como consecuencia, las entidades están empezando a comercializar posiciones de manera más granular, una a una o en pequeños lotes. A ello se suma el desarrollo de herramientas tecnológicas que facilitan la disponibilidad de información y amplían el acceso a un mercado históricamente opaco.
El riesgo que más se subestima: equivocarse en el escenario de recuperación
La apertura del mercado plantea una cuestión fundamental: que una oportunidad esté disponible para un mayor número de inversores no significa que sea adecuada para todos ellos. Y el error más frecuente no es pagar demasiado. Es equivocarse en qué escenario es más probable.
El ejemplo más ilustrativo es el del inversor que adquiere un derecho de crédito de 200.000 euros garantizado por un inmueble valorado en 600.000 euros. A primera vista, podría parecer que el escenario más atractivo es terminar adjudicándose ese inmueble. Pero el análisis del binomio entre deuda y valor del activo conduce a una conclusión diferente: el escenario más probable no es adjudicarse el inmueble sino cobrar el 100% del derecho de crédito, junto con sus intereses y costes jurídicos. Por eso es clave medir bien el precio que se paga y los costes asociados.
A ese riesgo se añaden otros: errores en la determinación y el cálculo del derecho de crédito, en su desglose por conceptos o en la aplicación de la responsabilidad hipotecaria. También posibles defectos en el procedimiento judicial que pueden provocar retrasos o incluso obligar a comenzar de nuevo el proceso. Dos operaciones aparentemente similares pueden presentar perfiles de inversión completamente distintos dependiendo de la documentación, las garantías, la situación procesal, las cargas, la valoración del inmueble y los tiempos previsibles de recuperación.
La oportunidad empieza por el análisis, no por el precio
El descuento con el que se adquiere una deuda debe ponerse en relación con el valor razonablemente recuperable, teniendo en cuenta costes, plazos, riesgos y escenarios. Un descuento del 40% sobre el valor nominal puede ser una oportunidad excepcional o una trampa cara dependiendo de lo que haya detrás. Sin ese análisis previo, el precio es un número sin contexto.
La tecnología está llamada a desempeñar un papel creciente en ese análisis. La documentación asociada a una operación puede ser extensa y compleja, y obliga a identificar, estructurar y relacionar numerosas variables: tiempos judiciales por partido judicial, valoración de colaterales, información demográfica, afecciones reales a través del Catastro, datos de subastas para prever la probabilidad y el importe de puja. Variables que sin herramientas tecnológicas adecuadas resultan mucho más arduas de procesar.
Lo que el vendedor también necesita
La transformación del mercado tiene también otra cara: la de quienes venden. Para bancos, fondos y servicers, la comercialización granular abre la posibilidad de llegar al pequeño y mediano inversor. Pero plantea al mismo tiempo una cuestión reputacional que las entidades no pueden ignorar: saber quién está al otro lado de la operación y en qué condiciones compra.
La venta granular es una gran oportunidad para las entidades. Pero si quien compra no está debidamente asesorado, el riesgo reputacional futuro puede ser significativo. Una entidad puede vender, y quiere vender. Lo que no puede permitirse es que dentro de unos años se cuestione a quién vendió y en qué condiciones entendió la operación el comprador. Cuando el comprador está bien asesorado, la operación es mejor para todos.
La pregunta que todo nuevo inversor debería hacerse
Antes de afrontar su primera operación distressed, un inversor debería plantearse algo más que cuánto puede ganar. Debería saber qué está comprando, por qué existe ese descuento, cuáles son los escenarios posibles, cuánto tiempo puede requerir la operación y qué riesgos está asumiendo.
En un mercado cada vez más accesible, acceder a una oportunidad es solo el principio. Entenderla sigue siendo lo que marca la diferencia.