
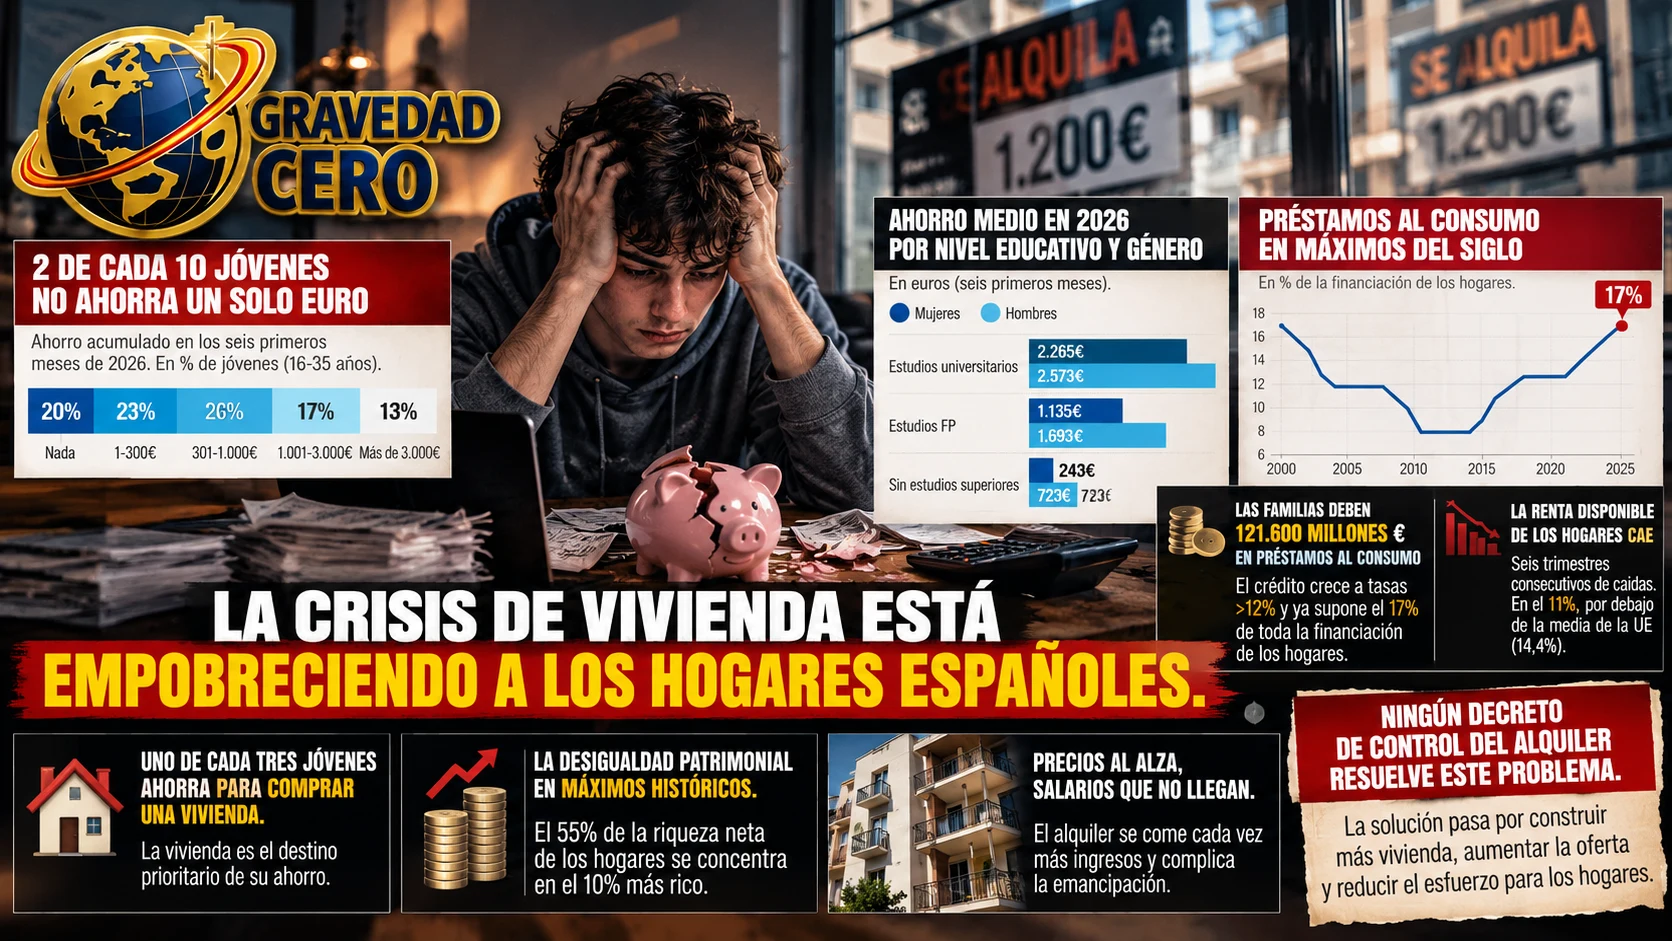
La semana del decreto Maricarmen ha puesto el foco en la oferta, la demanda, los fondos buitre y los pequeños propietarios. Pero detrás de toda esa discusión política hay una realidad financiera que los datos de la Encuesta Funcas 2026 y el informe de Mapfre sobre cómo ahorran los españoles hacen visible con una crudeza que el debate político raramente alcanza: los hogares españoles, especialmente los más jóvenes, están empobreciéndose.
Lo que los jóvenes ahorran y lo que no
Dos de cada diez jóvenes españoles, entre 16 y 35 años, no fue capaz de ahorrar un solo euro durante los primeros seis meses de 2026. La mitad de los jóvenes no superó los 400 euros de ahorro durante la primera parte del año. La media del ahorro de los más jóvenes es de 1.280 euros en seis meses, pero esa media está distorsionada al alza por quienes tienen estudios universitarios y capacidad de ahorro significativa.
La desigualdad en la capacidad de ahorro según el nivel educativo es reveladora. Las jóvenes con estudios universitarios ahorran de media 2.265 euros en seis meses. Las que no tienen estudios superiores ahorran 243 euros. En el caso de los hombres, la horquilla va de los 2.573 euros para los universitarios hasta los 723 euros para quienes carecen de estudios profesionales o superiores. El nivel educativo no solo determina el salario. Determina la capacidad de acumular patrimonio, de pagar una entrada de vivienda y de acceder a la propiedad.
Y para qué ahorra quien puede hacerlo: uno de cada tres jóvenes españoles reserva una parte de sus ingresos para adquirir un inmueble. La vivienda es el destino prioritario del ahorro joven. No porque sea la inversión más interesante sino porque es la condición necesaria para la emancipación y la estabilidad vital. Y esa condición está siendo cada vez más difícil de cumplir.
La desigualdad que la crisis de vivienda está creando
El 55% de la riqueza neta de los hogares españoles se concentra en el 10% más rico de la población. Es el dato más elevado desde que el Banco de España publica estas cifras. Y el coeficiente Gini, que mide la desigualdad en la riqueza de las familias, ha crecido en España hasta cotas próximas al 69%, uno de los niveles más elevados de su historia reciente.
El propio Banco de España ha subrayado en distintos informes cómo tener una vivienda en propiedad se ha convertido en un factor determinante que divide a los hogares entre ricos y pobres. Quien tiene una vivienda en propiedad, comprada hace diez o veinte años, ha visto crecer su patrimonio de forma significativa con las subidas de precios de los últimos años. Quien no tiene vivienda en propiedad, paga cada vez más por el alquiler de una vivienda cuyo precio sube a un ritmo que sus ingresos no pueden seguir.
Esa brecha entre propietarios y no propietarios es la que está alimentando la desigualdad patrimonial española. Y es también la que explica, en parte, la frustración social que estalló con el caso Maricarmen: una generación de jóvenes que no puede acceder a la propiedad no porque no quiera sino porque las condiciones del mercado lo hacen prácticamente imposible.
La renta disponible cae y los préstamos al consumo están en máximos
La renta disponible bruta de los hogares cayó antes del verano a mínimos de los últimos tres años, en niveles del 11%. Llevamos seis caídas trimestrales consecutivas desde 2023. España se sitúa por debajo de la media comunitaria, que estaba en el 14,4%. Solo los hogares italianos tienen una tasa de ahorro inferior. En Alemania, el ratio de ahorro de los hogares superaba el 19% de la renta disponible en el arranque de 2026.
Esa caída de la renta disponible, a pesar de la subida generalizada de los salarios, tiene una explicación directa: el coste de la vida ha subido más que los salarios. El precio del alquiler, los suministros, la cesta del supermercado. Y cuando el coste de la vida supera la capacidad de ahorro, los hogares recurren al crédito.
Los préstamos al consumo están en niveles récord de todo el siglo XXI. Con datos a cierre de agosto del Banco de España, el dinero solicitado por las familias en este tipo de créditos crece a tasas superiores al 12%. Las familias españolas deben más de 121.600 millones de euros en préstamos al consumo. Eso supone cerca del 17% de toda la financiación de los hogares, un porcentaje que no se veía desde los primeros meses del año 2000. No es un problema de solvencia: los hogares siguen siendo capaces de pagar. Pero es una señal de estrés financiero que no puede ignorarse.
El cuadro completo que el debate político no está viendo
La semana del decreto Maricarmen ha sido intensa en debate político y escasa en análisis de las consecuencias reales de la crisis de vivienda sobre los hogares. Esas consecuencias son estas: dos de cada diez jóvenes sin capacidad de ahorro, préstamos al consumo en máximos del siglo, renta disponible cayendo durante seis trimestres consecutivos, desigualdad patrimonial en máximos históricos y una brecha creciente entre quienes tienen vivienda en propiedad y quienes no.
Ningún decreto de control del alquiler resuelve ese cuadro. Lo que lo resuelve es construir más vivienda, aumentar la oferta disponible y reducir el esfuerzo que representa acceder a la vivienda para los hogares con ingresos medios y bajos. Eso requiere años de política estructural. No siete días de decreto de emergencia.