
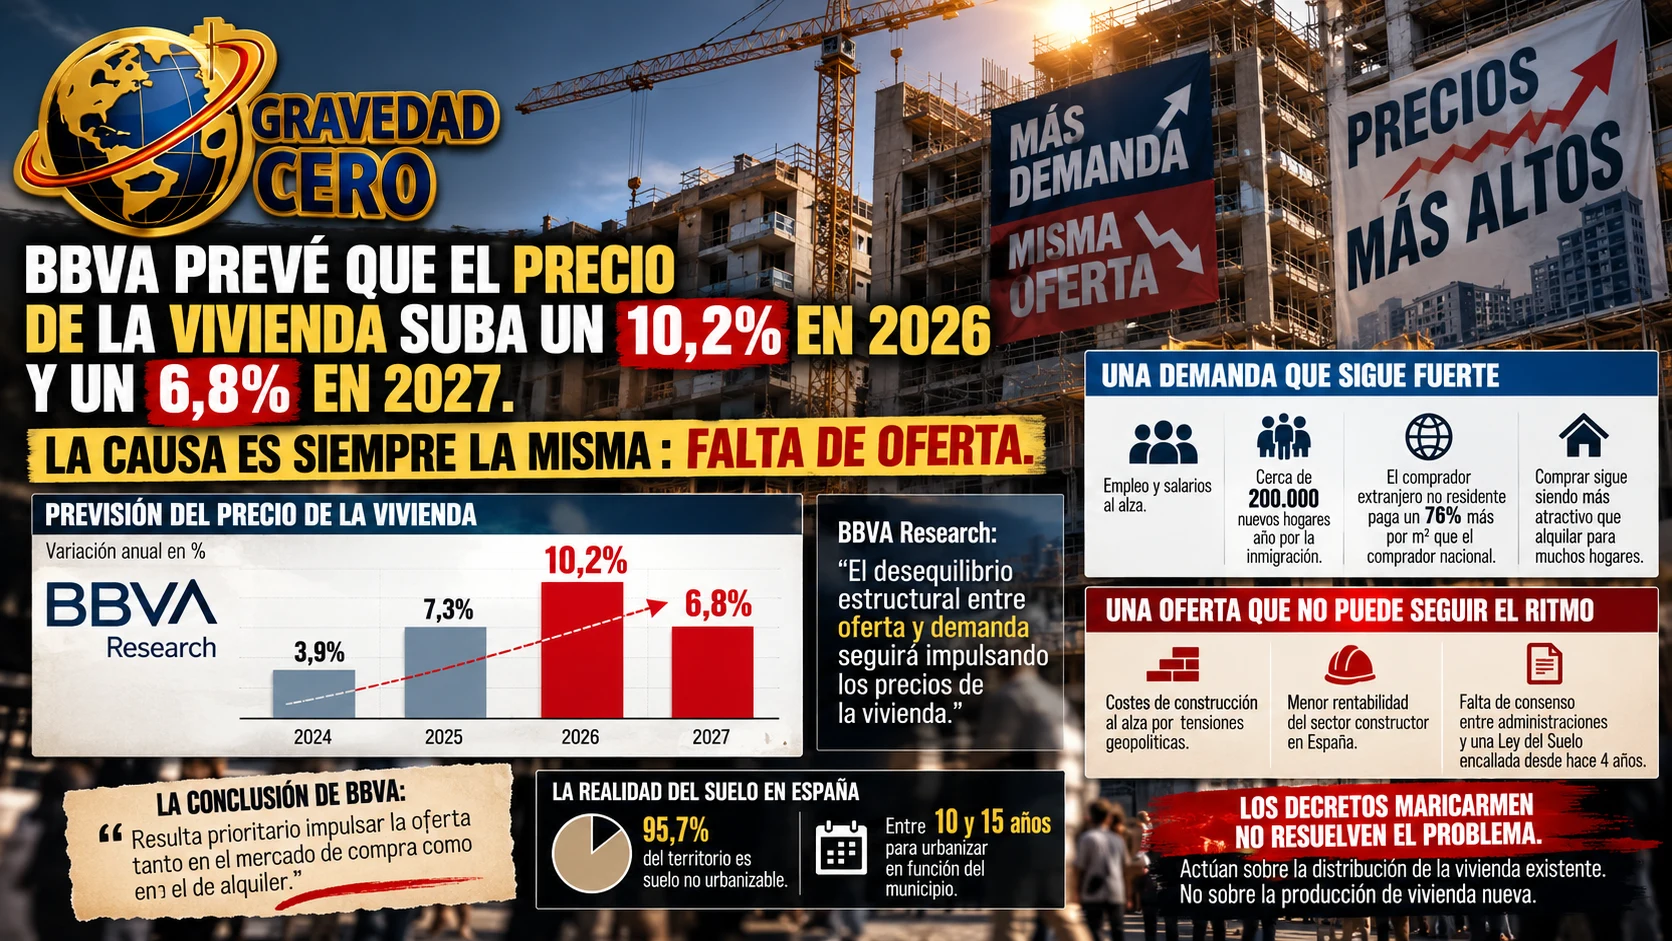
BBVA Research acaba de publicar su último informe sobre el sector inmobiliario español con una previsión que no debería sorprender a nadie que haya seguido el debate de esta semana: los precios de la vivienda subirán un 10,2% en 2026 y moderarán su avance hasta el 6,8% en 2027. La causa, según el servicio de estudios del banco, es el desequilibrio estructural entre oferta y demanda. El mismo diagnóstico que el Banco de España, el FMI, el Instituto Juan de Mariana y el CEO de Santander han repetido esta semana. El mismo problema que los decretos Maricarmen no resuelven.
Por qué sube la demanda
BBVA Research identifica varios factores que mantienen la demanda de vivienda en niveles elevados. El crecimiento del empleo y el aumento de los salarios sostienen la capacidad de compra de los hogares españoles. La inmigración mantiene la creación de nuevos hogares cerca de las 200.000 unidades anuales. Y la compra de vivienda por parte de extranjeros seguirá siendo elevada, como hemos documentado esta semana: el comprador extranjero no residente paga un 76% más por metro cuadrado que el comprador nacional.
Hay además un elemento que BBVA Research señala con precisión: el incentivo a la compra es actualmente superior al del alquiler. El esfuerzo necesario en términos de renta salarial resulta más elevado en el arrendamiento que en la adquisición. Dicho de otra manera: en muchos mercados, para el perfil de hogar que puede acceder a financiación hipotecaria, comprar es actualmente más eficiente que alquilar. Eso genera una presión adicional de demanda sobre el mercado de compraventa que retroalimenta el encarecimiento.
Por qué la oferta no puede seguir el ritmo
La falta de oferta a precios asequibles limitará el crecimiento de las ventas, que podrían caer un 1,6% en 2026 y repuntar ligeramente un 1,1% en 2027. Aunque la construcción de vivienda nueva aumentará un 12,5% en el bienio 2026-2027, ese incremento será insuficiente para equilibrar el mercado.
El informe identifica tres cuellos de botella que impiden que la oferta responda al ritmo de la demanda. El primero son las tensiones geopolíticas que podrían elevar los costes de producción, especialmente si se encarecen las materias primas vinculadas a la construcción, lo que afectaría a la rentabilidad del sector y al desarrollo de nuevos proyectos. El segundo es la rentabilidad del sector constructor en España, que sigue siendo inferior a la de otros países europeos, con un mayor peso de pymes y una menor rotación de activos. El tercero, y quizás el más estructural, es la falta de consenso entre administraciones, que está dificultando la adopción de medidas clave para ampliar la oferta.
Esa falta de consenso no es nueva. La Ley del Suelo lleva cuatro años encallada en el Congreso. El proceso de urbanización en España requiere entre diez y quince años en función del municipio. Y el 95,7% del territorio está clasificado como suelo no urbanizable, lo que hace que cualquier aumento de la demanda se traduzca en aumento de precios en lugar de aumento de la oferta.
Lo que BBVA propone y lo que los decretos hacen
La conclusión del informe de BBVA Research es clara: resulta prioritario centrar los esfuerzos en políticas que impulsen la oferta tanto en el mercado de compra como en el de alquiler. Las tres palancas que identifica son mejorar la rentabilidad del sector constructor, acelerar la transformación del suelo y reducir los costes operativos, además de impulsar la productividad.
Ninguna de esas tres palancas aparece en los decretos Maricarmen, ni en la versión original rechazada por el Congreso ni en la nueva versión que el Gobierno publicará hoy en el BOE. Los decretos actúan sobre la distribución de la vivienda existente. No sobre la producción de vivienda nueva. Y como documenta BBVA Research, esa producción va a crecer un 12,5% en dos años pero seguirá siendo insuficiente para equilibrar el mercado.
El consenso técnico que el debate político sigue ignorando
Esta semana el debate sobre vivienda en España ha sido el más intenso en años. Y el consenso técnico sobre las causas y las soluciones es más amplio que nunca. BBVA Research se suma al Banco de España, el FMI, el Instituto Juan de Mariana, la Confederación Nacional de la Construcción y el CEO de Santander en el mismo diagnóstico: el problema es de oferta insuficiente y la solución pasa por construir más, no por controlar la distribución de lo que ya existe.
Ese consenso no está siendo escuchado. Los nuevos decretos que el Gobierno lleva a la Diputación Permanente son, en su mayor parte, los mismos que el Congreso rechazó. Y el mercado, como siempre, va a responder con independencia de lo que digan los decretos: BBVA prevé que los precios suban un 10,2% en 2026. Con decreto o sin él.