
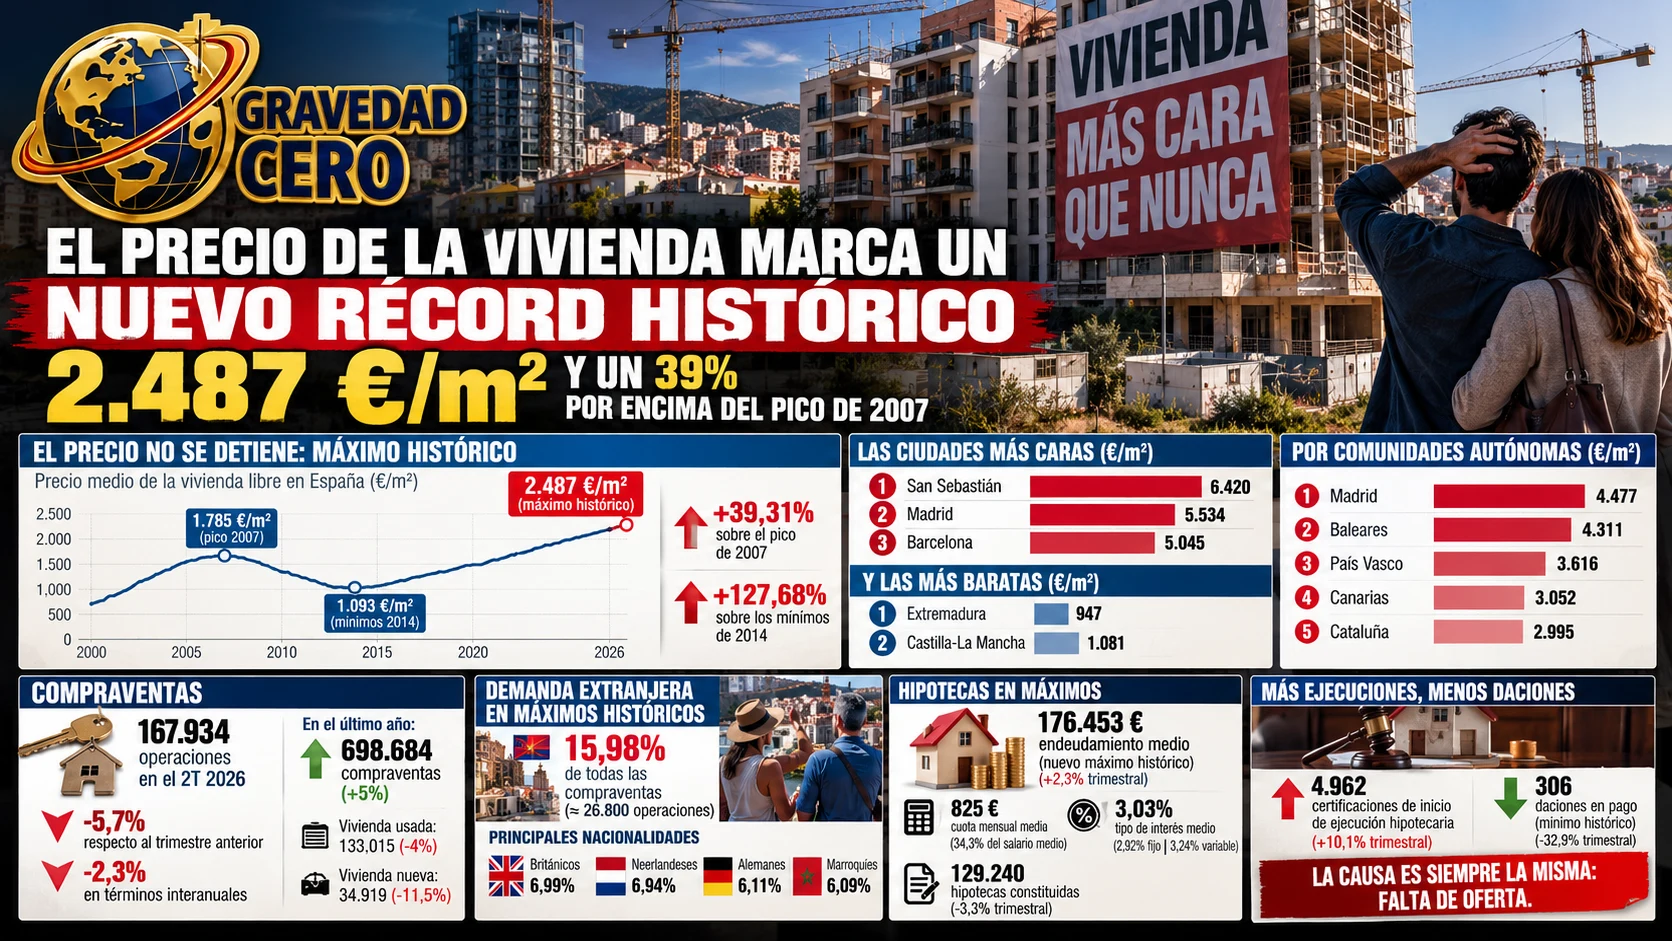
Los datos del segundo trimestre de 2026 del Colegio de Registradores revelan un mercado residencial que no da señales de moderación: precios en máximos históricos, demanda extranjera en máximos históricos y una hipoteca media que ya consume el 34% del salario.
El mercado de la vivienda en España cerró el segundo trimestre de 2026 con una conclusión inequívoca: los precios no se detienen. El Índice de Precios de Vivienda de Valor de Referencia (IPVVR) del Colegio de Registradores registró un nuevo máximo histórico, con una subida del 3,14% respecto al trimestre anterior y del 16,7% en términos interanuales. No es el máximo del ciclo actual. Es el máximo de la historia.
Para entender la dimensión del dato: el precio medio de la vivienda libre en España se sitúa ya en 2.487 €/m², un nivel un 39,31% superior al máximo alcanzado en 2007, en plena burbuja inmobiliaria, y un 127,68% por encima de los mínimos de 2014. La vivienda nueva cotiza a 2.636 €/m² y la usada a 2.448 €/m².
Las capitales más caras: San Sebastián, Madrid y Barcelona superan los 5.000 €/m²
La geografía de los precios sigue marcada por una polarización extrema. San Sebastián lidera con 6.420 €/m², seguida de Madrid (5.534 €/m²) y Barcelona (5.045 €/m²). En el extremo opuesto, Extremadura (947 €/m²) y Castilla-La Mancha (1.081 €/m²) representan un mercado completamente diferente.
Por comunidades autónomas, Madrid (4.477 €/m²), Baleares (4.311 €/m²) y País Vasco (3.616 €/m²) encabezan el ranking, mientras que Canarias (3.052 €/m²) y Cataluña (2.995 €/m²) completan los cinco territorios más caros.
Las compraventas caen pero el año acumula fuerza
El volumen de operaciones ofreció una lectura más matizada. En el segundo trimestre de 2026 se formalizaron 167.934 compraventas de vivienda libre, lo que supone una caída del 5,7% respecto al trimestre anterior y del 2,3% interanual. Es el dato más bajo en siete trimestres.
Sin embargo, la perspectiva anual relativiza esa lectura: en los últimos doce meses se han cerrado 698.684 compraventas, un 5% más que en el período anterior. El mercado respira con solidez a largo plazo aunque muestre cierta fatiga trimestral.
La vivienda usada concentró la mayor parte de la actividad con 133.015 operaciones (-4% trimestral) frente a las 34.919 de vivienda nueva (-11,5%). La debilidad de la obra nueva no es coyuntural: refleja una oferta estructuralmente insuficiente frente a una demanda que no cede.
La demanda extranjera alcanza su máximo histórico: el 15,98% de todas las compras
Uno de los datos más llamativos del trimestre llega por el lado de la procedencia del comprador. Los extranjeros representaron el 15,98% de todas las compraventas registradas, el porcentaje más alto jamás registrado, con unas 26.800 operaciones estimadas.
Por nacionalidades, los británicos lideran con el 6,99% del total de compras extranjeras, seguidos de los neerlandeses (6,94%), alemanes (6,11%) y marroquíes (6,09%). La concentración de la demanda internacional en determinadas zonas costeras e insulares explica parte de la presión de precios en esos mercados específicos.
Hipotecas: el endeudamiento medio alcanza un nuevo máximo histórico
La financiación hipotecaria acompañó la tendencia. En el segundo trimestre se constituyeron 129.240 hipotecas (-3,3% trimestral), con una ratio sobre compraventas del 77%. El tipo de interés medio se situó en el 3,03% (apenas +0,04 puntos porcentuales respecto al trimestre anterior), con el fijo en el 2,92% y el variable en el 3,24%.
El dato más significativo en este capítulo es el endeudamiento medio por hipoteca: 176.453 euros, un nuevo máximo histórico con un incremento del 2,3% trimestral. La cuota mensual media resultante es de 825 euros, lo que equivale al 34,3% del coste salarial medio. La accesibilidad financiera a la vivienda en propiedad sigue deteriorándose.
Ejecuciones hipotecarias al alza, daciones en pago en mínimos históricos
En el capítulo del riesgo financiero, los datos apuntan en dos direcciones opuestas. Las certificaciones de inicio de ejecución hipotecaria sumaron 4.962 en el trimestre, un 10,1% más que en el período anterior, lo que merece atención aunque los niveles absolutos disten mucho de los de la crisis anterior.
En contraste, las daciones en pago —la entrega del inmueble al banco para cancelar la deuda— cayeron a 306 operaciones, su mínimo histórico absoluto con una caída del 32,9% trimestral. Esta divergencia sugiere que el estrés financiero empieza a aflorar en su fase más temprana pero aún no se traduce en situaciones de insolvencia consumada.
Qué nos dice el conjunto del cuadro
Los datos del segundo trimestre de 2026 configuran un mercado con características muy precisas: demanda sostenida —incluso con participación extranjera récord—, oferta estructuralmente escasa, precios en ascenso continuo y unas condiciones de financiación que hacen el acceso cada vez más difícil para la demanda media. La caída trimestral de compraventas no señala enfriamiento: señala agotamiento de la demanda solvente en los segmentos más tensionados.
El hecho de que el precio esté un 39% por encima del pico de 2007 y siga subiendo al 16,7% interanual no es un dato que pueda leerse con neutralidad. Plantea con claridad cuál es el reto estructural al que se enfrenta cualquier política de vivienda que aspire a resultados reales.