
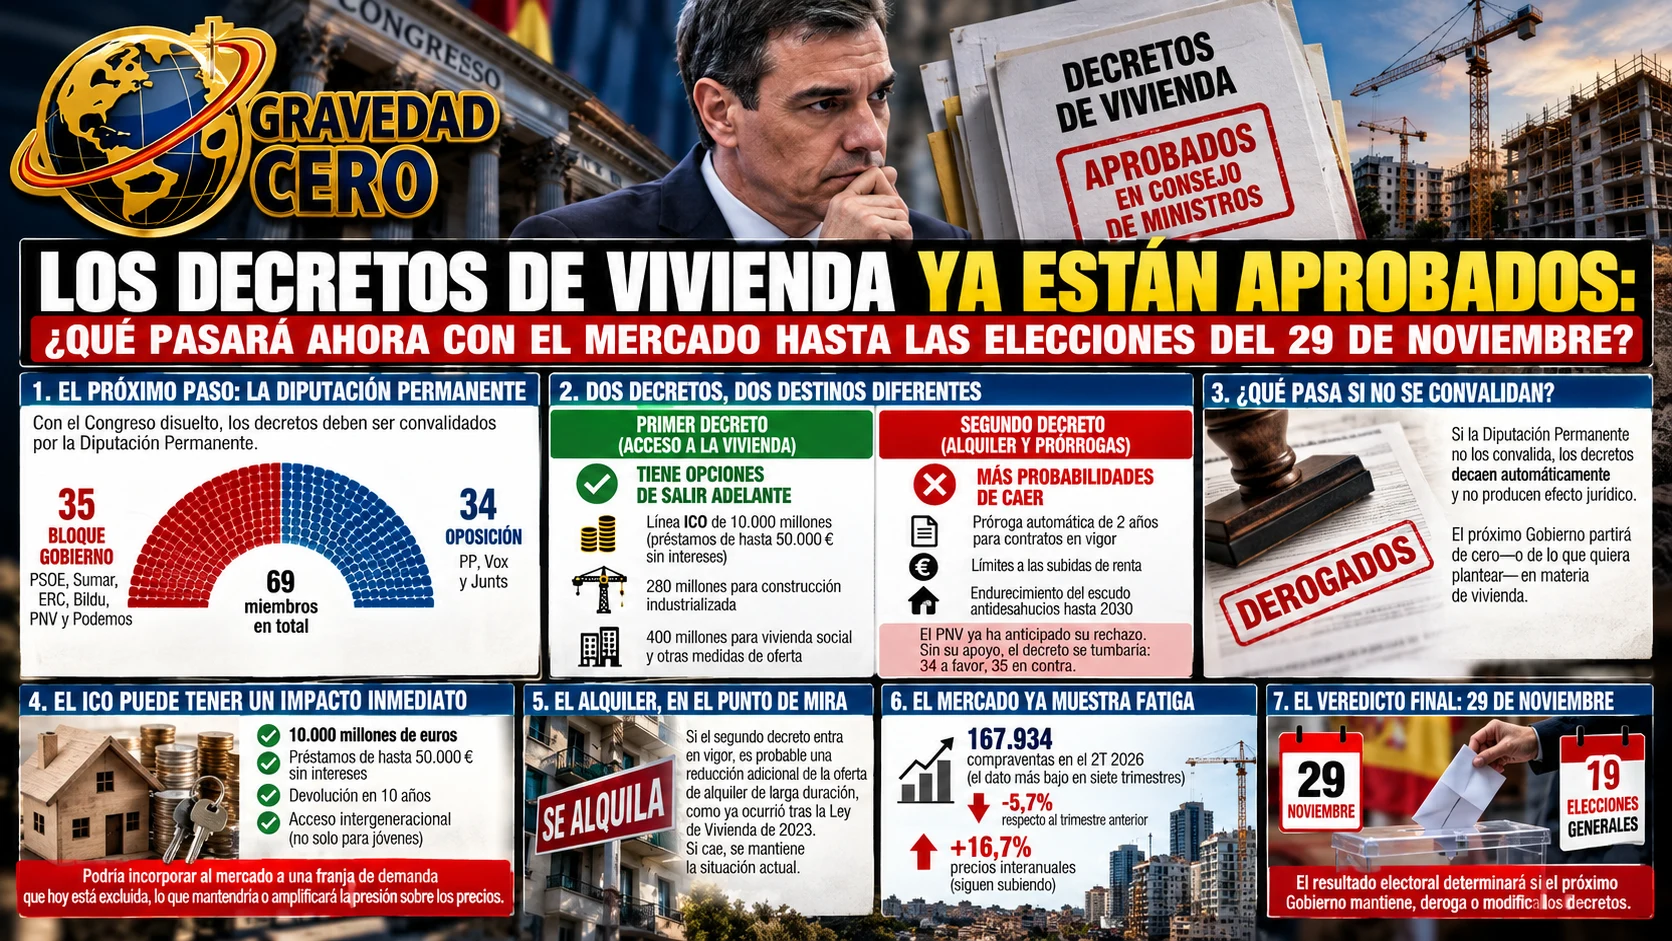
El Gobierno ha vuelto a aprobar en Consejo de Ministros sus dos reales decretos de vivienda. Pero aprobados en Consejo de Ministros no significa en vigor definitivo. Lo que ocurra en las próximas semanas en la Diputación Permanente del Congreso —y lo que ocurra el 29 de noviembre en las urnas— determinará el impacto real sobre propietarios, inquilinos e inversores.
El 6 de octubre de 2026, el Gobierno aprobó de nuevo sus dos reales decretos de vivienda, los mismos que el Congreso ya había rechazado meses antes. La pregunta relevante no es qué dicen esos decretos —ya los analizamos en detalle— sino qué va a pasar con ellos en las próximas semanas, y qué efecto real tendrán sobre el mercado antes de que los españoles voten el 29 de noviembre.
La respuesta corta: depende de la Diputación Permanente, depende del PNV, y depende de si el siguiente Gobierno quiere mantenerlos, derogarlos o sustituirlos por algo diferente.
El obstáculo inmediato: la Diputación Permanente
Con el Parlamento disuelto, la convalidación de los decretos pasa por la Diputación Permanente del Congreso, un órgano reducido que actúa entre legislaturas. El reparto de fuerzas en ese órgano es extremadamente ajustado.
El bloque afín al Gobierno suma 35 escaños (PSOE, Sumar, ERC, Bildu, PNV y Podemos) frente a los 34 de la oposición (PP, Vox y Junts). Con ese margen, el primer decreto —el paquete de medidas de acceso a la vivienda, los 10.000 millones del ICO, los avales para construcción— tiene posibilidades reales de salir adelante.
El segundo decreto es otra historia. Se trata de la prórroga automática de dos años para contratos de alquiler y los límites a las subidas de renta. Y aquí el PNV ya ha anticipado su rechazo. Sin el PNV, el resultado se invierte: 34 a favor, 35 en contra. El decreto más controvertido —el que más directamente afecta al mercado del alquiler— tiene muchas probabilidades de caer de nuevo.
¿Qué ocurre si los decretos no se convalidan?
Si la Diputación Permanente no los convalida, los decretos decaen automáticamente y no producen efecto jurídico. Las medidas no entrarían en vigor y el próximo Gobierno partiría de cero —o de lo que quiera plantear— en materia de vivienda.
Si se convalidan, entrarían en vigor de forma inmediata. Pero incluso en ese escenario, un nuevo Gobierno con mayoría diferente podría derogarlos o modificarlos en las primeras semanas de legislatura.
Lo que sí puede tener efecto inmediato: los 10.000 millones del ICO
De todo el paquete, la medida con mayor capacidad de impacto a corto plazo es la línea de financiación del Instituto de Crédito Oficial: préstamos de hasta 50.000 euros sin intereses para la adquisición de primera vivienda, con un horizonte de devolución de diez años y acceso intergeneracional —no solo para jóvenes.
Si esta línea se activa —y su activación depende de la convalidación del primer decreto—, podría incorporar al mercado a una franja de demanda que hoy está excluida por la brecha entre el precio de la vivienda y la financiación disponible. Eso, en un contexto de precios ya en máximos históricos y oferta estructuralmente escasa, no reduce la presión sobre los precios: la mantiene o la amplifica en el corto plazo.
El alquiler: entre la prórroga y la incertidumbre
El segundo decreto —el que regula el alquiler— es el que genera más tensión en el mercado. La prórroga automática de dos años para contratos en vigor, los límites a las subidas de renta y el endurecimiento del escudo antidesahucios hasta 2030 son medidas que, de entrar en vigor, alterarían de forma significativa el cálculo de rentabilidad para propietarios particulares.
La experiencia de la Ley de Vivienda de 2023 ofrece un precedente claro: la intervención regulatoria sobre el alquiler no reduce la oferta de golpe, pero sí genera retracción progresiva —propietarios que retiran sus inmuebles del mercado de larga duración y los derivan hacia el alquiler de temporada o la venta—. Si el segundo decreto cae, esa presión se mantiene contenida. Si prospera, el efecto más probable a corto plazo es una reducción adicional de la oferta en los mercados más tensionados.
Los 280 millones para construcción industrializada: impacto a medio plazo, no a corto
El paquete incluye también 280 millones en avales para impulsar la construcción industrializada y 400 millones para fondos de impacto social en vivienda. Son medidas con sentido estructural, pero cuyo efecto sobre la oferta disponible no se materializará antes de las elecciones ni durante la próxima legislatura en su fase inicial. La construcción no responde en semanas.
El mercado ya ha descontado la incertidumbre
Los datos de compraventas del segundo trimestre de 2026 —167.934 operaciones, el dato más bajo en siete trimestres— reflejan un mercado que ya está procesando la incertidumbre regulatoria. Los precios siguen subiendo al 16,7% interanual porque la demanda no desaparece, pero el volumen de operaciones muestra señales de agotamiento en los segmentos con menos margen financiero.
La regulación no está enfriando los precios. Está comprimiendo el acceso.
Qué esperar hasta el 29 de noviembre
El escenario más probable en las próximas semanas: el primer decreto (acceso, ICO, avales) se convalida con el apoyo del PNV. El segundo decreto (alquiler, prórrogas, antidesahucios) cae de nuevo. El mercado continúa en la trayectoria actual —precios al alza, oferta de alquiler bajo presión, demanda extranjera y solvente sosteniendo el volumen de operaciones— hasta que el resultado electoral defina qué política de vivienda se aplicará en serio durante la próxima legislatura.
La vivienda será uno de los ejes del debate electoral. Lo que no será es un mercado que espere a los políticos para moverse.