
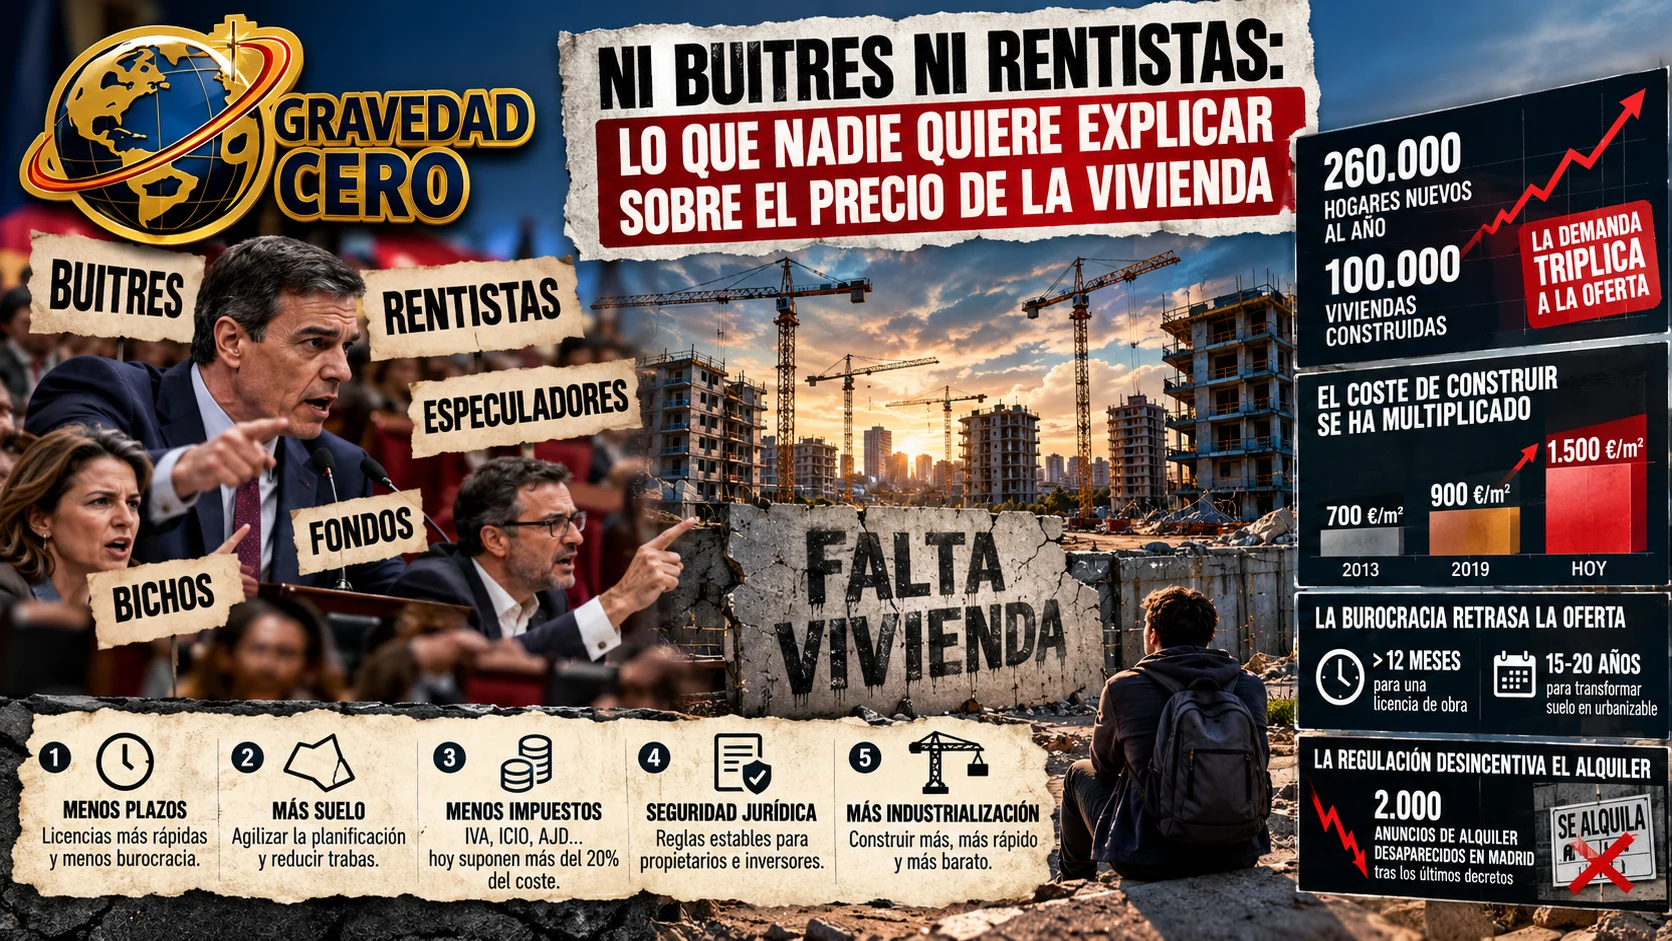
El verdadero problema de la vivienda no son los fondos buitre ni los inquilinos bicho
Cuando el debate sobre vivienda se reduce a etiquetas y bandos, el problema real queda sin resolver. Un análisis sin framing: por qué falta vivienda en España, qué lo explica y qué habría que hacer.
El lenguaje importa. Y en el debate sobre vivienda en España, el lenguaje se ha convertido en un campo de batalla donde las palabras se eligen para activar emociones, no para describir realidades. Los fondos llevan el apellido "buitre". Los propietarios son "rentistas". Los inquilinos de renta antigua, "bichos". Cada etiqueta está calculada para provocar una reacción, para simplificar un problema complejo en un relato de buenos y malos.
El problema es que mientras el debate se construye sobre framing emocional, el déficit de vivienda sigue creciendo. Y la aritmética inmobiliaria no entiende de ideologías: cuando faltan casas y sobran hogares, los precios suben. Siempre.
Cómo se llegó hasta aquí
Para entender el presente hay que mirar al pasado. En el pico del ciclo anterior, España construía cerca de 700.000 viviendas al año, más que Francia y Alemania juntas. Cuando el sistema colapsó en 2008, el sector quedó devastado: la práctica totalidad de los promotores quebró, la demanda se evaporó y los desarrolladores de suelo sufrieron un golpe del que muchos nunca se recuperaron.
Durante años, el stock heredado de la burbuja fue absorbiéndose lentamente. Mientras había miles de viviendas sin vender y suelo disponible sin compradores, no había incentivo para promover. Cuando ese stock se agotó, el sector se encontró sin capacidad de respuesta: sin promotores, sin suelo urbanizado y sin mano de obra suficiente.
España ha perdido más de la mitad de su fuerza laboral en construcción desde 2008, mientras que gran parte de Europa la ha mantenido. Esa es una de las heridas estructurales que el sector aún no ha cerrado.
El coste de construir se ha multiplicado
Construir es hoy radicalmente más caro que hace una década. El coste de edificación rondaba los 700 €/m² en 2013. En 2019 estaba cerca de los 900 €/m². Hoy supera los 1.500 €/m², sin incluir impuestos, tasas y gastos asociados. La pandemia primero y la invasión rusa de Ucrania después provocaron un shock inflacionario en materiales y mano de obra del que los costes no han vuelto atrás.
A eso se suma un suelo cada vez más escaso y más caro en los mercados donde existe demanda real. El resultado es un negocio que parece atractivo desde fuera pero que, mirado desde dentro, no lo es tanto. Si lo fuera, se estarían construyendo muchas más viviendas ahora mismo.
La demanda no para: 260.000 hogares al año, 100.000 viviendas construidas
Por el lado de la demanda, el desequilibrio es llamativo. En España se crean aproximadamente 260.000 hogares nuevos al año. La producción de vivienda nueva ronda las 100.000 unidades. La brecha entre ambas cifras es la explicación más directa de la presión de precios.
A eso se añade que la población española ya roza los 50 millones de habitantes, impulsada fundamentalmente por flujos migratorios, no por recuperación de la natalidad. Aumento de población y creación de hogares no son exactamente lo mismo, pero ahora mismo ambos están creciendo a la vez. Es un problema de oferta y demanda simultáneos, para un producto que tarda al menos tres años en estar disponible desde que se inicia el proceso —y eso cuando el suelo ya está urbanizado.
Las cinco palancas que nadie quiere activar
Todos los actores del sector —incluyendo al propio legislador, en privado— saben que la solución pasa por aumentar la oferta. Existen cinco palancas sobre las que actuar. Ninguna es nueva. Ninguna es ideológica. Y todas llevan años sin moverse con la intensidad necesaria.
La primera es el tiempo. Obtener una licencia de obra puede requerir más de doce meses incluso en solares finalistas. Transformar suelo rústico en suelo edificable puede llevar entre quince y veinte años. Las administraciones no dedican recursos suficientes a gestionar procesos urbanísticos extraordinariamente complejos, pese a la enorme recaudación fiscal que generan. Con los impuestos que se pagan para urbanizar y construir, sería razonable exigir más diligencia.
La segunda es el suelo. Desarrollar suelo se ha convertido en una actividad que muy pocos están dispuestos a asumir. La burocracia es enorme: decenas de informes sectoriales, múltiples organismos competentes, coordinación entre administraciones distintas. Y prácticamente cualquier particular puede recurrir o impugnar los procesos, muchas veces por intereses espurios. El resultado es que los pocos operadores especializados que sobrevivieron a la crisis de 2008 se lo piensan mucho antes de comprometerse.
La tercera es la fiscalidad. Construir una vivienda implica soportar IVA, ICIO, AJD, tasas municipales y otros gravámenes que, en conjunto, pueden representar más del 20% del coste de producción. Ese coste no lo absorbe el promotor: se traslada al comprador o al inquilino final. Es una carga invisible que lastra la asequibilidad antes de que la vivienda llegue al mercado.
La cuarta es la seguridad jurídica. En el mercado del alquiler, la regulación actual no incentiva al propietario particular —que representa el 90% de la oferta— a poner sus inmuebles en el mercado. La demostración más reciente: en pocas horas tras la aprobación de los últimos decretos, desaparecieron 2.000 anuncios de alquiler solo en Madrid. El legislador protege a quien ya está dentro de un piso, pero traslada una carga creciente e invisible a todos los que buscan —y a los que buscarán en el futuro. En privado, ministros y consejeros reconocen que son conscientes de ello.
La quinta es la industrialización. La construcción industrializada puede reducir plazos y mejorar la productividad, pero con matices: no es una solución inmediata ni universal, requiere inversión, formación y un mercado con volumen suficiente para justificarla.
Lo que no es una solución
Criminalizar al sector privado como "buitre" o deshumanizar a los propietarios como "rentistas" tiene un coste real: hace que quienes promueven o facilitan vivienda asequible —más del 80% de ella la están produciendo empresas privadas— se lo piensen antes de seguir invirtiendo. Y hace que los propietarios particulares dejen de alquilar.
La regulación de precios tampoco es la respuesta. Las ciudades que la han aplicado con mayor intensidad —Berlín, Estocolmo, San Francisco, Barcelona— no ofrecen evidencia de que resuelva el problema. Lo desplazan, lo comprimen o lo agravan a largo plazo.
El derecho a la vivienda es real y debe garantizarse. Pero garantizarlo implica que el Estado ofrezca soluciones públicas y sociales para quien queda fuera del sistema, no que traslade el coste de ese mandato al propietario particular. Eso es, en la práctica, un impuesto encubierto e injusto sobre el conjunto de la sociedad.
La verdadera elección
No es entre mercado o regulación. No es entre sector público o sector privado. Es entre construir más vivienda o resignarse a que cada generación viva peor que la anterior.
Mientras el debate se siga librando con etiquetas, esa elección seguirá sin tomarse.