
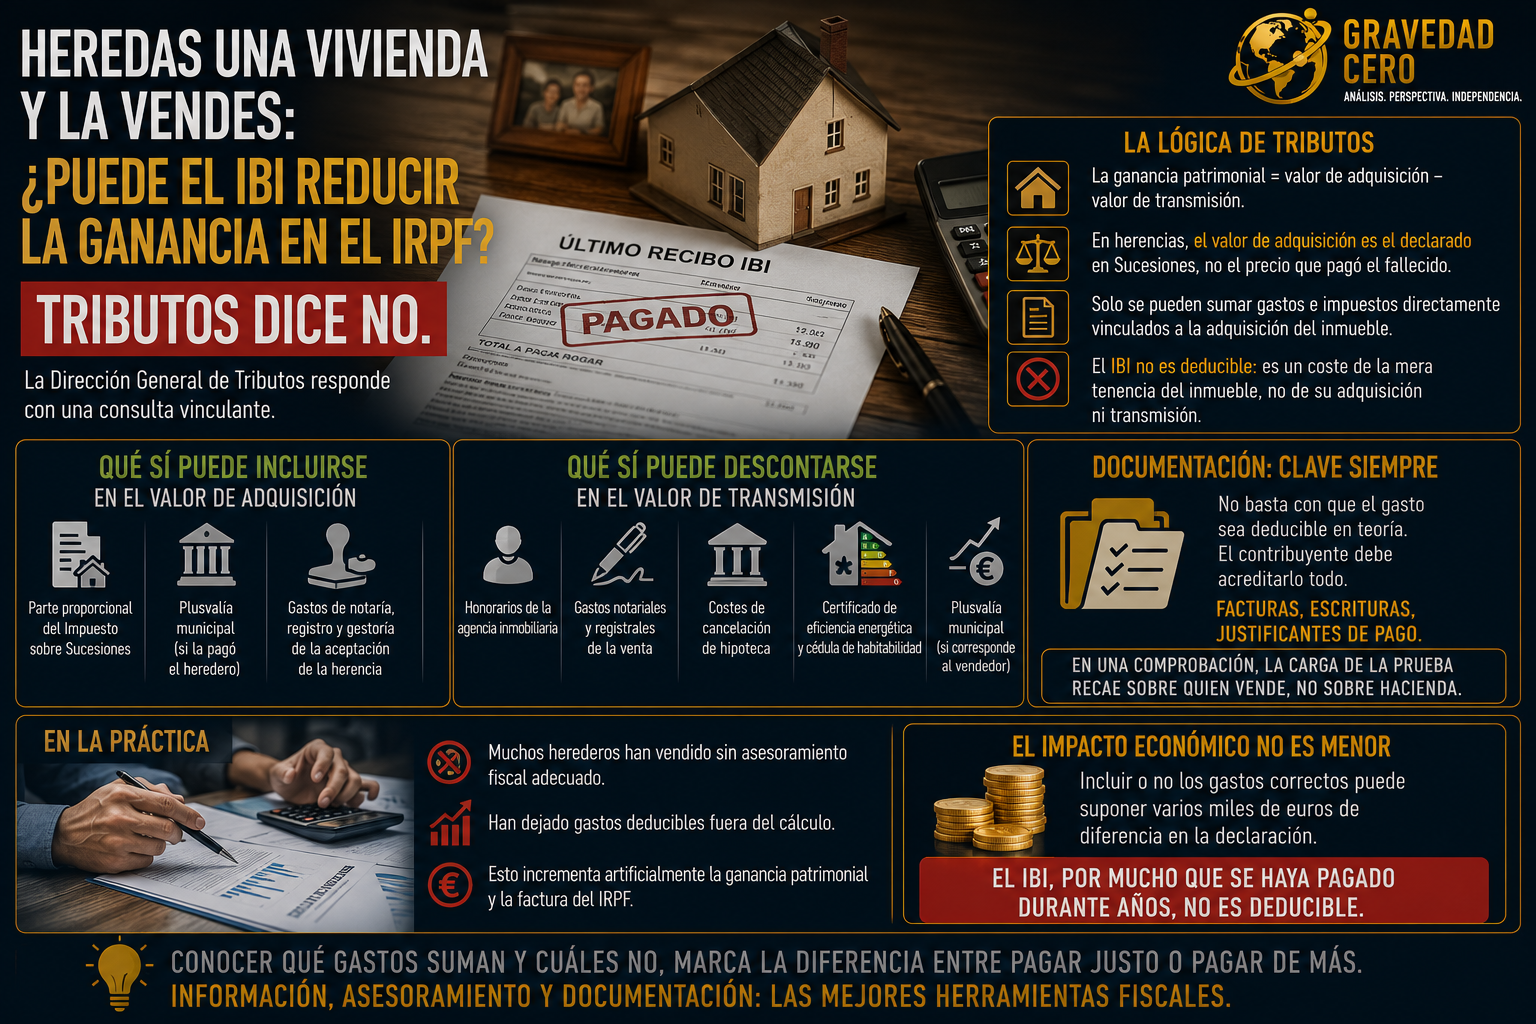
La lógica que aplica Tributos es clara. La ganancia patrimonial se calcula por la diferencia entre el valor de adquisición y el valor de transmisión. En el caso de una vivienda heredada, el valor de adquisición es el que se declaró en el Impuesto sobre Sucesiones, no el precio que pagó en su día el fallecido. Y ese valor puede incrementarse únicamente con gastos e impuestos directamente vinculados a la adquisición del inmueble. El IBI no entra en esa categoría porque no es un gasto inherente a la adquisición ni a la transmisión. Es un coste de la mera tenencia del inmueble. Y eso, fiscalmente, es una categoría distinta.
Lo que sí puede computarse es relevante y conviene tenerlo claro. En el valor de adquisición pueden incluirse la parte proporcional del Impuesto sobre Sucesiones correspondiente a la vivienda, la plusvalía municipal si la pagó el heredero, y los gastos de notaría, registro y gestoría derivados de la aceptación de la herencia. En el valor de transmisión pueden descontarse los honorarios de la agencia inmobiliaria, los gastos notariales y registrales de la venta, los costes de cancelación de hipoteca si los hay, la obtención del certificado de eficiencia energética, la cédula de habitabilidad y la plusvalía municipal cuando corresponda abonarla al vendedor.
El detalle que añade Tributos y que no debe pasarse por alto: no basta con que el gasto sea deducible en teoría. El contribuyente tiene que acreditarlo documentalmente. Facturas, escrituras, justificantes de pago. Todo. Porque en caso de comprobación, la carga de la prueba recae sobre quien vende, no sobre Hacienda.
En la práctica, esto significa que muchos herederos que han vendido un inmueble sin asesoramiento fiscal adecuado probablemente han dejado gastos deducibles fuera del cálculo, lo que ha inflado artificialmente su ganancia patrimonial y, con ella, la factura del IRPF.
La diferencia entre incluir o no los gastos correctos puede suponer varios miles de euros en la declaración. Y el IBI, por mucho que se haya pagado durante años, no es uno de ellos.