
La vivienda cuesta entre un 10% y un 15% más que hace un año según el INE. Casi todo el mundo conoce a alguien que lleva meses buscando piso sin encontrarlo, o que ha visto cómo el anuncio que le interesaba subía de precio entre el viernes y el lunes. Con ese telón de fondo, la pregunta vuelve a salir en cada conversación: ¿estamos otra vez en una burbuja como la de 2008? Es una pregunta lógica. Y si se contrasta con las cifras, la respuesta es que el mercado de hoy se parece muy poco al de entonces. Lo que ocurre es casi lo contrario.
1. Se vende menos, no más
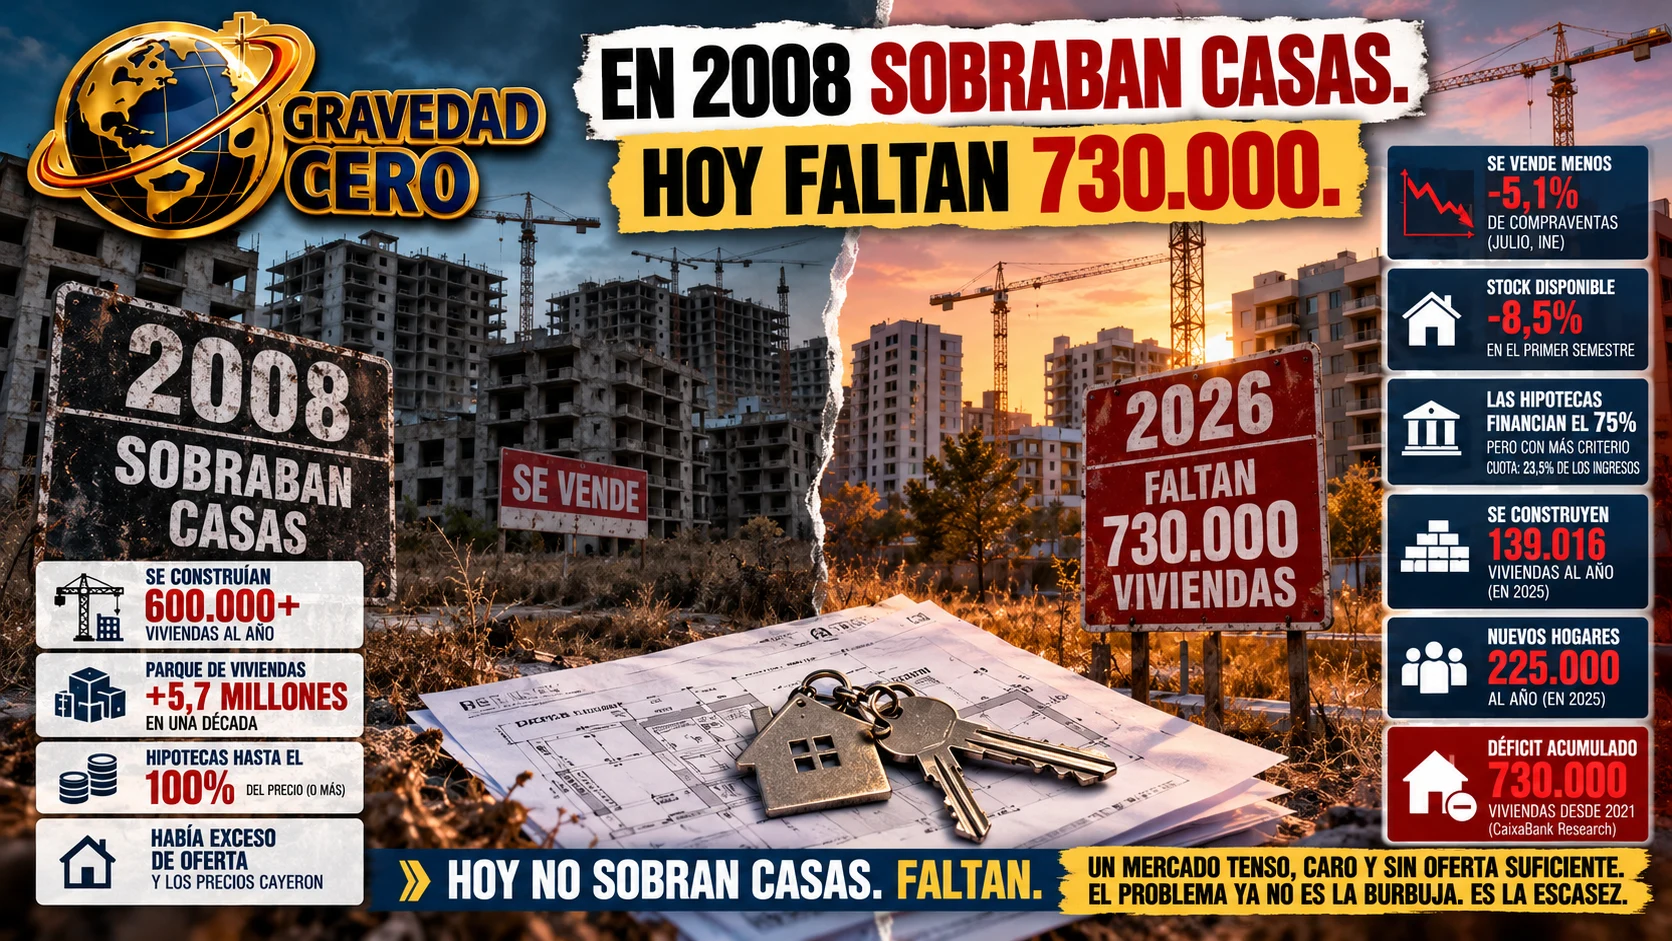
Una burbuja se alimenta de volumen: más operaciones, más crédito, más gente comprando para revender. Hoy el volumen va para abajo. En julio se cerraron 61.417 compraventas de vivienda según el INE, un 5,1% menos que un año antes y la sexta caída interanual consecutiva. El Colegio de Registradores, que mide estas operaciones con su propia metodología, habla de un descenso todavía mayor, del 7,7%.
Pero hay un matiz que conviene no pasar por alto. No solo se vende menos, es que hay menos para elegir. El stock de vivienda disponible para comprar se ha reducido un 8,5% en el primer semestre. Eso explica que los pisos que salen al mercado se coloquen más rápido y a mejor precio para quien vende, aunque el número total de operaciones caiga. Cuando baja el volumen y sube el precio al mismo tiempo, el problema casi nunca es de demanda desbocada. Es de producto escaso.
2. El crédito de hoy no es el de 2008
Aquí está probablemente la diferencia más importante entre los dos ciclos, y también la que más se malinterpreta. Las hipotecas financian ya el 75% de cada compraventa de vivienda, la proporción más alta desde que existe la estadística. Leído de forma aislada, el dato inquieta: el comprador depende más que nunca del banco.
Leído con el resto de cifras del Banco de España, inquieta bastante menos. En los años de la burbuja, el crédito casi no hacía preguntas y abundaban las hipotecas que financiaban el 100% del precio de la vivienda, o más. Hoy el banco presta de media el 69,7% del valor tasado. Y la cuota de la hipoteca se queda en el 23,5% de los ingresos del hogar, muy por debajo del 35% que el propio supervisor considera el límite prudente. Es decir, se financia mucho porque se compra con hipoteca, pero se financia con criterio y con margen.
"En 2008 el banco prestaba sin mirar. Hoy mira cada expediente con lupa."
3. Se construye una fracción de lo que se construía
Si el crédito marca la diferencia en la demanda, la construcción la marca en la oferta. Durante la burbuja, el parque de viviendas creció en 5,7 millones en solo una década. Era una industria funcionando por encima de las necesidades reales del país. En 2025 se concedieron 139.016 visados de obra nueva, frente a los más de 600.000 anuales que se daban durante el boom.
Y hay un dato de precios que sorprende a casi todos cuando lo oyen por primera vez: descontando la inflación, la vivienda en España sigue costando un 14,7% menos que en su máximo de 2008. Está cara en relación con los salarios y con lo que se podía pagar hace cinco años, pero no ha recuperado el nivel real de entonces. Que algo esté caro y que algo esté en burbuja son afirmaciones distintas, y confundirlas lleva a diagnosticar mal el problema.
4. El déficit explica el precio mejor que cualquier otra cosa
Si no hay exceso de crédito ni exceso de construcción, ¿por qué sube el precio? Por demografía y por escasez. En 2025 se crearon 225.000 hogares nuevos en España y solo se terminaron unas 92.000 viviendas. Año tras año, la diferencia se acumula. CaixaBank Research calcula que el déficit acumulado desde 2021 supera ya las 730.000 viviendas.
Esa cifra es la que mejor explica por qué los precios no bajan aunque se venda menos. Hay hogares que necesitan casa y casas que no existen. Compran los que pueden, alquilan los que no pueden comprar, y los que no pueden ni una cosa ni la otra se quedan fuera o comparten piso más tiempo del que querrían. Una burbuja se pincha cuando sobra producto y nadie lo quiere. Aquí ocurre lo opuesto: el producto que hace falta no se está fabricando al ritmo necesario.
"El comprador de 2026 no especula. Necesita un piso, y el piso no está."
5. Lo que sí complica decidir ahora
Que el diagnóstico de fondo no sea una burbuja no convierte el momento en cómodo. A la presión de los precios se suman dos frentes de incertidumbre que han cobrado fuerza estos días.
El primero es el precio del dinero. Con la hipoteca financiando el 75% de cada operación, el Euríbor condiciona la cuota y, con ella, la decisión de comprar o esperar. El segundo es político. Los decretos de vivienda vuelven a publicarse en el BOE para que los vote la Diputación Permanente, hay una huelga general convocada para el 11 de noviembre y las elecciones están fijadas para el 19. El terreno de juego institucional ha cambiado, y eso se suma a la incertidumbre legal que ya pesaba sobre el alquiler.
Dos perfiles se ven afectados de forma distinta. Quien quiere comprar se mueve entre una cuota que depende del Euríbor y un calendario político que no controla. Quien alquila, o tiene una vivienda en alquiler, no sabe con certeza qué reglas van a regir dentro de unas semanas. En un escenario así, el sector coincide en lo mismo: cada decisión financiera merece un análisis cuidadoso antes de dar el paso.
Un mercado caro no es lo mismo que una burbuja
El mercado residencial español está tenso, caro y muy expuesto al ruido político. Eso es cierto. Pero llamarlo burbuja es mirar 2026 con las gafas de 2008, y las cifras de ahora cuentan otra historia: menos crédito arriesgado, menos construcción, precios reales por debajo del máximo anterior y un déficit de más de 730.000 viviendas que sostiene el precio desde abajo.
El riesgo de este ciclo no está en que sobren casas. Está en que sigan sin construirse.