
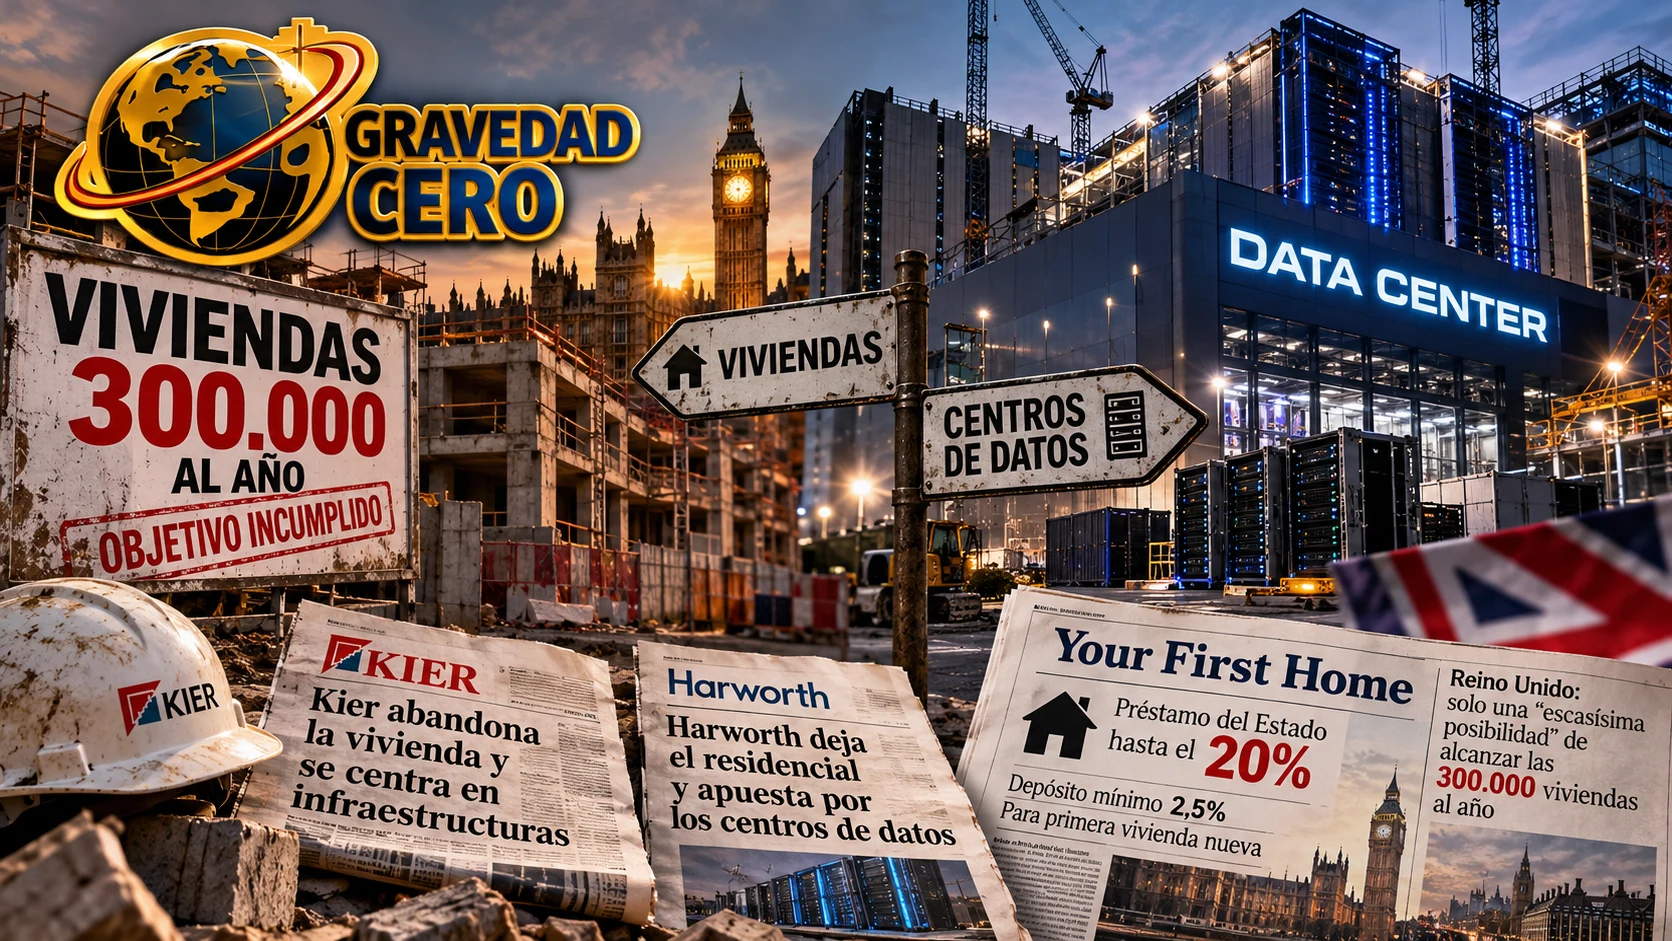
Hay un detalle que se repite en los mercados de vivienda con escasez: el problema no suele ser que falte demanda ni que falte suelo en abstracto, sino que construir casas deja de ser el mejor uso del capital. Reino Unido lo está viviendo en directo, y los titulares de esta semana tienen un eco muy familiar para el lector español.
1. Kier sale del negocio residencial
Kier Group, una constructora con más de cien años de historia y presencia en el FTSE 250 de Londres, ha anunciado que suspende la inversión en nuevas promociones residenciales a partir del próximo año. El capital se reasigna a su negocio principal de construcción e infraestructuras, donde la compañía prevé un "crecimiento significativo de los ingresos" en agua, energía, defensa y sanidad. Su consejero delegado, Stuart Togwell, lo resumió así: no habrá inversión en nuevas promociones y el capital irá a reforzar el balance.
La división residencial opera sobre todo mediante joint ventures y tiene una cartera de más de 5.000 viviendas. Los siete proyectos que están en construcción se terminarán. Lo que desaparece es lo siguiente. La propia empresa justifica la decisión por la menor volatilidad de los beneficios, y el contexto lo explica: demanda más débil por el coste de la financiación, con el telón de fondo de la guerra en Oriente Medio, y costes de construcción al alza.
2. Harworth hace lo mismo con otro destino
Kier no está sola. Harworth Group, otra cotizada del FTSE 250 especializada en regeneración urbana, también abandona la vivienda. Su destino es todavía más ilustrativo: los centros de datos, además de proyectos industriales y logísticos, que ofrecen más rentabilidad. Cuando el capital puede elegir entre construir pisos o construir centros de datos, el criterio no es la necesidad social. Es el retorno.
3. Un objetivo político que ya nadie defiende
El Gobierno laborista llegó a Downing Street en 2024 con un objetivo numérico: 1,5 millones de viviendas en la legislatura, unas 300.000 al año. Dos años después, la secretaria de Vivienda, Angela Rayner, ha admitido que hay una "escasísima posibilidad" de cumplirlo. Todo ello bajo el nuevo gabinete de Andy Burnham, surgido este verano de la revuelta interna laborista que acabó con el Ejecutivo de Starmer.
Burnham ha prometido devolver a la vivienda social a su época dorada de posguerra, con hasta 200.000 unidades anuales frente a las 37.000 actuales, y ha hablado de liberar suelo público baldío. Las estrecheces fiscales del Gobierno, que presenta presupuestos a finales de mes, dificultan ese camino.
4. La respuesta: ayudar a comprar, no a construir
La medida estrella es Your First Home, anunciada el 26 de septiembre. Un primer comprador de vivienda nueva podrá acceder a un préstamo del Estado sin intereses de hasta el 20% del precio, con un depósito mínimo del 2,5% y un límite de ingresos familiares. El detalle completo llegará con los Presupuestos del 28 de octubre.
Es un espejo del Help to Buy de 2013, y los datos de aquel programa son los que invitan a la cautela. Entre 2013 y 2023 apoyó unas 387.000 operaciones, pero la oferta de obra nueva solo aumentó en torno a 300.000 viviendas, unas 30.000 al año. Capital Economics espera un impulso aún menor ahora, por dos razones: el límite de ingresos reduce el número de compradores elegibles (el programa original no lo tenía) y tanto los tipos hipotecarios como los costes de construcción son mucho más altos que entonces.
5. Lo que dicen los indicadores
El PMI de construcción de septiembre subió hasta su nivel más alto desde enero, pero con 46,1 sigue por debajo del umbral de 50 que marca la expansión. El subíndice de vivienda se quedó en 40,7, y los componentes de nuevos pedidos, empleo y actividad futura retrocedieron. Kiran Raichura, de Capital Economics, atribuye parte de ese deterioro a las hostilidades en el estrecho de Ormuz, aunque el índice de precios de los insumos acumula cuatro meses de descenso. Su valoración: no espera una mejora significativa en lo que queda de 2026.
El paralelismo con España
Las diferencias son evidentes, pero la lógica de fondo se parece. En España también se crean más de 230.000 hogares al año frente a unas 95.000 viviendas construidas, y el sector señala los mismos cuellos de botella: financiación cara, falta de mano de obra, materiales y un marco regulatorio inestable que ahuyenta capital. Cuando construir vivienda pierde atractivo frente a otros usos, los programas que estimulan la demanda mueven más operaciones, pero no necesariamente más casas.
En Reino Unido, el siguiente dato llegará el 28 de octubre, cuando los Presupuestos concreten cuánto dinero hay detrás de Your First Home.