
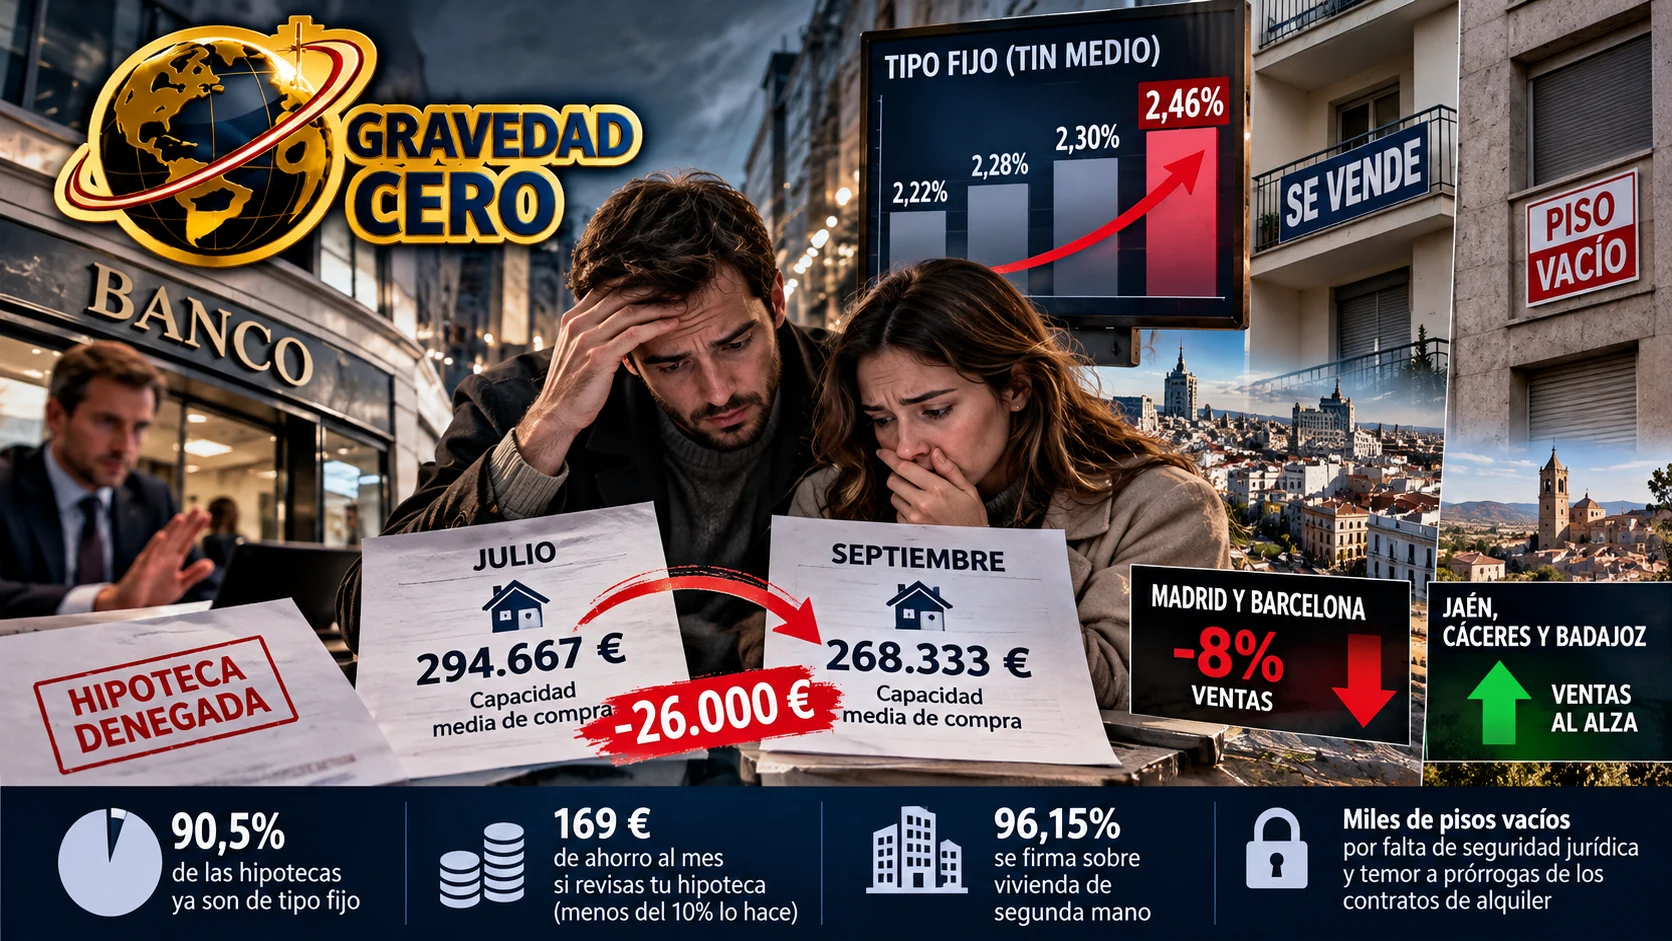
Cuando se habla de hipotecas, casi todo el mundo mira la cuota. La cifra que decide si una compraventa se cierra es otra: cuánto dinero le prestan hoy a quien quiere comprar. Según los datos de Trioteca, la capacidad media de compra de quienes buscan hipoteca ha caído en más de 26.000 euros tras las últimas subidas de tipos, de 294.667 a 268.333 euros. El recorte llega a un mercado que ya vende un 8% menos y a mes y medio de unas elecciones.
1. El precio de los pisos no se ha movido, pero el comprador puede pagar menos
Esa caída de 26.000 euros no depende de que baje o suba un solo piso. Sale de la cuenta de la cuota: con un tipo más alto y la misma renta, la entidad concede un importe menor. Quien en julio podía aspirar a una referencia de 300.000 euros pasó a 257.000 en agosto y a 248.000 en septiembre, según la serie de Trioteca. Son 52.000 euros de diferencia en dos meses, sobre la misma nómina.
El efecto es silencioso porque no aparece en ningún índice de precios. El vendedor sigue pidiendo lo mismo y el comprador llega al banco con un techo más bajo. La operación se rompe en esa distancia.
2. Un mercado de tipo fijo recibe la subida de lleno
El 90,5% de las hipotecas que se firman ya son de tipo fijo, así que la transmisión de las subidas es casi inmediata. El TIN medio de las fijas ha subido hasta el 2,46%, frente al 2,30%, el 2,28% y el 2,22% de las lecturas anteriores. En las mixtas, el tipo de los primeros años pasa del 1,86% al 2,08%, y el diferencial sobre euríbor se sitúa en el +0,67%.
En porcentaje, la subida parece menor. En capacidad de endeudamiento, no. Unas décimas de tipo sobre un préstamo a treinta años pesan lo suficiente como para borrar un cuarto de millón de euros de margen en la tasación de cientos de miles de familias.
3. Hay ahorro disponible, pero casi nadie lo toma
Trioteca calcula un ahorro de 169 euros al mes para quien revisa su hipoteca. Aun así, menos del 10% de los hipotecados da el paso de cambiar. Cuesta entender por qué una cuota con margen de mejora no mueve a más gente, y la respuesta probable está en los costes y en la inercia de la entidad que ya conoce al cliente. El dato deja claro que gran parte del mercado hipotecario está quieto, no peleando por precio.
4. La segunda mano sostiene casi todo el crédito
El 96,15% de las hipotecas se firma sobre vivienda de segunda mano, y la obra nueva se queda en el 3,85%, por encima del 3,45% anterior. La nueva construcción apenas existe en la estadística del crédito, que descansa sobre el parque ya construido. Cualquier recorte de capacidad de compra golpea por tanto al grueso del mercado, no a un nicho.
5. Barcelona y Madrid ceden, Jaén, Cáceres y Badajoz suben
Bernardos describe un mapa partido. Las dos grandes capitales pierden tracción, con ventas un 8% menores, mientras Jaén, Cáceres y Badajoz suben. Los precios de partida más bajos dejan ahí margen para que el recorte de capacidad no impida comprar. Los bancos actúan de amortiguador y mantienen el crédito abierto, lo que evita que la caída de capacidad se convierta en un cierre del grifo.
6. Los propietarios con pisos vacíos explican la otra mitad del problema
Bernardos señala un fenómeno que no pasa por el tipo de interés: propietarios que dejan sus viviendas vacías por falta de seguridad jurídica y por el temor a prórrogas indefinidas de los contratos de alquiler. Es oferta que existe físicamente y no llega a ningún mercado. Mientras el comprador pierde 26.000 euros de poder adquisitivo, hay pisos cerrados por una decisión que nada tiene que ver con la hipoteca.