
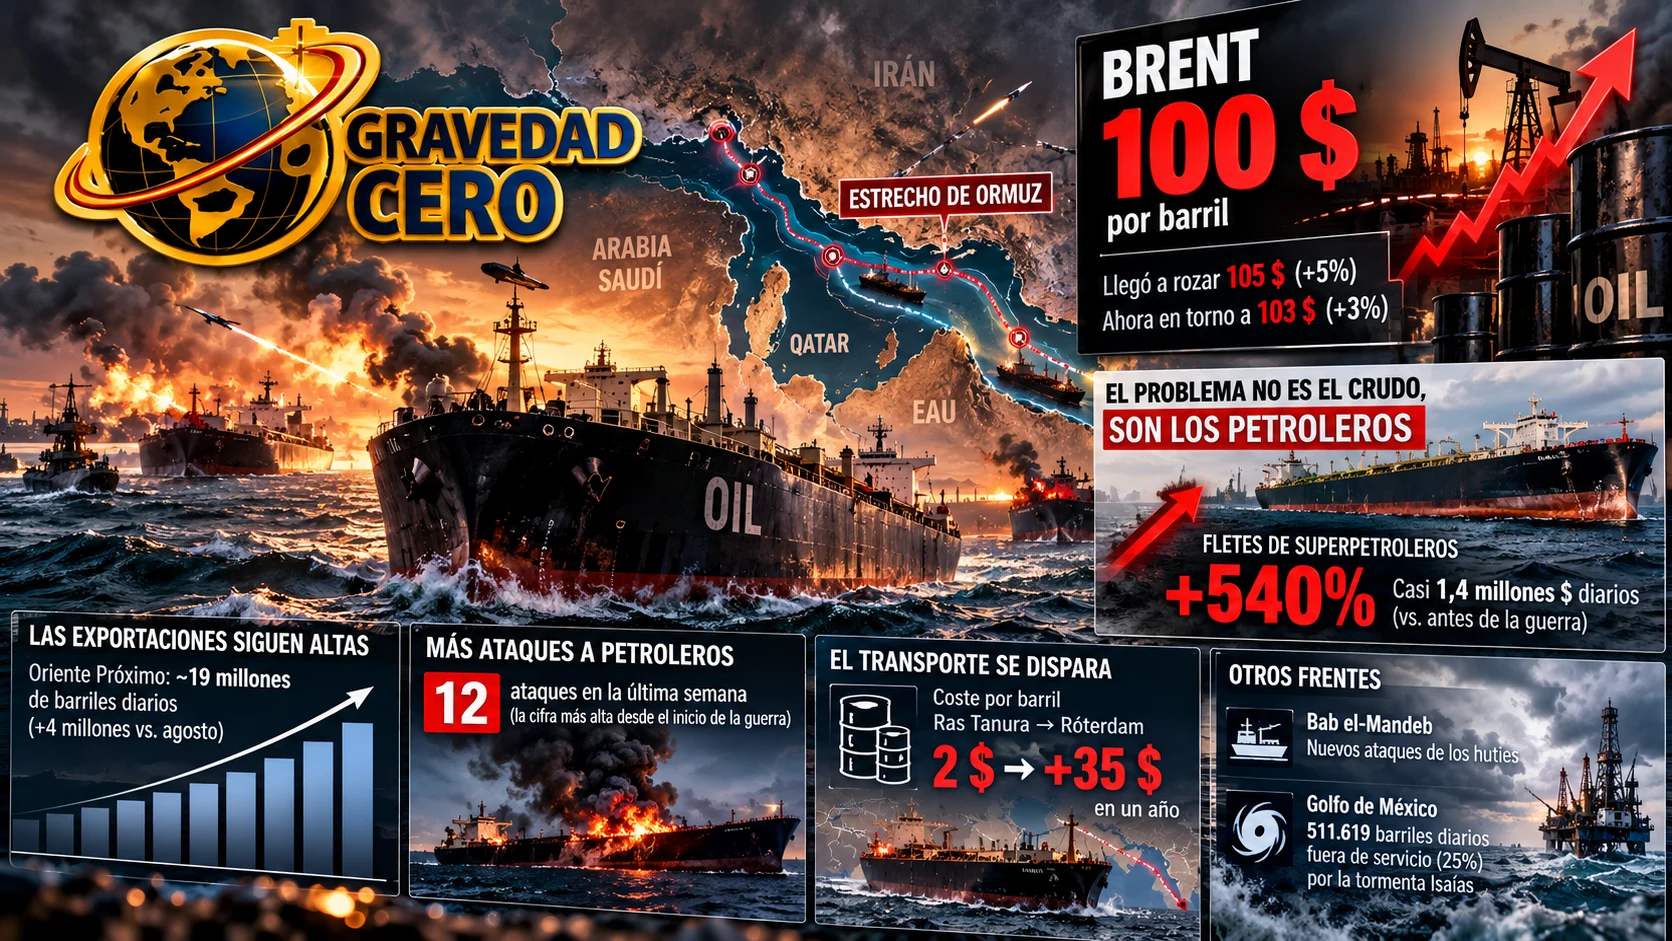
El Brent ha vuelto a superar los 100 dólares con el estrecho de Ormuz abierto y con las exportaciones de Oriente Próximo en niveles altos. A media sesión llegó a subir más de un 5% y a rozar los 105 dólares. Después moderó el avance hasta cerca del 3%, en torno a los 103, cuando Donald Trump prometió una “tregua electoral” con Irán hasta las legislativas del 3 de noviembre. El mercado asume que el barril ya no es el problema. Lo difícil y caro es llevarlo a destino.
1. El suministro mejora y el precio no baja
Los fundamentales apuntaban a un alivio. Según Danske Bank, las exportaciones de crudo de Oriente Próximo habían alcanzado unos 19 millones de barriles diarios, cuatro millones más que en agosto, sobre todo por el esfuerzo de Arabia Saudí para recuperar sus ventas. Los flujos por Ormuz llegaron a igualar los niveles previos a la guerra durante algunos días de septiembre, aunque las exportaciones iraníes siguen paralizadas por el bloqueo estadounidense.
Esa normalización era la que esperaba la economía global para aliviar la inflación y rebajar las expectativas de subidas de tipos. No ha llegado. Norbert Rücker, de Julius Baer, lo resume con una frase: el estrecho no está cerrado y las reservas mundiales no son tan escasas, pero los ataques esporádicos de Irán alimentan una prima de riesgo “desmesurada y persistente” que mantiene los precios por encima de lo que sugeriría la oferta.
2. Cuanto más crudo sale, más blancos hay
Los datos de seguridad marítima apuntan a que en los últimos días se han producido al menos 12 ataques contra petroleros y buques gaseros cerca de Ormuz, la cifra semanal más alta desde el inicio de la guerra el 28 de febrero. El último episodio ocurrió el miércoles, cuando un petrolero situado al norte de Qatar fue alcanzado por varios proyectiles, con víctimas entre la tripulación, según la agencia británica de seguridad marítima UKMTO.
La lógica de Teherán, vista desde su posición, es económica. Antes de la guerra pasaba por el estrecho en torno al 20% del petróleo y los combustibles que se comercian en el mundo. Cuanto mayor es el volumen que intenta salir del golfo Pérsico, más oportunidades hay de amenazarlo. Basta con elevar el riesgo del trayecto para encarecer los seguros, dificultar la contratación de buques y tensar los precios, aunque los barriles sigan saliendo de los puertos. Saul Kavonic, de MST Marquee, advierte de que la frecuencia de los ataques está en su nivel más alto y probablemente seguirá subiendo.
3. El mercado de petroleros, desbordado
El nuevo sistema de transporte consiste en cruzar Ormuz y transferir después el crudo a otros barcos en aguas más seguras. Exige más buques para mover la misma cantidad de petróleo, y esa ineficiencia se paga. Las tarifas de los superpetroleros entre el golfo Pérsico y Asia oriental han alcanzado casi 1,4 millones de dólares diarios, un 540% más que antes de la guerra. Rico Luman, de ING, calcula que los ingresos medios de los petroleros superaron a comienzos de mes los 500.000 dólares diarios, diez veces la media de 2025.
La flota se está concentrando donde el flete es más rico. Más del 40% de los aproximadamente 850 superpetroleros VLCC del mundo está en el golfo Pérsico o a menos de dos días de navegación, y el número de grandes petroleros vacíos que se dirige al Atlántico se ha reducido a la mitad en un mes. La escasez salpica a los Suezmax y los Aframax, usados como alternativa.
4. De dos a más de 35 dólares por barril
El coste de transportar un barril desde Ras Tanura, en Arabia Saudí, hasta Róterdam pasó de unos dos dólares el año pasado a más de 35 dólares en septiembre, según ING. Combinado con los altos márgenes de refino, ese incremento podría añadir más de 0,50 dólares al precio base de un litro de diésel. La crisis de Ormuz se traslada así al resto del mundo por la vía del flete, no solo por la del barril.
5. Otros dos frentes: Bab el-Mandeb y el Golfo de México
La presión no procede solo de Ormuz. Los nuevos ataques de los hutíes contra Arabia Saudí y la tensión en torno al estrecho de Bab el-Mandeb suman otra amenaza a las rutas energéticas. A la vez, los productores del Golfo de México han empezado a evacuar trabajadores ante la tormenta tropical Isaías, que se prevé que se intensifique hasta huracán. Cerca de 511.619 barriles diarios de producción en alta mar de EEUU, un 25% del total offshore, estaban fuera de servicio este miércoles. Chevron ha detenido la producción en cuatro de sus instalaciones en la zona y mantiene las otras cinco en niveles normales.
6. Lo que esperan quienes miden el mercado
La Administración de Información Energética de EEUU ha elevado su previsión del Brent para el cuarto trimestre hasta 105 dólares por barril, 14 más que en la anterior, pese a anticipar una recuperación gradual de las exportaciones de Oriente Próximo. Cita los ataques a infraestructuras saudíes, la reducción de existencias y la escasez de diésel. Rücker recuerda que este tipo de primas suelen durar meses, no años, y apunta a la debilidad de la demanda en Europa y China y al aumento de la producción estadounidense como factores que deberían presionar a la baja. ING, por su parte, sostiene que una caída sostenida exige que desaparezcan los riesgos del transporte marítimo, algo que ve lejano. La EIA espera un Brent medio de 84 dólares en 2027.