
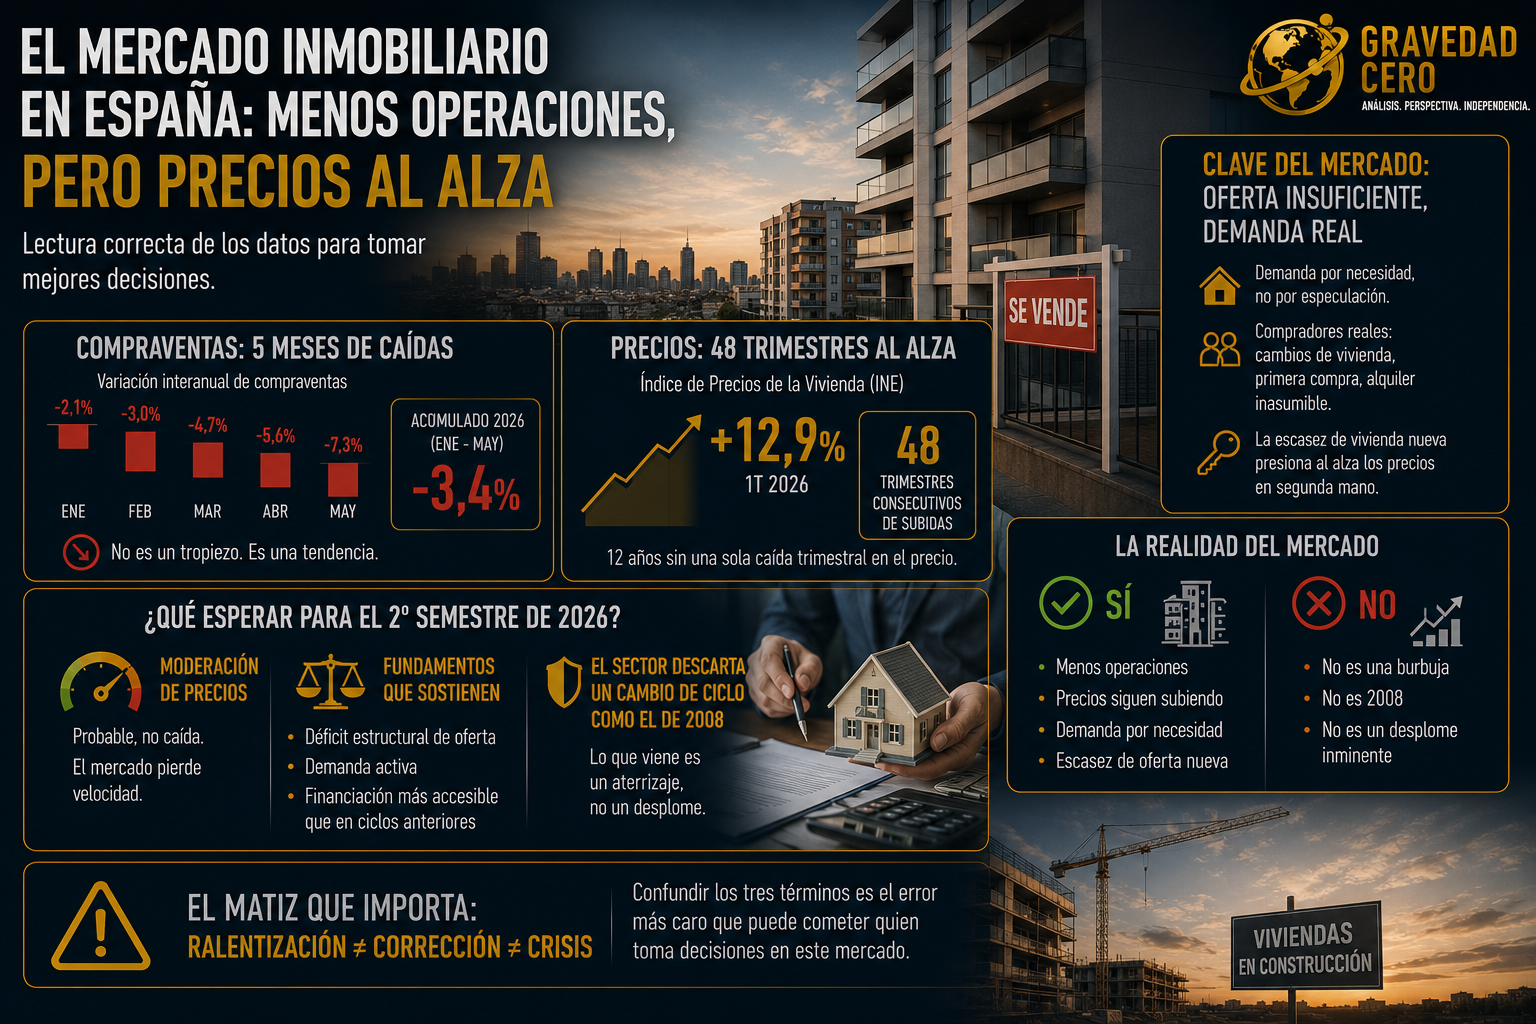
Los datos son claros en una cosa: las compraventas están bajando. Cinco meses consecutivos de caídas en tasa interanual, con un descenso del 7,3% en mayo y un acumulado del 3,4% en lo que va de año. No es un tropiezo puntual. Es una tendencia.
Pero los precios no bajan. El Índice de Precios de la Vivienda del INE avanzó un 12,9% en el primer trimestre de 2026 y acumula 48 trimestres consecutivos de incrementos. Doce años sin una sola caída trimestral en el precio.
¿Cómo se explica que bajen las operaciones y suban los precios al mismo tiempo? Con una sola palabra: oferta. La demanda sigue desbordando a la oferta disponible. Quien compra hoy lo hace por necesidad real, no por especulación. Parejas que cambian de vivienda, compradores de primera vez que cumplen los requisitos de financiación, personas que no pueden seguir asumiendo el coste del alquiler. Operaciones por necesidad inaplazable, no por oportunismo.
La falta de vivienda nueva agrava el problema. Ante la escasez de producto nuevo, es el mercado de segunda mano el que está absorbiendo toda la presión de la demanda, lo que sostiene los precios incluso cuando el volumen de transacciones se contrae.
¿Qué esperar para el segundo semestre? La moderación de los precios es probable, no su caída. El mercado pierde velocidad, pero los fundamentos que lo sostienen, déficit estructural de oferta, demanda activa y financiación más accesible que en ciclos anteriores, no han desaparecido. El sector descarta un cambio de ciclo comparable al de 2008. Lo que viene es un aterrizaje, no un desplome.
El matiz que importa: ralentización no es corrección. Y corrección no es crisis. Confundir los tres términos es el error más caro que puede cometer quien toma decisiones en este mercado.