
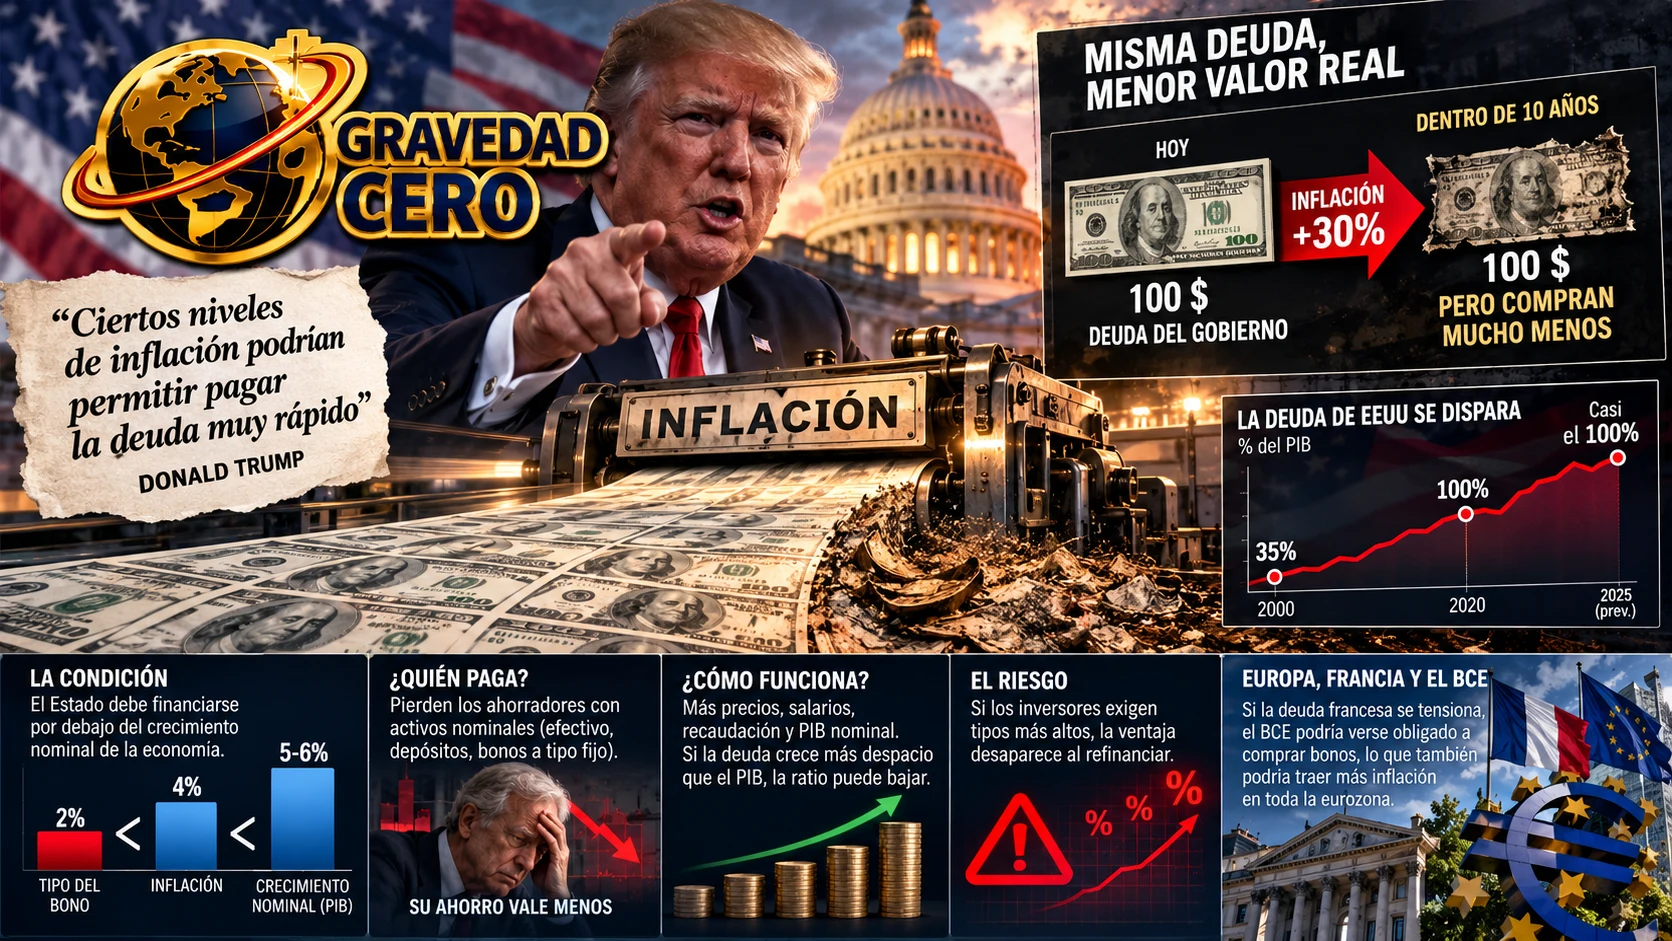
La semana pasada, Donald Trump dijo en una entrevista que “ciertos niveles de inflación” podrían permitir pagar la deuda nacional “muy rápido”. Es una frase que los inversores en renta fija llevan décadas esperando no oír de un presidente en ejercicio. La economía de fondo es conocida: la inflación no borra lo que debe el Tesoro, pero reduce su valor real. La novedad es que el deudor más grande del mundo lo haya puesto sobre la mesa y que Europa, que suele ir detrás, tenga un caso propio con Francia.
1. Lo que dijo y lo que el mecanismo permite
Trump sugirió que cierta inflación formaría parte de la solución al endeudamiento de EEUU. El mecanismo tiene sentido desde la posición del Estado como deudor, aunque no funciona exactamente como sugiere la frase. La inflación no hace desaparecer los dólares que debe el Tesoro, sino su capacidad de compra.
2. Cómo se licua una deuda
Un ejemplo sencillo: el Gobierno debe 100 dólares en un bono a diez años y los precios suben un 30% en ese periodo. Al vencimiento devuelve los mismos 100 dólares nominales, pero compran bastante menos. A la vez, la inflación eleva precios, salarios, recaudación y PIB nominal. Si la deuda crece más despacio que ese PIB nominal, la ratio de deuda sobre PIB puede bajar incluso sin grandes superávits presupuestarios.
3. La condición: financiarse por debajo del crecimiento nominal
Para que la jugada funcione, el coste de financiación del Estado debe quedarse por debajo del crecimiento nominal de la economía durante bastante tiempo. Si los inversores ven una inflación del 4% y exigen enseguida un 6% o un 7% para comprar bonos nuevos, buena parte de la ventaja desaparece cuando vence la deuda antigua y Washington tiene que refinanciarla. Con una inflación del 4% y un bono que paga el 2%, la rentabilidad real ronda el -2%: el Estado gana lo que pierde el acreedor en poder adquisitivo.
Por eso suele combinarse con lo que se llama represión financiera: tipos nominales contenidos, rentabilidades reales negativas y un sistema que mantiene una demanda alta de deuda pública. Jörg Krämer, analista de Commerzbank Research, la describe como un impuesto sobre el ahorro, políticamente atractivo porque opera de forma más encubierta que subir impuestos o recortar gasto.
4. Quién paga la factura
Un ahorrador con 100.000 dólares en depósitos o bonos que obtiene un 2% mientras los precios suben un 5% ve su patrimonio crecer a 102.000 dólares, pero su capacidad adquisitiva cae aproximadamente un 3%. Pierden quienes poseen activos nominales (efectivo, depósitos, deuda a tipo fijo) y ganan los grandes deudores. Es una receta antigua, y una de las herramientas con las que varias economías desarrolladas redujeron las enormes ratios de deuda heredadas de la Segunda Guerra Mundial. Tras la crisis de 2008, los gobiernos volvieron a recurrir a ella: bancos del sur de la eurozona cargaron con bonos de sus Estados, y las compras de los bancos centrales pesaron más todavía.
5. El problema de la credibilidad
Los instrumentos clásicos, como los controles de capital, la regulación de tipos o la prohibición de poseer oro, serían impopulares por su impacto en las libertades civiles. Krämer apunta a una salida menos visible: que los gobiernos inciten a sus bancos centrales a ampliar de nuevo sus carteras de bonos públicos.
Ahí se complica la lectura de las palabras de Trump. El presidente defendió que la inflación podría ayudar a reducir la deuda y a la vez criticó a la Reserva Federal por mantener los tipos demasiado altos. Dijo que su política hace más daño a la economía que la propia inflación, calificó al comité de “muy hostil” y preguntó al presidente de la Fed, Kevin Warsh, antes de la última reunión: “¿Qué estás haciendo?”. Tolerar más inflación y presionar por tipos bajos son los dos ingredientes que producen rentabilidades reales negativas.
La deuda pública de EEUU, en torno al 35% del PIB en el año 2000, se ha casi triplicado y se prevé que siga creciendo. Edoardo Campanella, de UniCredit, avisa de que un Washington más activista en la economía, con más gasto en suministros estratégicos y en la carrera de la IA con China, implica más deuda, tipos más altos y más riesgo de dominancia fiscal.
Si los mercados sospechan que la política monetaria se usará para abaratar la financiación del Tesoro, exigirán una prima mayor para prestar. Es justo lo contrario de lo que busca el deudor.
6. Europa, Francia y el BCE
Nadie en Europa ha dicho en voz alta lo que Trump, pero los planes de gasto son cada vez más ambiciosos con unos tipos que encarecen el gasto público. Francia es el caso más visible. Si sigue acumulando deuda y los inversores exigen rentabilidades crecientes, el BCE podría verse obligado a intervenir para evitar que la prima de riesgo derive en una crisis financiera. Formalmente no puede financiar a los gobiernos, pero una crisis lo bastante grave podría empujarle a flexibilizar sus condiciones para comprar deuda francesa.
La inflación entraría si esas compras fueran persistentes, si el BCE sustituyera parcialmente al mercado como comprador y no retirara la liquidez ni subiera tipos lo suficiente por temor a volver a poner contra las cuerdas a Francia. Rescatar un mercado de ese tamaño exigiría operaciones enormes, y unas condiciones monetarias pensadas para contener la crisis francesa podrían ser demasiado expansivas para Alemania, España o Países Bajos. El coste se socializaría en parte mediante una inflación más alta en toda la zona euro.
Krämer considera que el umbral para reanudar las compras de bonos es elevado tanto en EEUU como en la eurozona, y que los bancos centrales difícilmente actuarán de forma preventiva. Haría falta un movimiento desordenado de mercado que pareciera el inicio de una crisis de deuda soberana. Sitúa a la eurozona como mucho más frágil que EEUU por la falta de una unión política, y recuerda que el BCE hizo lo necesario en 2012 con Mario Draghi cuando la unión monetaria estaba en juego. Añade que es imposible saber cuándo, o si, ocurrirá, pero que el riesgo aumenta por el incremento de las ratios de deuda sobre PIB y por la disfunción política.