
La explicación más repetida de por qué la vivienda es inasequible es que se construye poco por culpa de la regulación. Si se relajan las normas, el mercado levanta pisos, la oferta crece y los precios ceden. Cuatro economistas ligados a la London School of Economics (Buchholz, Kemeny, Randolph y Storper) discuten esa cadena en un documento de trabajo publicado en enero de 2026 y la ponen a prueba con una simulación sobre las grandes áreas metropolitanas de Estados Unidos.
Una simulación con un ritmo de construcción elevado
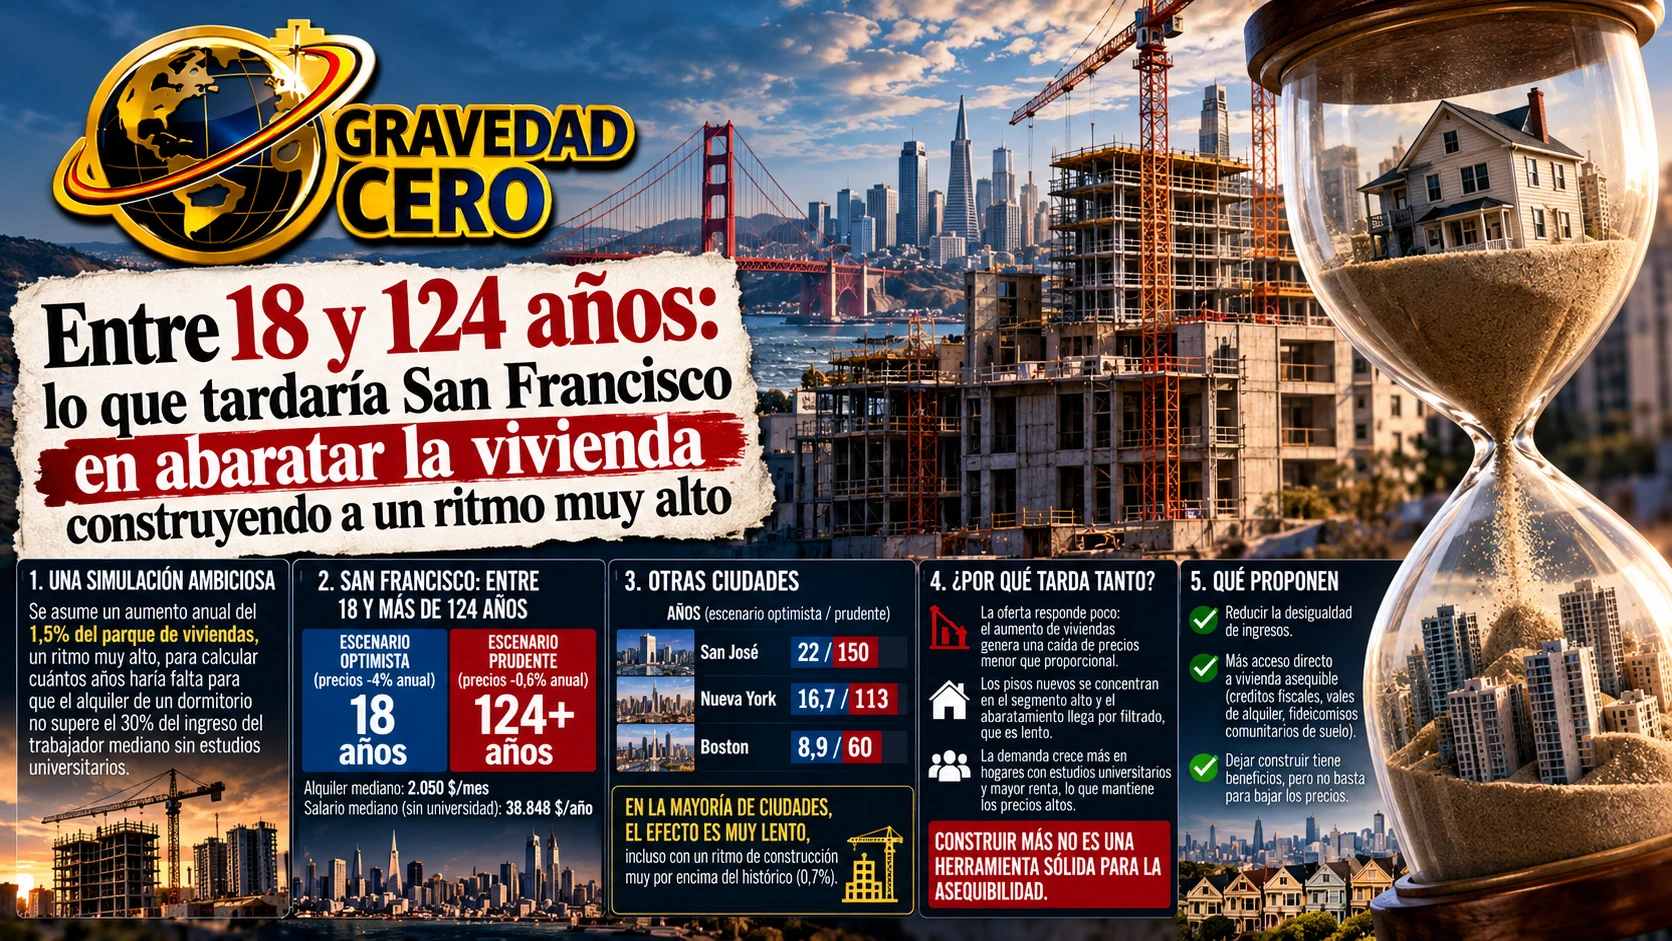
El ejercicio parte de un supuesto generoso: un aumento anual del parque de viviendas del 1,5%, cerca del percentil 90 de lo que han crecido las áreas estadounidenses entre 2000 y 2020. Considera que la vivienda es asequible cuando el alquiler de un piso de un dormitorio no supera el 30% del ingreso del trabajador mediano sin estudios universitarios. Y calcula cuántos años haría falta construir a ese ritmo para llegar ahí en dos escenarios, uno optimista, con precios que caen un 4% al año, y otro prudente, con caídas del 0,6%.
En San Francisco, donde el alquiler mediano ronda los 2.050 dólares y el salario mediano sin universidad los 38.848, la respuesta va de 18 años en el mejor caso a más de 124 en el peor. San José pasa de 22 a 150 años, y Nueva York de 16,7 a 113. Solo Boston baja de la decena en el escenario optimista, con 8,9 años, y aun así llega a 60 en el prudente. A eso hay que sumar que un 1,5% anual duplica con holgura lo que construyeron realmente San José, San Francisco, Los Ángeles o Boston en las últimas décadas, en torno al 0,7%.
Por qué el efecto es tan lento
La razón es que la oferta responde menos de lo que se supone. Los autores recogen estimaciones de elasticidad entre 0,19 y 0,89, todas por debajo de uno, lo que significa que un aumento del parque se traduce en una caída de precios menor que proporcional. Cuando además los pisos nuevos tienden a ocupar el segmento alto, el abaratamiento llega a los hogares con menos ingresos a través del llamado filtrado, que es lento por definición.
La alternativa: una demanda que crece de forma desigual
El estudio sostiene que el motor de la pérdida de asequibilidad está en la demanda y en cómo se reparten los ingresos. Entre 1980 y 2019, el ingreso de los trabajadores con estudios universitarios creció en Estados Unidos un 317%, frente al 223% de los que no los tienen. En San Francisco la distancia es mayor, con salarios universitarios que subieron un 475% y no universitarios un 255%. Las ciudades que concentran empleo cualificado atraen demanda con capacidad de pago, y el precio se ajusta a ella con independencia de lo que se construya.
Los contrastes entre ciudades refuerzan el argumento. En Houston, que construye mucho, el alquiler subió un 326% mientras el ingreso lo hacía un 389%. En Cleveland el ingreso subió un 387% y el alquiler un 301%. Michael Storper, uno de los autores, ha defendido en una entrevista que la liberalización del suelo probablemente no logre su objetivo de asequibilidad porque beneficia a quienes pueden pagar precios altos en zonas de alta demanda.
Qué proponen y qué reconocen
El documento propone reducir la desigualdad de ingresos y aumentar el acceso directo a vivienda asequible, con programas como los créditos fiscales LIHTC, los vales de la Sección 8 y los fideicomisos comunitarios de suelo. Admite que dejar construir tiene beneficios en movilidad, emisiones y servicios, pero no lo considera una herramienta sólida para la asequibilidad.
Los propios autores señalan los límites del método: asumen que el choque de construcción afecta por igual a todos los segmentos del mercado y se confina a cada región. Citan también factores que no entran en el modelo y que empeorarían el resultado, como el aumento del valor del suelo, el mayor coste de la mano de obra de construcción, el reemplazo de vivienda asequible por vivienda de mercado y una depreciación más lenta de lo supuesto.